

从 2016 年开始,大部分车企和投资者都是关注除了宁德时代和比亚迪之外,二线动力电池企业的发展,到 2021 年整体的格局还是比较清楚。
这条成长的路径,还是取决于有没有车企战略绑定,短期内上量是看国内车企(从合作落地到上量1年可期),长期来看是看全球车企的订单培育(3 年以上的周期,也即是从 2019 年开始,至少也要在 2022 年开始显现出来)。
由于目前行业的转向差异,又出现了磷酸铁锂的低成本路线赛道和三元锂电高性能的赛道。
二线电池企业的两台赛道
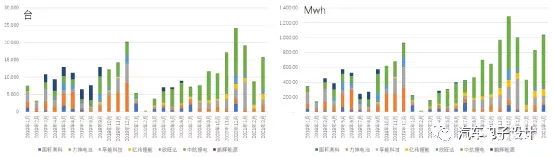
在三元赛道里面,甚至比亚迪都开始逐步战略转向了。在这条赛道里面,目前二线里面占比最大的是中航锂电,目前每个月超过 1 万台,对应的装机量为 693 MWh。
排在后面的还有亿纬锂能和孚能两家,目前看下来这三家在三元赛道上还是能持续走下去的。在这里面,2019 年力神在三元方面还是有着不错的出货态势,到 2020 年占比被压缩的厉害。
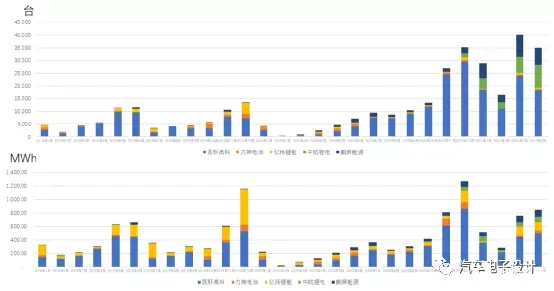
在铁锂的赛道里面,国轩高科是铁锂占比非常高的,实际上在微车里面做圆柱低成本路线的,国轩还是第一个这么操作的。由于铁锂在大巴里面的延续性,之前亿纬也做了相当一部分。
2021 年开始,中航锂电也在低速车里面导入了铁锂电池,所以出现了以下的二线电池在铁里面的格局。
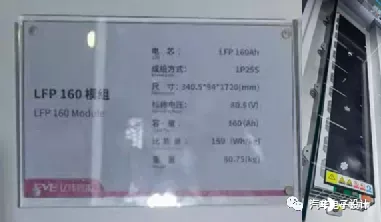
车展上看到的亿纬的 160 Ah 铁锂方壳和长模组,如果真的是为特斯拉进行设计开发的(目前公告还是没有进行商务确认,这个有点像是一种预演),那单一车企的用量就可能拉起来。
从铁锂产线的难度来看,之前三元扩产的车企,往铁锂转进的速度也会比较快,所以一旦大部分车企都在这个领域替换低成本的 60 kWh 以下的电池,在这个赛道上的门槛是被拉低的。
目前在这个领域,难的是锁定高能量密度铁锂材料还有电芯设计(软包做铁锂除了 PHEV 和微型车,否则没有特别大的优势)。
中航、亿纬和孚能
我们现在可以仔细来看三家企业的差异,目前走量比较快的是中航锂电。
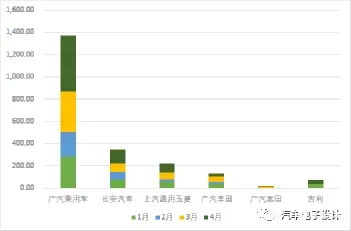
目前中航的主要几个客户,都是围绕国内车企来的,和广汽乘用车的战略合作,使得 4 个月就出货了接近 1.4 GWh(广汽丰田和广汽本田都是同一个路径走的),排第二的是长安汽车,往 400 MWh 方向走;在上汽通用五菱的车数量增加,但是总体的量还在 200 MWh 左右。
从这个案例来看,我们能看到一家 8 - 10 万台左右的车企按照 60 kWh 的平均带电量,就能折算成 4.8 - 6 GWh,能把量拉起来。再覆盖 2 - 3 个国内核心客户,就能持续稳定撑到后续国外车企在国内的 B 点。
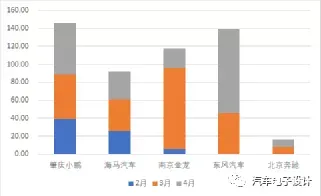
亿纬锂能的情况,我也做了一个相似的图,主要的客户就是小鹏、南京金龙和东风汽车,在 PHEV 方面开始直接给北京奔驰供货。长期来看,随着国外车企的客户的需求量往上走,从下半年开始可能在出货量有看点。
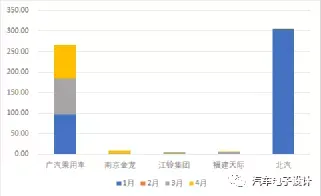
最后是孚能,似乎 1 月份主要是给北汽装了一些,然后是广汽分了 250 MWh 左右过来(和中航之间还是有比较大的差异)。
小结
目前推算装机量如果用保险型号 * 数量 * 公告数据也能参考出来,但是由于和产量时间存在 1 个多月的差异,得出来的结果似乎有偏差。以上数据仅供参考,可能在后续1个月后的保险数据中反映出来。
目前二线电池企业的生存状态更能反映车企的重要性,也客观验证了一条路径,也就是在产品基本稳定的条件下,如果车企的规模拉起来,入股和控股二三线电池企业是双方形成稳定供应的充分必要条件。







