

出行百人会旗下媒体,关注汽车出行产业链进化
原创 郑文
陆家嘴的面貌,常常像百乐门舞台上舞女的眼神般,迷离、混沌,瞬息万变。最发达的交通枢纽、首屈一指的消费天堂、随黄浦江翻涌的资本浪潮、遍地开花的国际盛会…… 霓虹灯、橱窗就这样迷醉着一颗颗心脏。
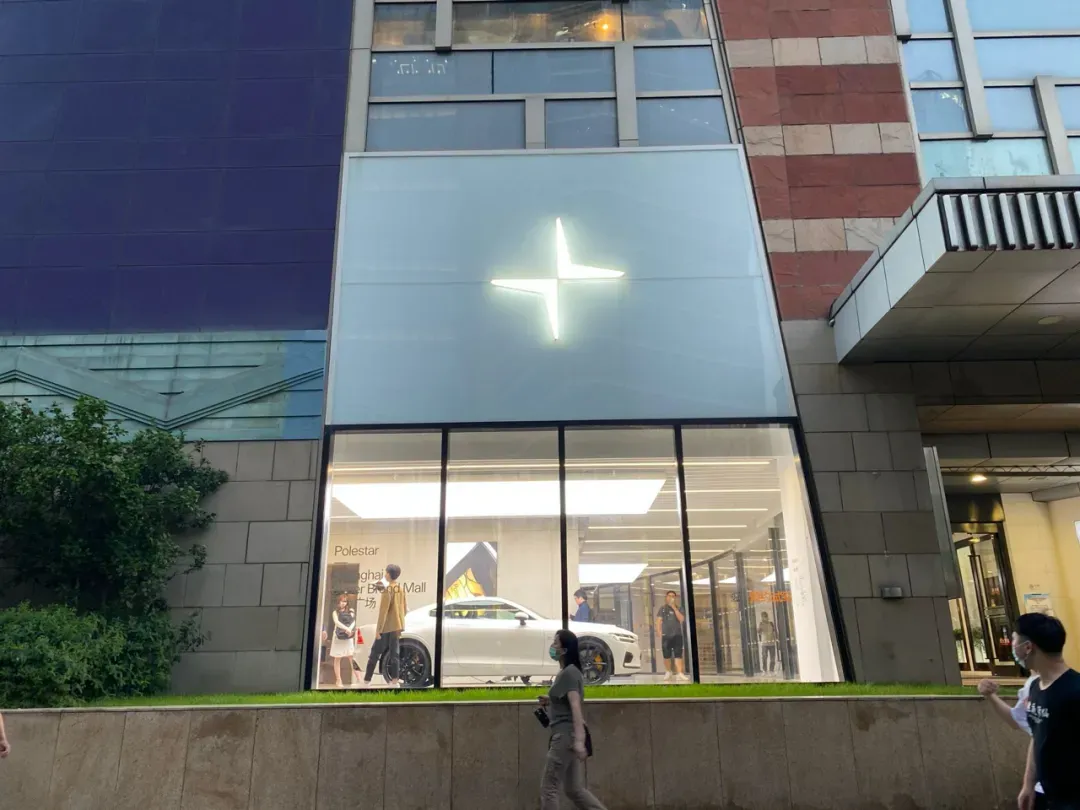
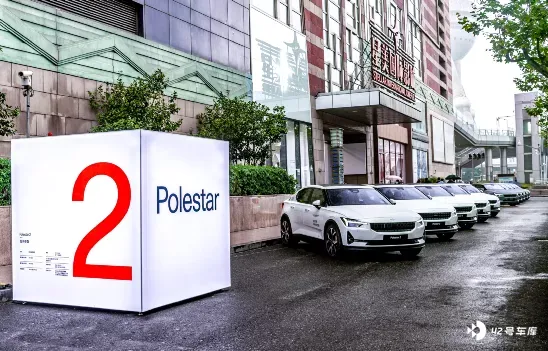
在东方明珠塔正南方向 200 余米距离,陆家嘴环路和名商路交叉口的正大广场,人群熙来攘往。每个橱窗呈现的品牌形象似乎都耀眼得像天之骄子般降临人间。在这排橱窗中,极星的灯格外亮,像要吸引住所有目光的驻足。
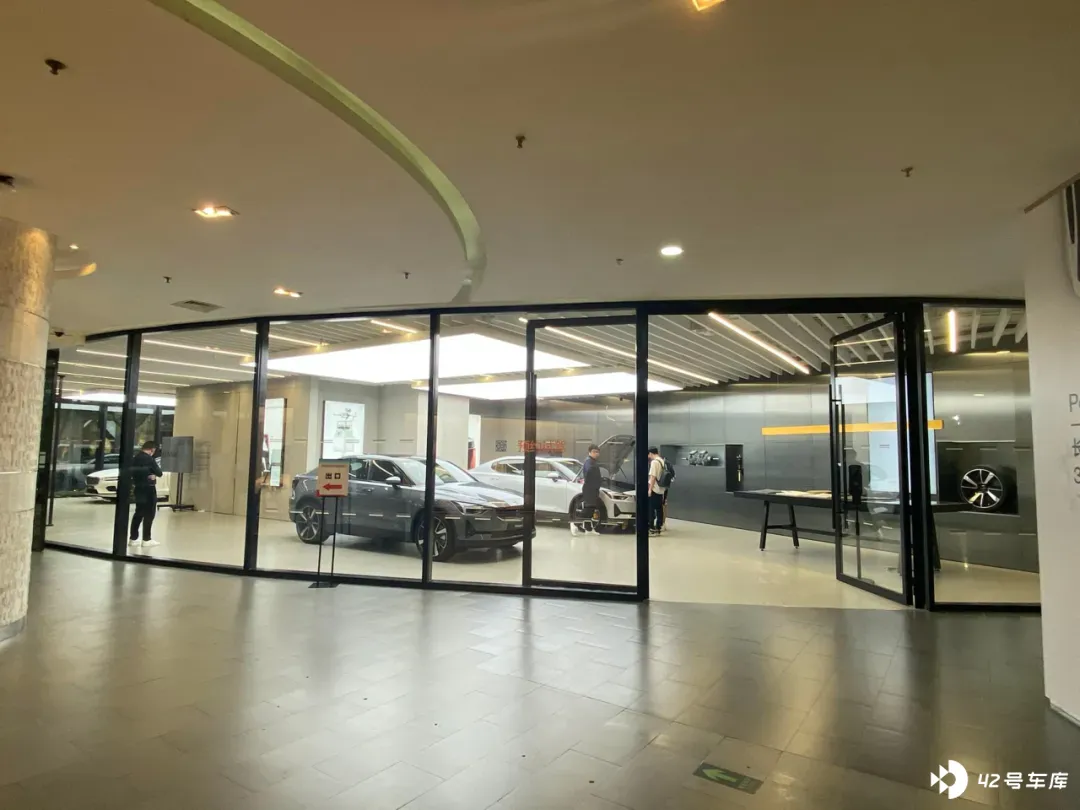
然而,这家于去年 11 月底开业的展厅,也正在用它 「即便在商场进出口位置依旧空无一人」 的状态,暗示着这个汽车行业新生儿的困境和艰辛。
灯越亮,越落寞。
陆家嘴可以将极星吸纳过来,但却并不负责它的归宿。夜幕降临,在五彩斑斓的霓虹里,似乎三步两步就能触到舞台中央,然而在那些混沌的夜晚里,未来是明一半,晦一半的。
嵌在正大广场橱窗的极星,像那些在圆环形行人天桥上的过客一样,迷失在急流中。
极星究竟要成为什么?
4 月 13 日,极星 2 拓宽产品车型,提供了单电机与双电机版本,搭配 64KWh 和 78KWh 两款电池包,共三款车型,将售价区间拉低至 25.28 万元起。就在当晚,福特 Mustang Mach E 强势上市,两天后极氪 001 震撼发布,所有的关注度都被它们抢走。
没有多少人在乎一个叫极星的品牌,推出一款车型的新版本。走到今天,极星的问题似乎依旧还停留在 「一个新品牌如何让别人知道」 的阶段。
「活着」。
这两个千斤重的字又变得立体起来。一个残酷的现实是,2020 年极星在中国累计上险数 365 辆,刺眼且扎心。
此时,再来重新审视极星,价格区间的拉低,对极星来说根本就无济于事。问题还是原来的问题 —— 品牌成立时就该明确的问题。
当柏拉图提出 「我是谁?我从哪里来?我要到哪里去?」 的哲学命题时,就注定两千多年后依旧有很多人要困顿于此。
极星显然也在此行列。
展厅经理向《出行百人会 / AutocarMax》介绍极星 2 时,在话术中极尽地向沃尔沃靠拢,更不怯于做 「极星之于沃尔沃,就如同 AMG 之于奔驰」 的类比。
「极星的客户,很多都是沃尔沃用户转化过来的。」
最该说清楚的是极星品牌独特在哪里,然而他没有,销售逻辑和话术存有明显漏洞,很容易就能被打破。
当沃尔沃电动化时,极星又该如何?他不知。
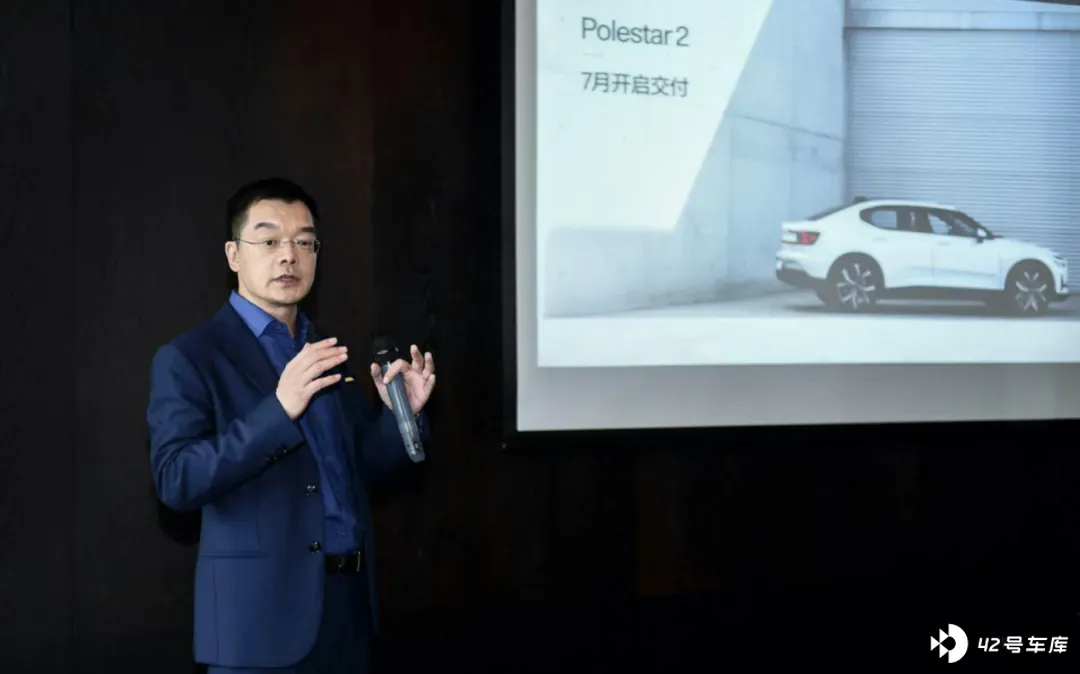
事实上,在展厅开业时,当被问及极星与沃尔沃的调性区隔时,关于极星的描述,彼时还在任的极星中国区总裁高竑也未能言明。
刚开始说它很酷,它是一个高性能品牌,它是一个青出于蓝胜于蓝的品牌,有时又说他们强调安全。品牌调性连自己都不能明确表达,又如何清晰、具象地传达给消费者?
2016 年,吉利和沃尔沃提出 Polestar 独立的想法,想要给它赋予新的含义。彼时,新品牌其实明确确立了 「极致性能」 的定位。
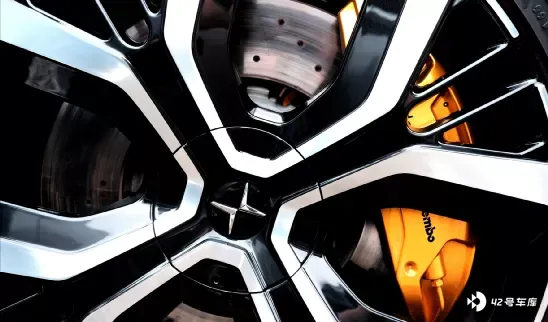
于是,极星 1 的参数的确达到了 「极致」:动力 600 匹马力、输出扭矩 1000N・m、碳纤维车身减重 230kg、避震系统中的爱马仕 Öhlins、Akebono 6 活塞制动卡钳、400mm 刹车盘…… 所有信息都让人肾上腺素飙升。
然而,这些都无法让人忽视,极星 1 的设计与沃尔沃的如出一辙,无论是雷神之锤大灯,还是直瀑式中网,又或是几乎一致的内饰,都让人惊呼这是一台双门 GT 版的沃尔沃 S90。
如果说此时的品牌调性还相对清晰,那么此后的产品布局就在定位不清的道路上蒙眼狂奔。姗姗来迟的极星 2 在设计层面依旧与沃尔沃暧昧不清,其原型是 2016 年沃尔沃发布的 40.2 概念车,与此同时极星 2 还丢掉了 「极致性能」 标签。
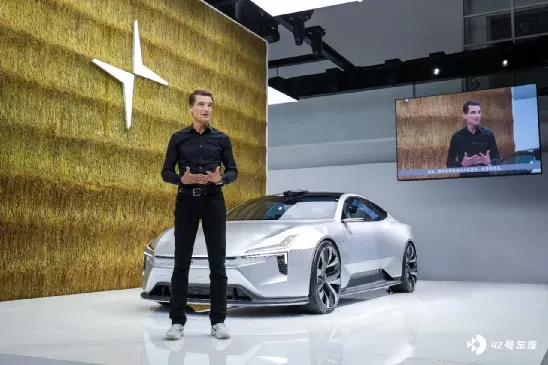
或许是设计被诟病得太多,极星 Precept 决心甩掉沃尔沃设计的标签。Precept 意为宣言,全新的设计理念,似乎宣告斩断与沃尔沃千丝万缕的瓜葛。
在 Precept 首秀中,同时斩断的还有 「极致性能」,自那之后极星的品牌定位似乎走向 「极致环保」。
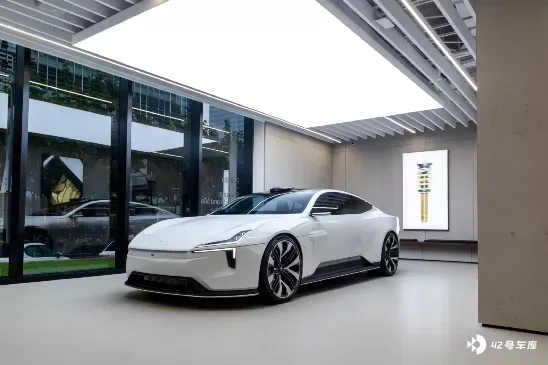
极星 Precept 的内饰采用了多种创新环保材料,包括可回收的 PET 塑料瓶、渔网和软木纤维。应用于 Precept 的内饰面板和座椅背板的则是天然亚麻纤维复合材料。
然而,「极致环保」 也未见有大范围的营销造势,迷茫的极星,是还在摇摆吗?
李书福还有耐心吗?
在一千多个日夜里,以蔚来、小鹏为代表的第一批造车新势力已经努力获得阶段性胜利;房地产企业等门口的野蛮人虎视眈眈;传统车企发布新品牌誓夺回主动权;互联网企业也想凭借自己的产品生态来分一杯羹,潮水一浪盖过一浪。
被开垦的处女地热闹非凡,极星静静地隔岸观火。
作为吉利电动化的急先锋、试验田,极星这个冲在一线的品牌,李书福还有耐心等下去吗?所有人都无法忽视,在电动化领域,吉利依旧未成势。
从 2015 年高调发布 「蓝色吉利行动」 新能源发展战略后至今,吉利转型并不顺利。2019 年全年,吉利汽车新能源及电气化车型总销量是 11.3 万辆,占总销量的 8.3%。2020 年旗下几何 A、几何 C、帝豪 EV、帝豪 GSe 等新能源车型总计销量仅为 6.81 万辆,销量占比 5.16%。
同期,特斯拉全年累计销量达到 49.95 万辆,即便是传统车企比亚迪也达成 17.9 万辆的成绩。
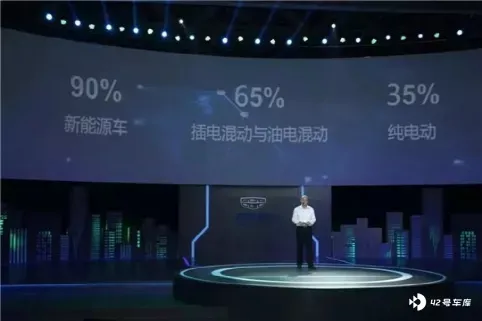
「蓝色吉利行动」 的战略目标是:实现到 2020 年新能源汽车销量占吉利整体销量 90% 以上;其中插电混动与油电混动汽车销量占比达到 65%,纯电动汽车销量占比达 35%。毫无疑问,占比差值宣告着吉利新能源目标的初步失败。
就在去年年初,李书福前往哥德堡参加沃尔沃汽车董事会,听取托马斯・英格拉特的工作汇报时,就表达出对于极星在中国市场的发展现状非常不满。李书福曾在私下场合表示,极星声量太小,甚至连负面都很少见。
从一开始,极星团队似乎就缺乏那种称为 「激情」 的东西。
2017 年 10 月 17 日,沃尔沃在中国上海向全世界宣布旗下高性能品牌 Polester 将成为一个全新的、独立的高性能豪华电动车品牌。
在这 4 个年头里,这个新的 「搅局者」 自第一款混动 GT 跑车极星 1 亮相之后,基地规划、渠道布局进展缓慢,2019 年 10 月份第一家门店才开始运营,走量的第二款产品极星 2 直到 2020 年中才姗姗来迟,品牌营销层面存在感亦微乎其微。
对手特斯拉则是用了一年时间实现在上海从破土动工,到交付。
不要忘了,极星并非像其它造车新品牌一样需要一切从零开始。正如李书福所说的,极星背靠吉利与沃尔沃两家传统车企,这意味着极星相比其它造车新品牌,在研发设计、技术储备、生产制造等方面天然就拥有了不小的优势。
期间,人事变动频繁倒成了极星的新闻点,就在今年 3 月 16 日,极星宣布高竑不再任极星中国区总裁,由全球战略与发展部门的负责人内森・福肖(Nathan Forshaw)接任。
高竑上任仅一年。去年同一天,高竑从吴震皓手中接过这一职位。再算上更早的沈峰,短短四年,极星不可思议地经历了 4 任中国区总裁。
技术大咖沈峰,在辞任极星 CEO 之后很快转战蔚来,似乎也在一定程度上折射出,他对极星的信心不足。
无论如何,极星都不能再这么慢条斯理下去了,激烈厮杀的战场不允许,集团内部也不允许。
首先,沃尔沃已经有了完整的电气化战略,到 2025 年希望纯电动车销量占总销量的一半以上,到 2030 年沃尔沃将转型成为纯电动汽车品牌。而看沃尔沃像照镜子一样的极星,难道还睡得着觉吗?
稍微梳理吉利控股旗下的品牌矩阵,还有个路特斯的存在,吉利也曾宣称决定将其打造成保时捷一样的超豪华品牌,甚至将其带领向电动化之路。
如此一来,托马斯口中的 「极星要做电动车中的保时捷」,也显得有些尴尬。
旧虑未解又添新愁,吉利在全新构架下,再次发布全新智能品牌极氪,来势汹汹的极氪品牌或许免不了与极星产生兄弟阋墙的宿命。
即便到今天,当我将极星 2 照片发到朋友圈时,仍有人问是什么品牌的车。相比之下,极氪品牌 001 早在发布之前就已经有很多网友翘首以待了。尴尬的是,极氪 001 与极星 2 的价格区间也有了很大的重叠。
「我只是替你担心,同样都是汽车品牌,有的出了圈,有的盈了利,而你却像是一颗流星,迅速殒落。」






