

出行百人会旗下媒体,关注汽车出行产业链进化
作者:郑文
大潮退去,方知谁在裸泳。
巴菲特此名句在各行各业,屡试不爽。自 2018 年以来,资本市场经历过自动驾驶狂欢之后,逐渐意识到自动驾驶技术的高研发投入与中短期发展的不确定性。狂欢很快退却,趋于冷静。于是,时间再次展现魔法,更具商业化可能性的企业,浮出水面。
走过纯粹的资本狂欢、泡沫、冷静的市场,自动驾驶在 2021 年来到了 「场景攻守战」 阶段。这当然意味着,对商业化落地的更细致探索,企业们试图剥离出更容易实现的场景,率先进行落地应用。
至今,自动驾驶商业化落地场景已经很多,可分为港口、矿山、干线物流、末端配送、Robotaxi、园区物流等等。在诸多场景中,又属干线物流被寄予最大的厚望,它被认为将是最快实现商业化应用的场景之一。
它也被认为是仅次于 Robotaxi 的第二大商业化应用场景。那么,我们对 Robotaxi 已经相对熟悉了,干线物流又是什么应用场景呢?其实我们常规所说的自动驾驶卡车,大都默认干线物流的场景落地。
干线物流正是指在公路运输网络中起到骨干作用的线路运输,主要特点是运输距离长,运输线路基本是高速公路,运输车型则是以重型载货车和牵引车为主。
自动驾驶卡车市场规模并不小于离我们更近的乘用车市场,有外媒预测,到 2027 年全球卡车自动驾驶的规模将超过 880 亿美元,潜在市场规模超过万亿。
2020 年以来,这一场景赛道升温:头部玩家加速赛跑,新玩家纷纷涌入。进入 2021 年之后,热度更是不断攀升,其中,以 「头部自动驾驶科技公司图森未来成功登陆纳斯达克,成为全球自动驾驶第一股」 为标志性事件。自动驾驶卡车重新来到人们的谈论话题中。
头部效应显现
随着不断的技术、业务探索:
一条路上,图森未来、智加科技、主线科技、赢彻科技、宏景智驾等科技公司,在产业定位与商业模式上逐步清晰,并逐渐形成优势。他们也相继与产业中头部主机厂和物流场景方达成深度合作关系,抢占着生态优质资源;
另一条路上,小马智行、希迪智驾、清智科技等 Robotaxi 玩家,也跨场景而来,他们的差异化技术优势成为他们入场的底气。比如,小马智行有乘用车自动驾驶技术、数据优势;希迪智驾则是走 「车路并行,以路带车」 的布局思路;清智科技则有多年商用车 ADAS 开发经验,有客户基础优势。
提到自动驾驶卡车,就不得不提到全球自动驾驶第一股图森未来。市值超过 100 亿美元的图森未来专注于研发可商用的 L4 级别无人驾驶卡车解决方案。
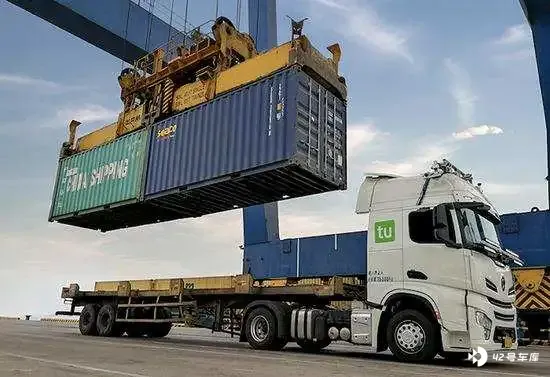
2020 年图森已经与卡车制造商 Navistar 和大众旗下 Traton 展开前装量产合作,共同打造并交付 L4 级无人卡车,该款车已收到了 5700 辆预订订单,按计划会在 2024 年投产。
目前,已围绕托运人、承运人、铁路公司、货运经纪人、车队资产所有者、卡车硬件合作伙伴打造了全球第一个 「自动驾驶货运网络」 AFN。
同样强大的还有智加科技,它拥有 L4 级全栈自动驾驶技术研发能力。除单车智能之外,智加科技积极推进 「自动驾驶 + 智能网联」 在干线物流场景的应用实践,实现车路协同下的 「仓到仓」 场景 L4 级自动驾驶,探索未来智慧交通方向。
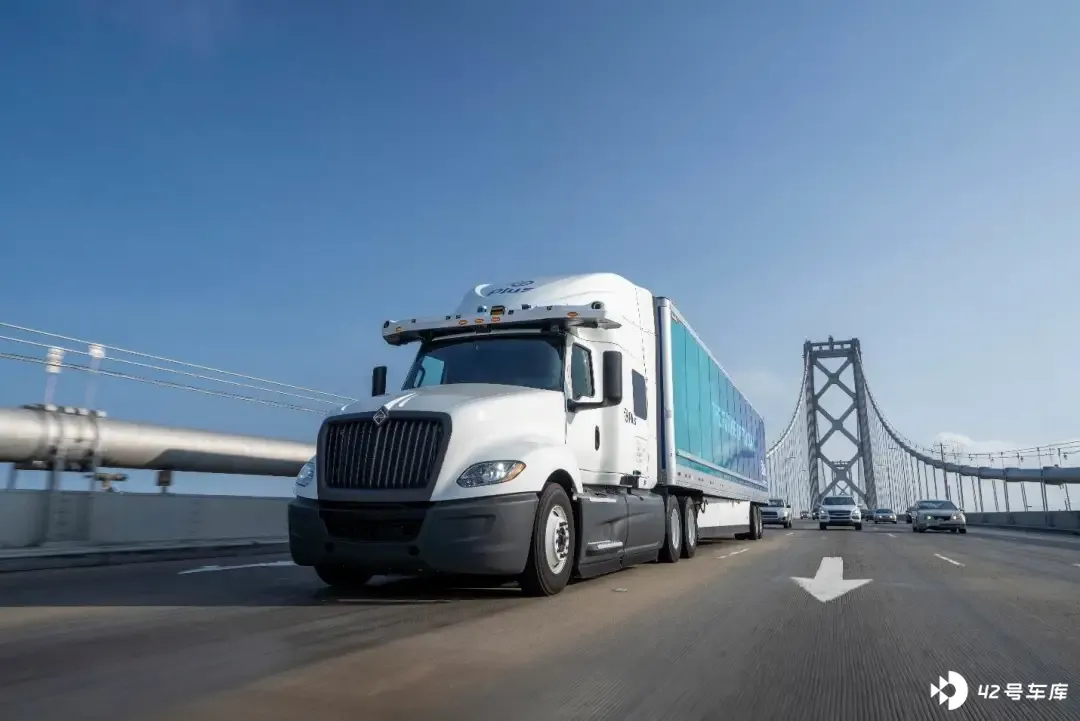
智加科技已与全球十大卡车 OEM 厂商中的四家合作,包括中国最大的卡车制造商一汽解放和其他三家国外 OEM 厂商。今年年中,智加科技助力一汽解放推出的高级别自动驾驶重卡 J7 L3 将实现量产上市。
说到量产车,就在刚刚开幕的 2021 世界人工智能大会上,嬴彻科技展示了两款自动驾驶重卡的量产车型,分别与东风商用车、中国重汽联合开发。因此,赢彻科技成为全球最早量产自动驾驶重卡的企业。
这两款重卡搭载的嬴彻轩辕自动驾驶系统,于今年 3 月发布,全栈自研。轩辕自动驾驶系统核心算法和软件加速升级之后,「语义分割」 优势明显,可实现即使在遮挡或是稀疏点云输入的情况下也能准确辨别驾驶场景下的小物体。
赢彻的高管团队同样不可忽视,除了有深厚自动驾驶基础的嬴彻科技 CEO 马喆人,还包括前百度机器人和自动驾驶实验室主任杨睿刚、前东风商用车总经理黄刚、前华为美国技术副总裁田琛、前圆通速递营运中心总经理阿玉顺。
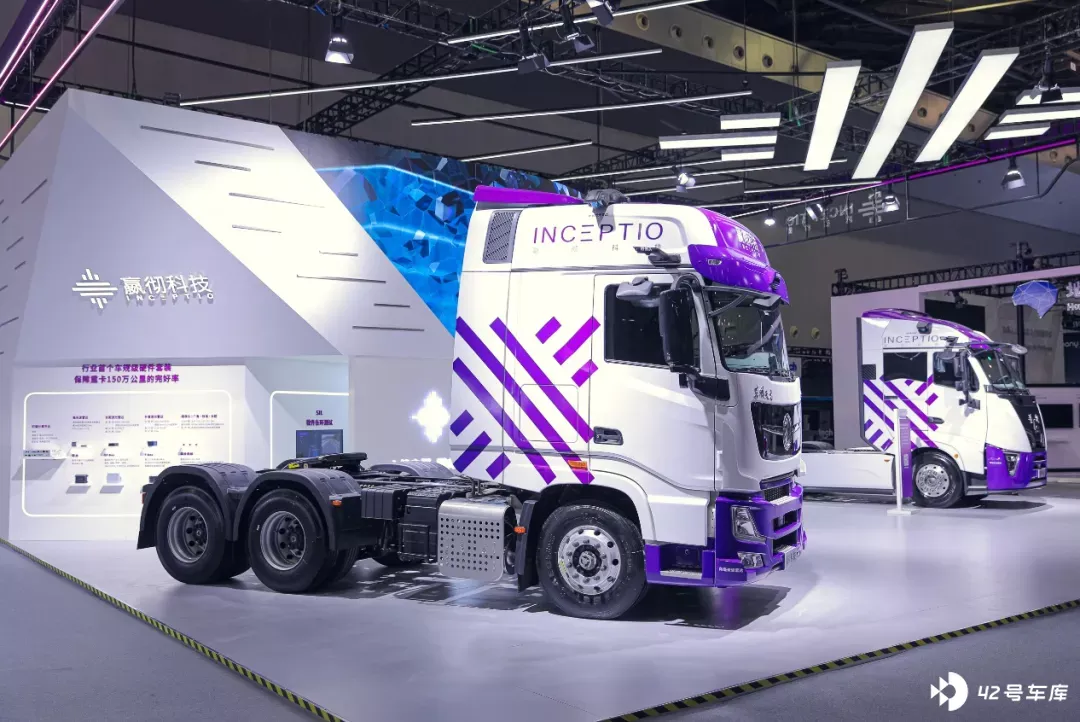
依托全链条的顶尖人才组合与可提供战略资源的产业资本,嬴彻科技形成 「全栈自研 + 重卡量产 + 运力运营」 核心能力。
同样是在人工智能大会上,跨界而来的小马智行也刷足了存在感。今年,小马智行成立卡车事业部 「小马智卡」,并获得广东省首张自动驾驶卡车测试牌照,正式形成 「Robotaxi + 自动驾驶商用车」 双轮驱动的业务布局。
小马智行副总裁、小马智卡负责人李衡宇介绍,其以干线物流为重点的自动驾驶卡车已开展 200 多天的道路测试。5 月 11 日,小马智卡宣布获颁道路运输经营许可证,已正式开展商业运营,目前已完成约 13,650 吨货运运输,商业运营里程达 37,466 公里。
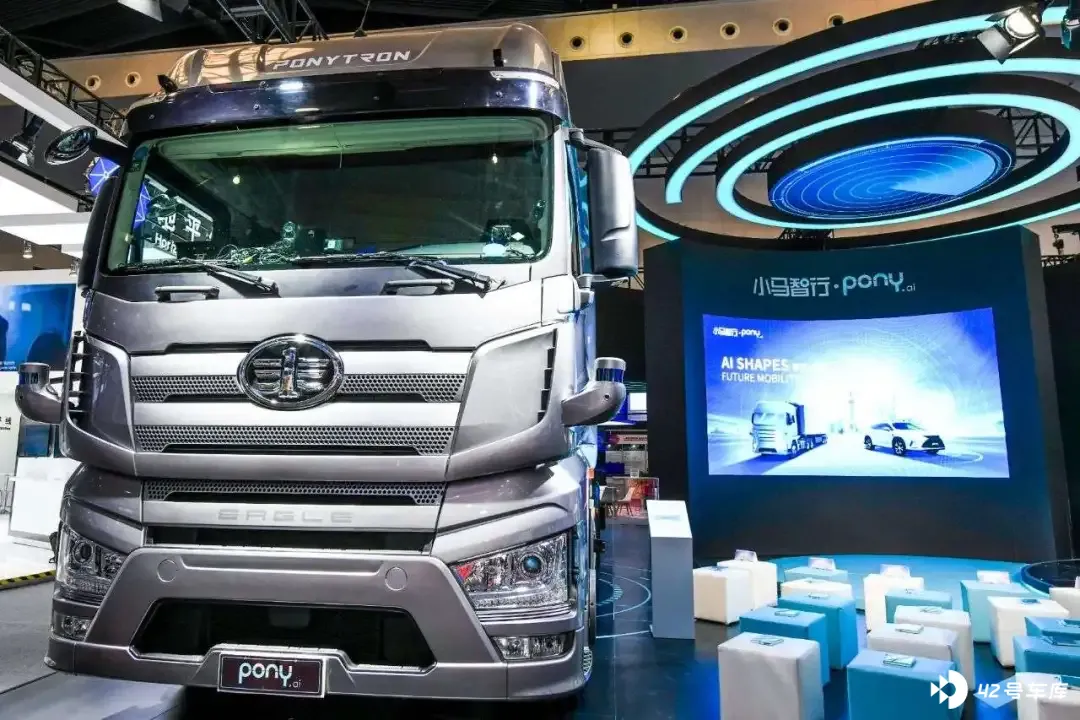
对于后来者丢失的先发优势,李衡宇似乎也并没有那么担心:「乘用车与商用车之间有很多经验是可以迁移的,比如仿真系统、底层感知、控制的能力等。学习的过程会加速,因为已经有了驾驶的基础和经验。」
值得关注的是,自动驾驶卡车对感知距离要求非常远,目前图森未来和智加科技都开发出了 1000 米感知技术。而这一块的技术,小马智行正在加紧追赶。
李衡宇在媒体采访中强调,「我们从没有把这些公司当做真正的竞争对手。我们的共同目标其实是要在各个领域、场景中解放人类劳动力,甚至做得比人类司机更好、更安全。」
再煎熬 10~15 年?
根据国家统计局数据,2020 年中国社会物流总费用为 14.9 万亿元,占 GDP 比重 14.67%,而在物流运输结构中,公路货运占据着绝对的主导地位,长期在 70% 以上,重卡保有量超过 900 万辆。
然而,这个具备万亿级规模的市场,60% 的运力却掌握在小型车队和个体户手中,这也直接导致安全问题成为公路货运一直以来的最大痛点。2016 年公安部数据显示,我们货运车辆在机动车中占比只有 12%,却制造了 48% 的交通事故死亡人数。
图森未来董事长陈默心中有这么一个理想状态:「我们希望可以解放司机,希望司机可以做城配。运个货,到那儿喝杯咖啡,抽个烟,卸货,不是那么累。但是在高速公路上枯燥地驾驶,是非常折磨人的,而且危险,对其他周围的车也危险。这是我们想为社会创造价值的点。」
理想是丰满的,现实是骨干的。
「无论是从应用场景的复杂度和技术难度,还是从自动驾驶细分领域的商业化进程来看,卡车自动驾驶一定是最先落地的。」 在商用车行业专家刘畅看来,卡车自动驾驶领域更有前景,但离量产应用依旧还有很长一段距离。
的确,2021 年自动驾驶卡车领域似乎迎来了非常不错的拐点。
已经有第一家上市公司,已经有量产车订单,已经在真实环境中路测,上下游正在形成较强的战略合作关系,但即便如此,整个无人驾驶卡车行业仍面临巨大的商业不确定性。
「从第一台量产车出现开始,我们认为货运全部无人化还需要 10 年到 15 年。」 陈默的话实在且残酷。从宣布量产合作到新车真正下线,至少要 3 到 4 年。而要实现全无人化货运,从量产车下线算起,图森未来认为还要 10 到 15 年。
在陈默看来,无人驾驶卡车商业落地的最大挑战是匹配资源,无人驾驶需要非常多资源,上游需要主机厂,包括传感器、芯片,大家配合才能把车做出来;下游你要想投向市场,那得有人用。
自动驾驶干线物流产业生态包括以激光雷达、芯片、高精度地图等新型零部件供应商与技术服务商,自动驾驶科技公司,商用车主机厂,物流场景方,以及云服务商、通信运营商等通信网络服务商,产业链庞大。
马喆人观点一致:「做自动驾驶的人,别一开始老想着要颠覆汽车产业,这是一个非常天真的想法。汽车产业链之所以有极其庞大和复杂的协作关系和结构,并不是因为它落后,而是有深层次的对安全、规模和效率的极致追求。自动驾驶一定能够去撬动现有的汽车产业链,但它必须要和传统的汽车产业链深度融合,而不是去颠覆它。」
而在这之前,这些科技企业能做的就是努力让自己不要死在黎明之前。这也意味着,图森和同类公司还将持续烧钱,继续找钱,继续坚守黎明前的暗夜。
自动驾驶烧钱是众所周知的。领军企业 Waymo 成立之初就开始挑战 L4 级高阶自动驾驶,每年花费近 10 亿美元。
国内领头羊图森未来尽管前后共获得 5700 台卡车订单,但订单还尚未交付,连年亏损是常态。在图森未来的招股书中,显示 2018 年~2020 年公司净亏损分别是 4,501.8 万美元、1.45 亿美元和 1.99 亿美元。最新的财报显示,今年一季度净亏损 3.85 亿美元。亏损面持续扩大。
所幸一树杨梅足够令人垂涎欲滴。
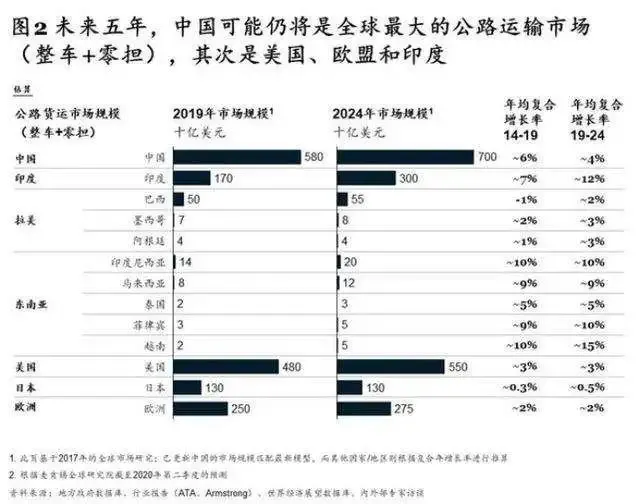
根据亿欧智库的测算,2030 年中国干线物流重卡保有量将达到 627 万辆,自动驾驶干线物流潜在经济效益将达 14,045 亿元。综合考虑技术、供应链、政策与法律法规等影响因素,2030 年自动驾驶干线物流市场规模将达 8,539 亿元。
所以,熬着吧,谁坚持到最后就成功了。







