

出行百人会旗下媒体,关注汽车出行产业链进化
作者:郑文
世上的悲欢,并不相通。
第三季度财报出来后,各家有各家的状况。特斯拉在质疑、黑红中已然有了一骑绝尘的迹象,宁德时代则是走在钢丝上,焦虑中前行。
如果说,宁德时代是在努力保持平衡中扩张的话,那么比亚迪的烦恼可能更深刻,在原材料成本上涨中无奈。干了等于白干,真叫替上游打工,有苦说不出。
但所幸,在经济生产恢复中和新能源风口下,他们的麻烦,都是甜蜜的烦恼。
特斯拉在争议中攻城略地
特斯拉公布的三季度财报,显示季度营收达到 137.57 亿美元,同比增长 58%;净利润达到 16.18 亿美元,同比大增 389%。
三季度,特斯拉在全球交付 24.1 万辆新车,创新记录。而在中国市场,特斯拉第三季度总计销量是 7.3 万辆。在实现创纪录的销量、营收的同时,特斯拉净利润连续第二次突破 10 亿美元,连续九季正盈利。
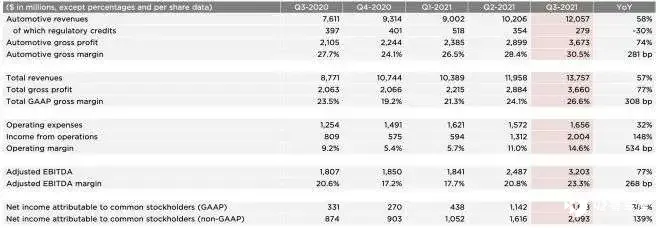
当然,这份成绩单中,中国市场贡献不小。特斯拉称:「整个三季度,中国一直都是我们的主要出口中心,我们在中国的产能已大幅提高。」
在特斯拉向 SEC 递交的文件中显示,今年第三季度特斯拉在中国市场收入达到 31.13 亿美元,同比大增 78.5%;前三季度在中国去实现的营收是 90.15 亿美元,约占全球收入比例的 25%,仅次于美国,成为特斯拉的第二大市场。
热情的资本市场报以最热烈的掌声。在特斯拉公布三季度财报的这一日,引发股市大涨,这只蝴蝶扇动的翅膀,迎来了无数的同频、共振。
没错,特斯拉的惊天市值,也继续在逆袭。
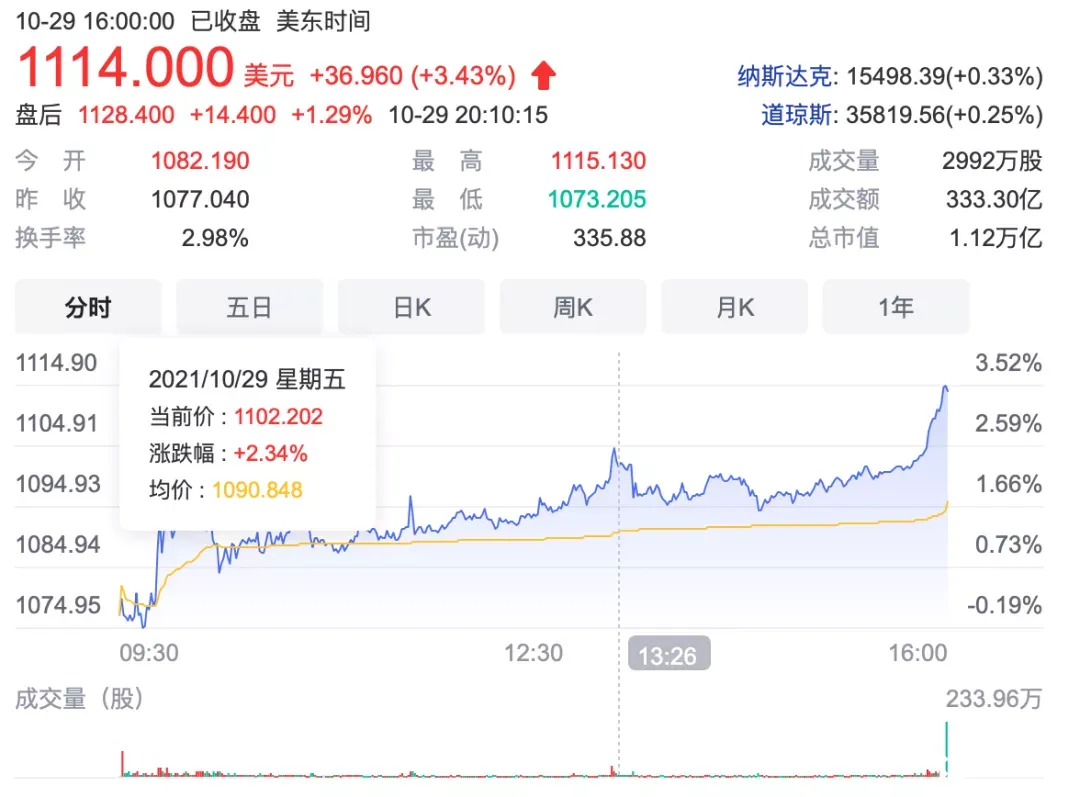
就在上一个交易日,特斯拉再次突破新高,以 1114 美元的股价收盘,市值来到 1.12 万亿美元,稳坐全球车市第一股。
在财报中,特斯拉做出预测,未来营业利润率将继续增长,预计新车交付量将实现 50% 的年平均增长率。「电动汽车需求仍处于结构性转变中。」
在财报中,特斯拉强调,「我们相信,在路上行驶的特斯拉汽车越多,就有越多的特斯拉车主向世界传递电动汽车的优势。」
宁德时代盛世下的隐忧
就在近日,一则来自市场的销量,让特斯拉和宁德时代这两个资本市场的宠儿产生了联动。
据消息称,特斯拉向宁德时代预订了 45GWh 的磷酸铁锂电池。按照 Model 3 的配置计算的话,这是 80 万辆新车的装备量。
当然,这也意味着,特斯拉的高成长性如果开始兑现,宁德时代的业绩增长就是必然的。
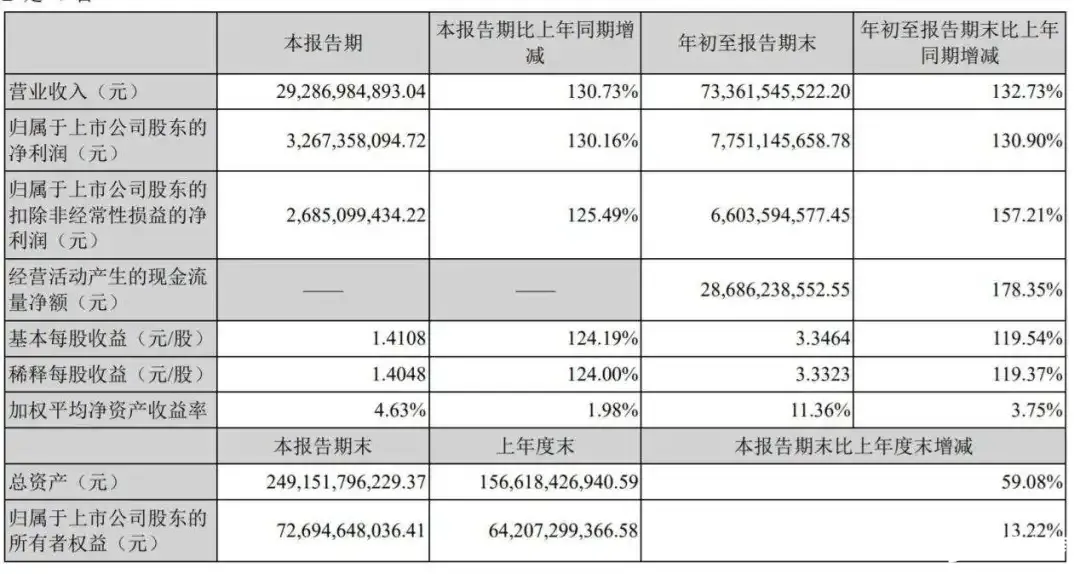
三季度报显示,宁德时代营收增长 130.73%,至 292.87 亿元;净利润为 32.67 亿元,同比增长 130.16%。今年前三季度,宁德时代共实现营收 733.6 亿元,同比增长 132.7%;实现净利润 77.5 亿元,同比增长 130.9%。
事实上,宁德时代与特斯拉一样,也迎来了市值的巅峰。在上一个交易,宁德时代股价再创历史新高,收录于 639.22 元,市值 1.49 万亿元,仅次于 A 股茅台和工行。
这个创业板首家市值突破万亿元的公司,在汽车行业是独树一帜的存在。2018 年 6 月在深交所创业板上市发行价格为 25.14 元开始,宁德时代一路水涨船高,从当时市值不足 500 亿元到今天的车圈第一股,宁德时代就用了 3 年多的时间。
不过,有市场分析人士表示,与其市值相比,这个业绩也只能说在合理范围内,并未超出市场对它的期待。
在三季度数据中,上游原材料巨幅涨价的现实下,宁德时代依旧实现了经营成本的环比下降,从二季度的 29.35% 降至 16.48%。前三季度毛利率基本同比持平。尽管如此,它仍然面临下行风险。
对于宁德时代来说,上游原材料供应端的不稳定,始终是一把达摩克利斯之剑高悬于上空。上个月宁德时代参股的公司出资 2.4 亿美元入股位于非洲刚果(金)的锂矿项目 Manono。
不过,这远远不够。
「宁德时代在上游布局时间太晚,目前主流的锂矿都被瓜分完了。」 一位动力电池行业人士指出,宁德时代的动力电池业务已告别高毛利时代。未来,动力电池占汽车成本比重将进一步降低,也就意味着宁德时代未来可能面临 「增收不增利」。
比亚迪增收不增利
如果说宁德时代存在 「增收不增利」 的隐忧,那么,比亚迪已经在面临这样的现状。
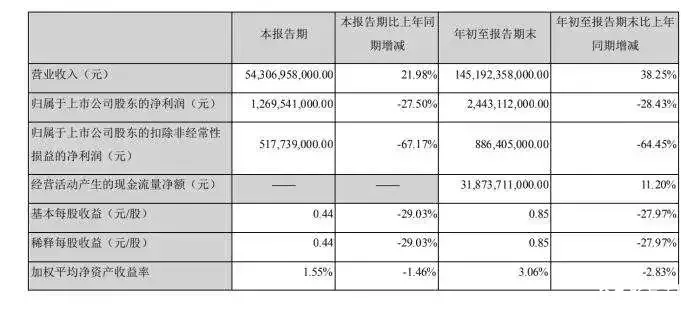
10 月 28 日,比亚迪发布最新业绩报告。财报显示,比亚迪第三季度实现营业收入 543.06 亿元,同比增长 21.98%;归母净利润为 12.7 亿元,同比下降 27.5%。前三季度公司实现营业收入 1451.92 亿元,同比增长 38.25%;实现归母净利润 24.43 亿元,同比减少 28.43%。
从汽车业务产销数据看,比亚迪前三季度全系车型销量达到 45.2 万辆,同比增长 68.32%,其中新能源车销量是 33.7 万辆,同比增长 204.29%。这一增速明显高于中汽协公布的整体销量水平。
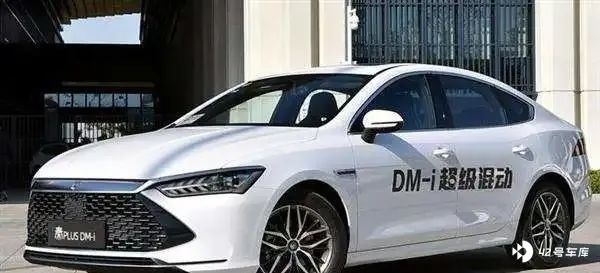
值得关注的是,比亚迪燃油车销量占比持续收窄,自 6 月份起燃油车占比不到两成,插电混动的占比进一步提升。基于 DM-i 打造的多款车型的热销,比亚迪第三季度插电混动产品的销量高达 8.8 万辆,环比上季度增长 111.72%。
即便如此,在收入增长的同时,比亚迪的营业成本增长更为迅速。
前三季度,比亚迪的营业成本是 1263.53 亿元,同比增长 51.81%。以此看来毛利率出现了不小的下降,与去年同期的 20.75% 相较,毛利率下降超 7 个百分点。
很显然,比亚迪归母净利润的下降压力,很大程度来自于成本上升。尽管此方面的压力,并未在财报数据中呈现太多,但仍有迹可循。就在此前,一份比亚迪电池价格上调 20% 的联络函,在市场上传开。
其实,原材料普遍上涨早已不是稀奇事。
据不完全统计,今年以来锂电池的四大主材,磷酸铁锂正极材料由年初的 3.5~4 万元 / 吨上涨到 6~6.5 万元 / 吨;三元 523 动力单晶材料价格由 11~13 万元 / 吨上涨到 18~20 万元 / 吨;人造石墨负极从 3.2~4.5 万元 / 吨上涨到 4~6 万元 / 吨;电解液更是 3.5~5 万元 / 吨涨至 9~11 万元 / 吨……
除了电池原材料,钢、铝、铜、橡胶等系列原材料的价格都飞涨,在一应原材料均不同程度涨价的大背景下,这并非一家之困境。
长城海外多点开花
后疫情时代下,长城表现出了逆势上扬的后劲。
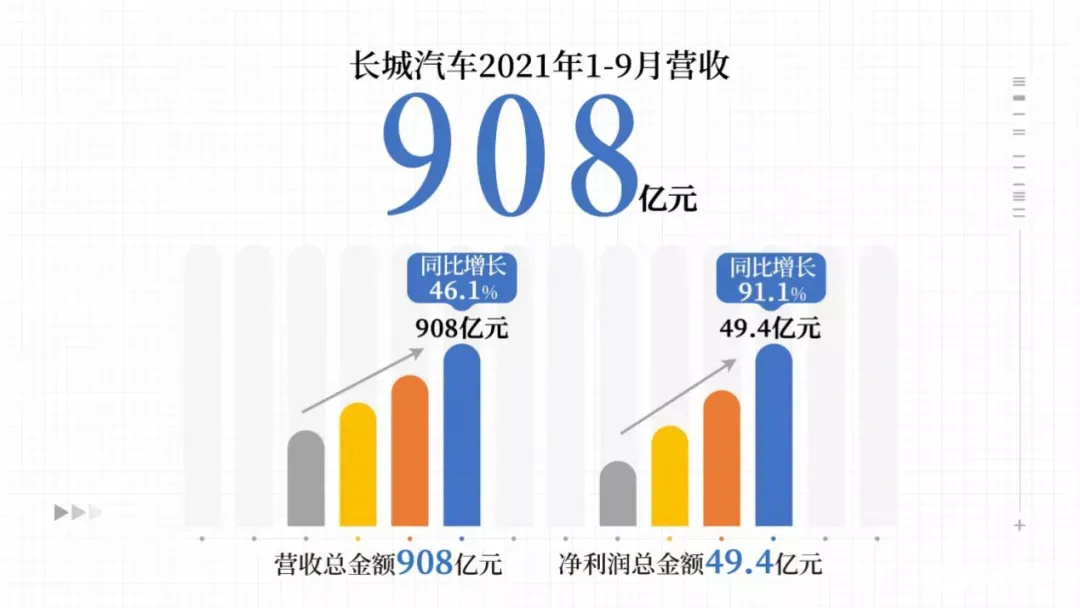
10 月 29 日,长城汽车发布了 2021 第三季度财报。今年三季度,长城汽车营业总收入 288.69 亿元,同比增长 10.13%,净利润 14.16 亿元。1-9 月,长城汽车实现营业总收入 907.97 亿元,同比增长 46.11%,净利润 49.45 亿元,同比增长 91.13%。
助力营收和净利润双双增长的是实打实的销量。得益于产品矩阵加速焕新,核心技术实力不断突破,以及海外市场发展持续深化,今年 1-9 月,长城汽车不仅实现新车销售 88.4 万辆,同比增长 29.9%。
值得一提的两个点,是长城单车售价的持续提高和海外销量的日渐提升。除了销量、业绩、市值的增长外,长城汽车的品牌溢价能力还在持续提升。如今,长城的平均单车售价已经达到 10.27 万元,同比增长 12.50%。
在哈弗 H6、哈弗初恋、哈弗大狗、长城炮等 4 款全球化车型的助力下,长城汽车海外征程多点开花,前三季度累计实现海外销量 9.8 万辆,同比增长 136.3%,整体销量占比达 11.1%。
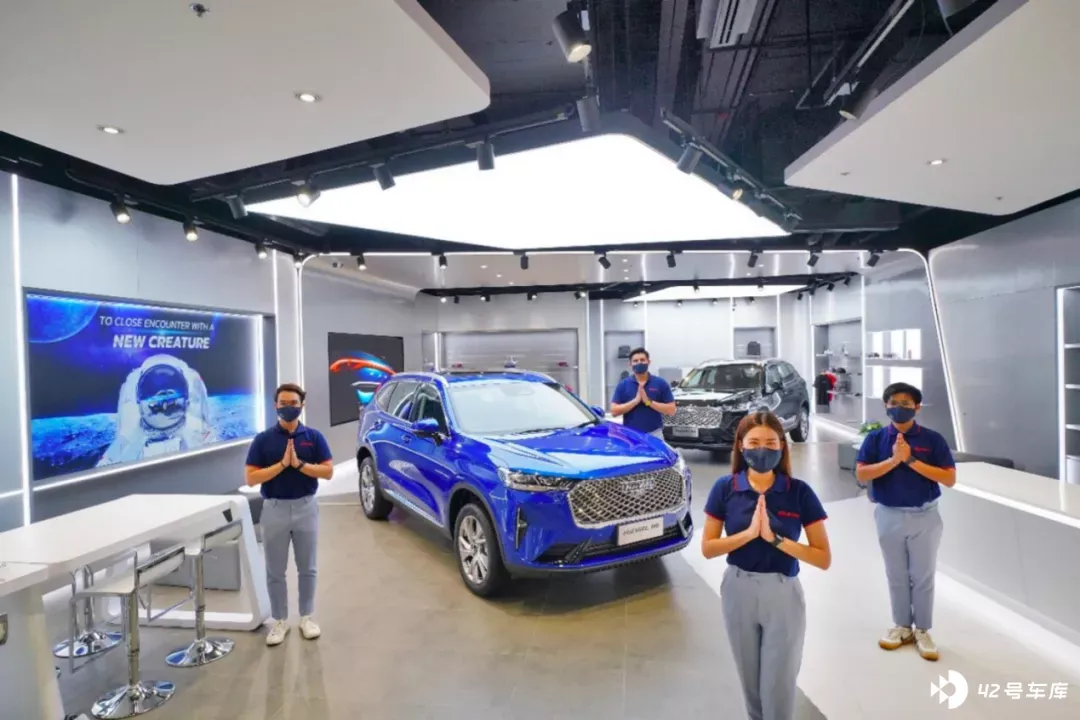
其中,在泰国市场,哈弗 H6 HEV 位居 9 月当地 C 级 SUV 细分市场单月销量第一名,占有率达 33.2%,已连续两个月保持 C 级 SUV 市场冠军;在俄罗斯市场,长城汽车 9 月销售新车 3,513 辆,同比增长 147%,突破单月历史销售记录。
三季度,长城汽车继续大规模推进全球发展,正式进入埃及、文莱以及欧洲市场,并投产湖北荆门整车生产基地、收购巴西伊拉塞马波利斯工厂,进一步扩大了长城汽车全球生产布局。
此外,海外经销商大会上,长城提出 2025 年海外销售 100 万辆的新战略目标。







