

最近跟大家交流,有个很重要的节点就是 400V 往 800V 有一个高压平台的切换,其中变化比较大的两个点,是对电芯的要求突出了快充倍率,另外一个就是 SiC 会在逆变器、OBC、DC-DC、PTC 和电动压缩机上全面使用,这就是一个最大的变革点。
Wolfspeed 在 17 日的投资者大会的主题是《Driving the transition from silicon to Silicon Carbide》,132 页已经放到知识星球上去了。在这里我摘录部分有趣的东西做点评。
备注:10 月 27 日的季度会议中,也有一些有价值的信息。
1). Wolfspeed 和通用汽车的合作:
WolfSpeed 的碳化硅设备将为通用汽车在多种不同车型高效的电动汽车驱动系统,我的理解是通用不光在皮卡的 800V 上 SiC,在 400V 上也要用 SiC,根据 Cree 的说法 2024 年,也就是说这里的迭代速度会很快。
2). 除了电动汽车,还有一些其他的的产品,比如太阳能逆变器、电网形成、并网逆变器、风力涡轮机,是否能谈谈这些产品?
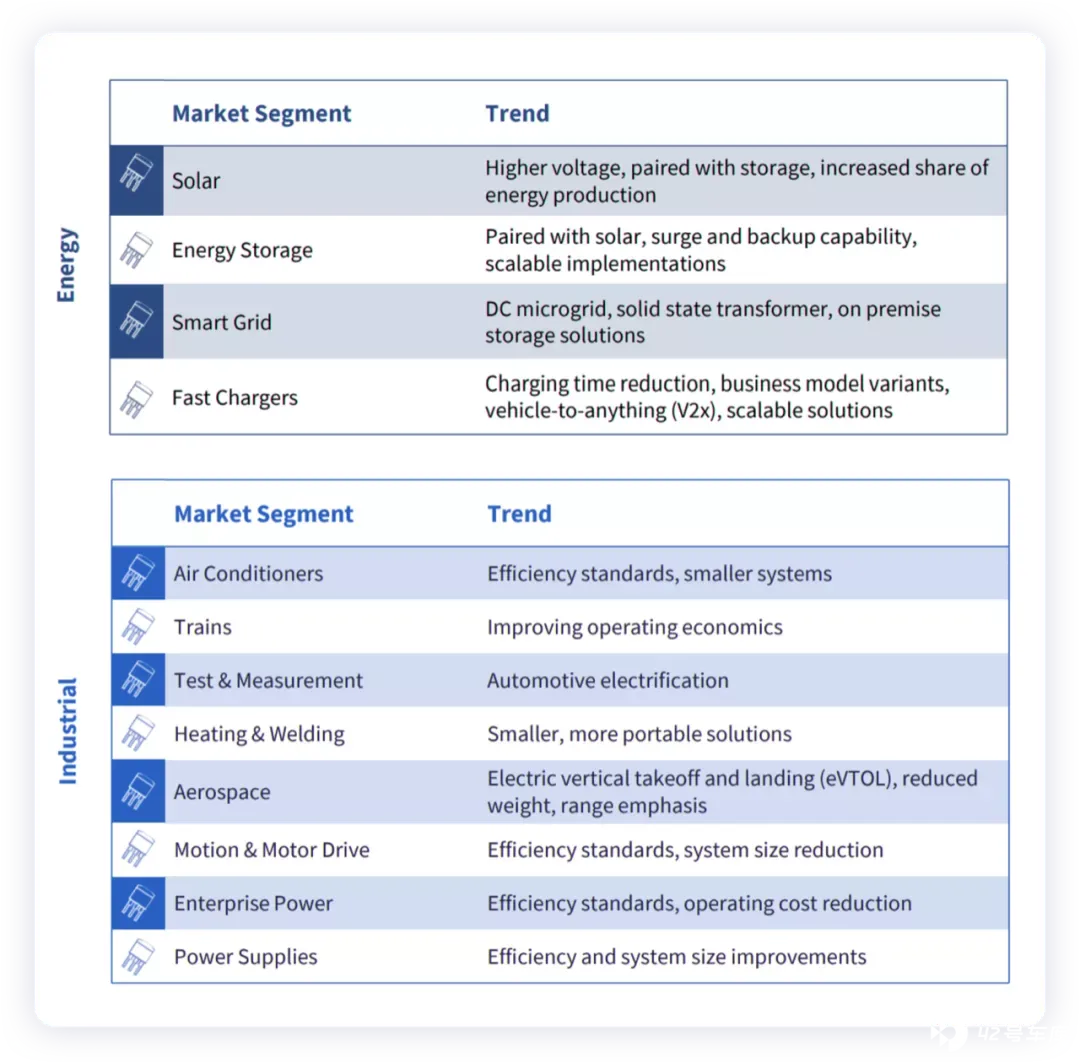
WolfSpeed 有超过 180 亿美元的销售渠道(8200 多个项目),其中大部分是汽车,但还有很多项目是工业类的应用,比如太阳能、充电设备、智能电网。从广义的工业市场来看,许多不同的终端设备从硅转向碳化硅。
3). 电动汽车的母线电压包括 400v 和 800v 的,WolfSpeed 提供的产品主要包括 750V(400V 应用)或者 1200V(800V 应用)的,WolfSpeed 发现许多汽车客户正在从 400v 母线电压迁移并过渡到 800v 母线电压。
市场预测
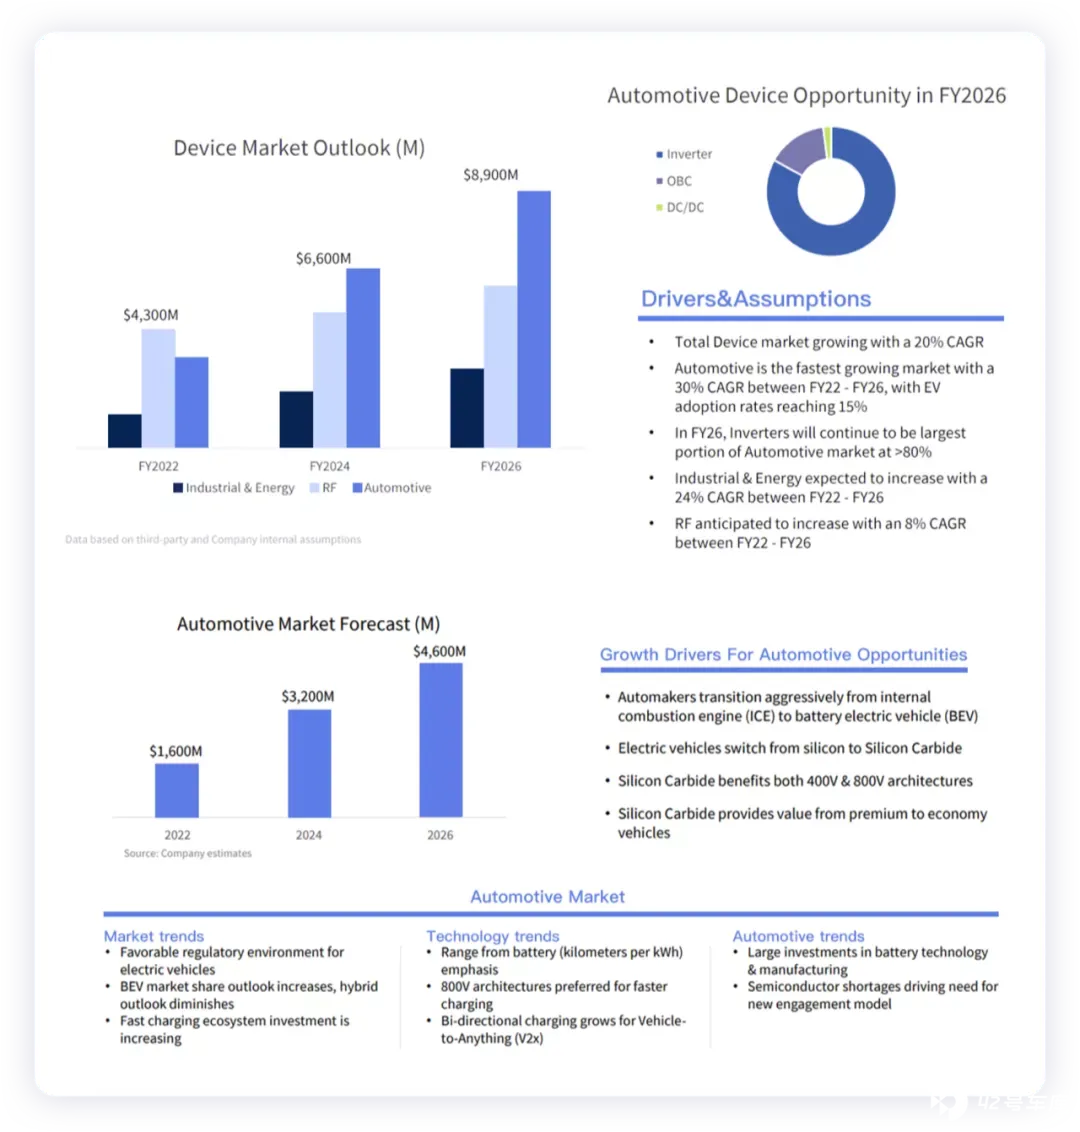
在投资者大会里面,最主要的一个部分是对于市场的预测,从 WolfSpeed 的订单和市场增长预期来看的数据,这部分曲线很陡峭。
预估 2022 年就有 16 亿美金,2024 年翻倍到 32 亿美金,2026 年 46 亿美金。从整体来看,逆变器的需求占到 80%(这部分最主要是由于功率更大,用量集中)。
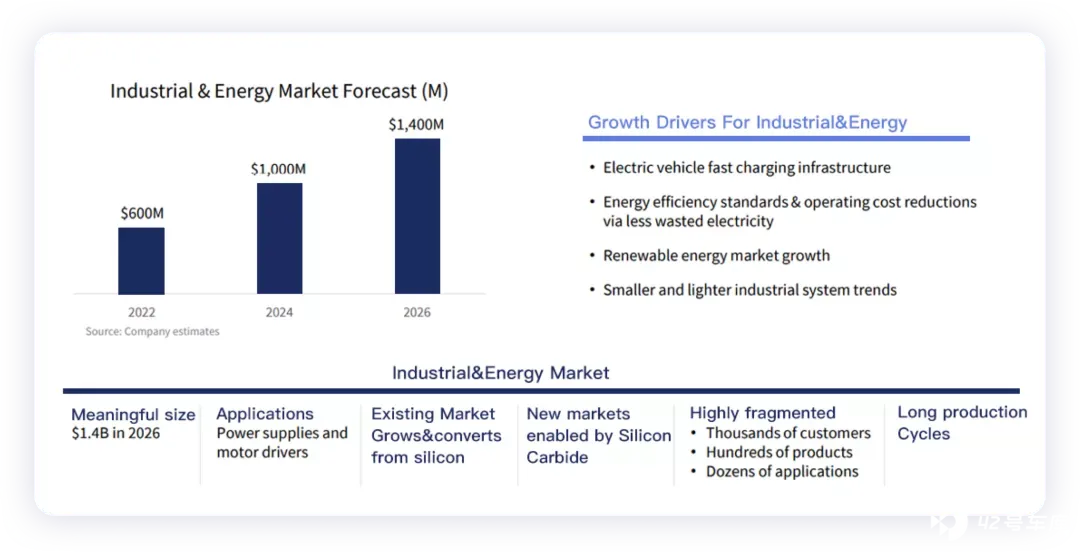
从增长速率来看,在充电基础设施、可再生能源方面,SiC 的需求也在持续不断拉升,预估 2012 年 6 亿美金、2024 年 10 亿美金,2026 年 14 亿美金。
在这个高速增长的市场,SiC Wafer 方面中国的企业好像还没有存在感,主要是 WolfSpeed 一家在表演(大部分都是特斯拉包圆了)。
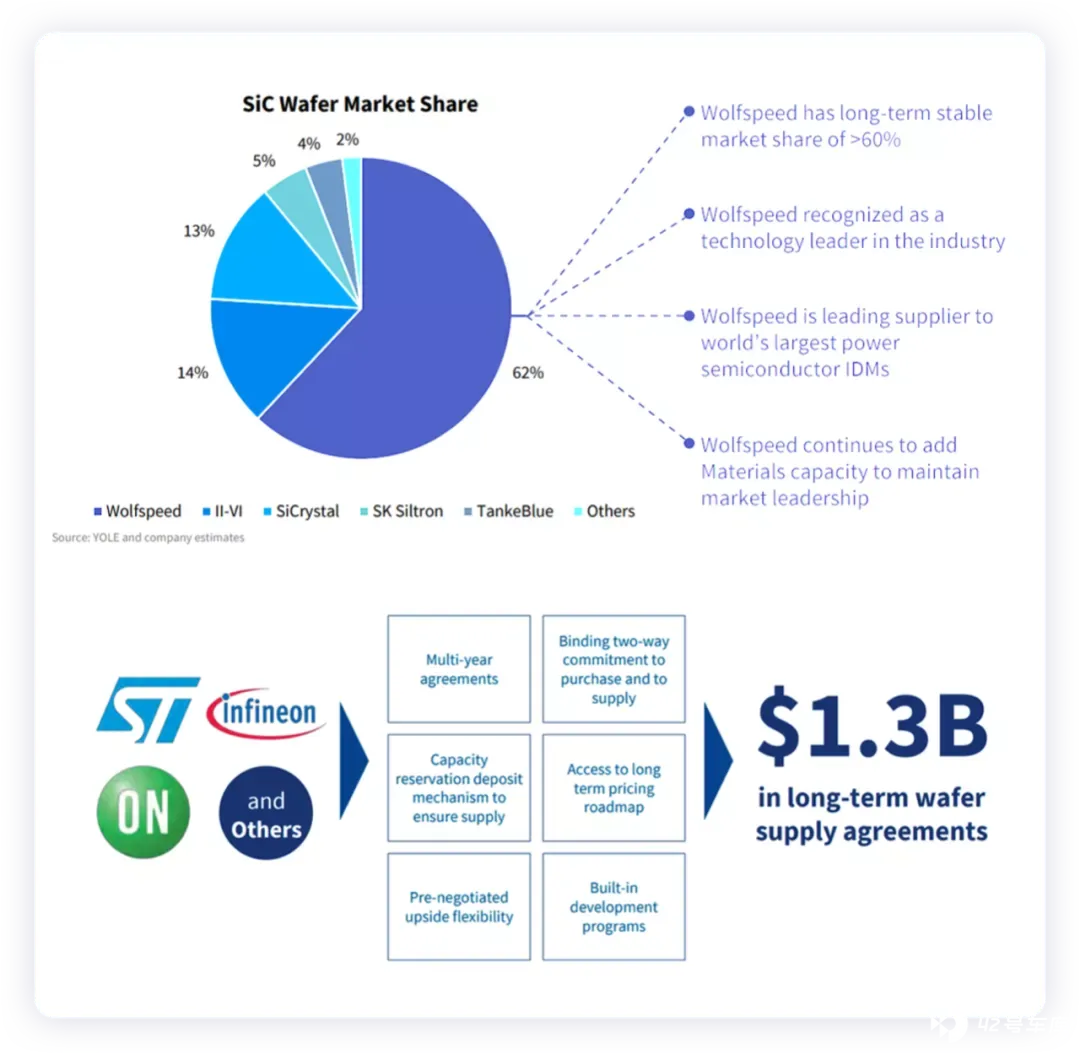
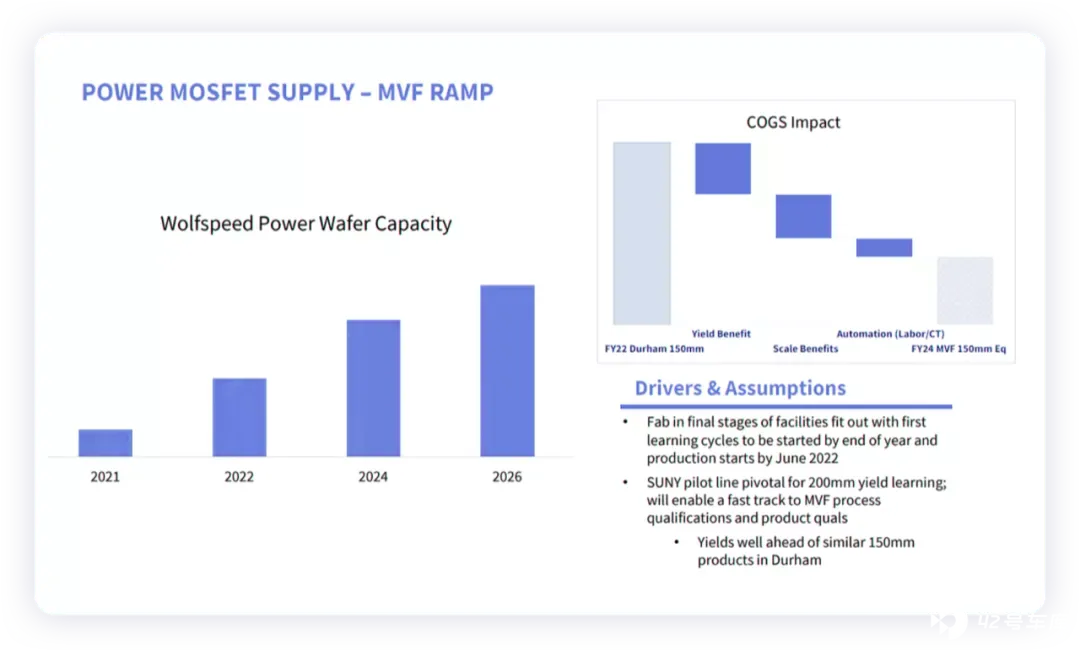
顺应着这个需求,WolfSpeed 的功率 Wafer 产能也在以一个非常陡峭的速度在拉升,从这个意义上来看,需求增加推动产能增加,SiC 的远期成本是有一个期望值的,龙头在不断拉产能(估计份额也会下降,资金都在大举投入)。
技术概述
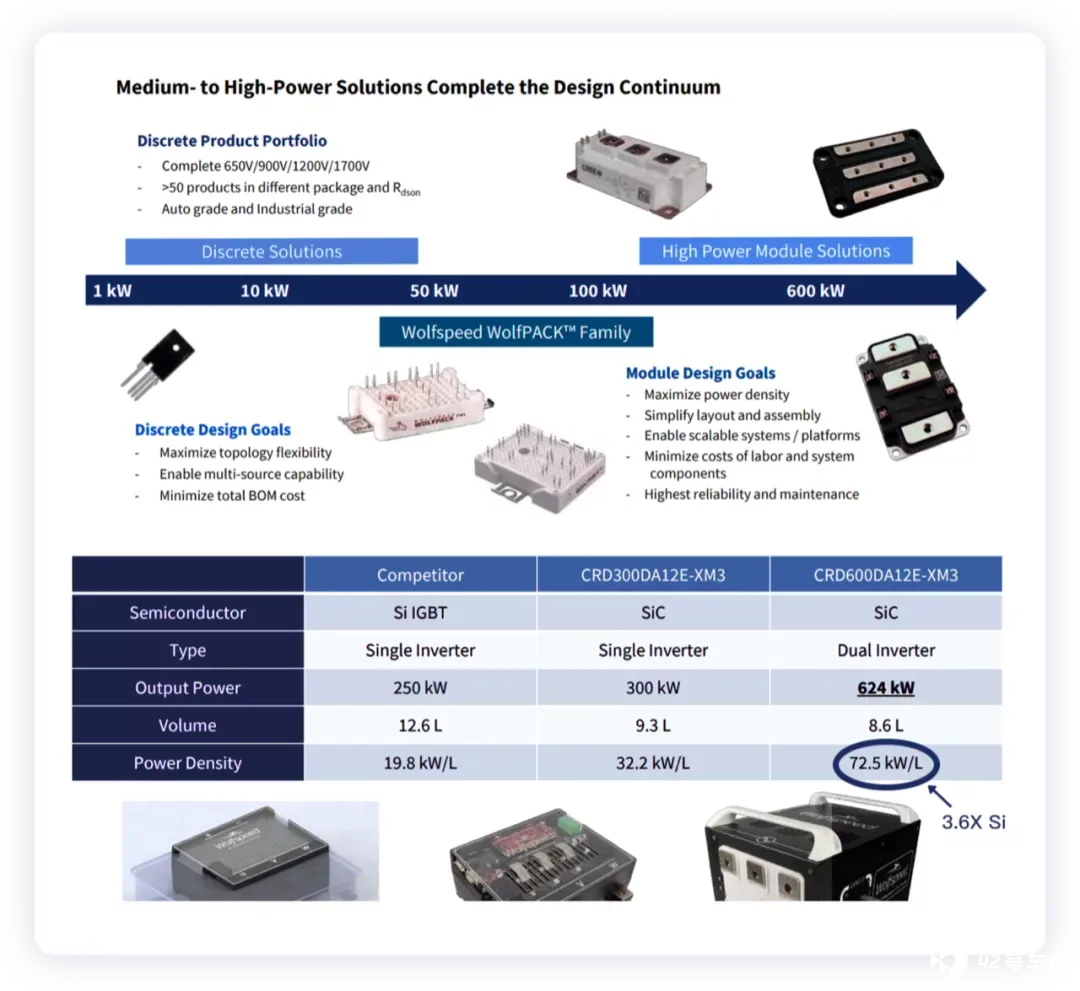
时间比较赶,我把我觉得重要的摘录出来。小广师兄这块用的是 Cree 的芯片来做 SiC 模块的封装,目前来看想要用分立封装做逆变器的企业比较难,大部分还需要做成 SiC 模组。从功率密度来看,SiC 确实是直接和高功率输出挂钩。
小结:人在车展,后面再补吧,我会把功率半导体的东西再好好梳理一遍,供参考。







