

作者:James 杨建文
昨天,乘联会公布了新能源汽车 11 月销量:批发销量达到 42.9 万辆,环比增长 17.9%(10 月销量为 36.8 万辆)。
可以预见,11 月电池产销也会迎来增长。
就像乘联会所言:「新能源车与传统燃油车走势形成强烈差异化的特征,实现对燃油车市场的替代效应,并拉动车市加速向新能源化转型的步伐。」
也即是说,经过这么些年的发展,新能源终于迎来新的发展期。
那么作为背后的供应商们如何把握这次机会?
现在,蜂巢能源给出了自己的答案。
先来简答了解一下蜂巢能源。它的前身是长城动力电池事业部,2018 年 2 月独立为蜂巢能源科技有限公司,一家专业从事汽车动力电池研发、试制、试验组装、量产以及原材料生产的新能源科技公司。
昨天,他们在常州举行了第二届电池日。
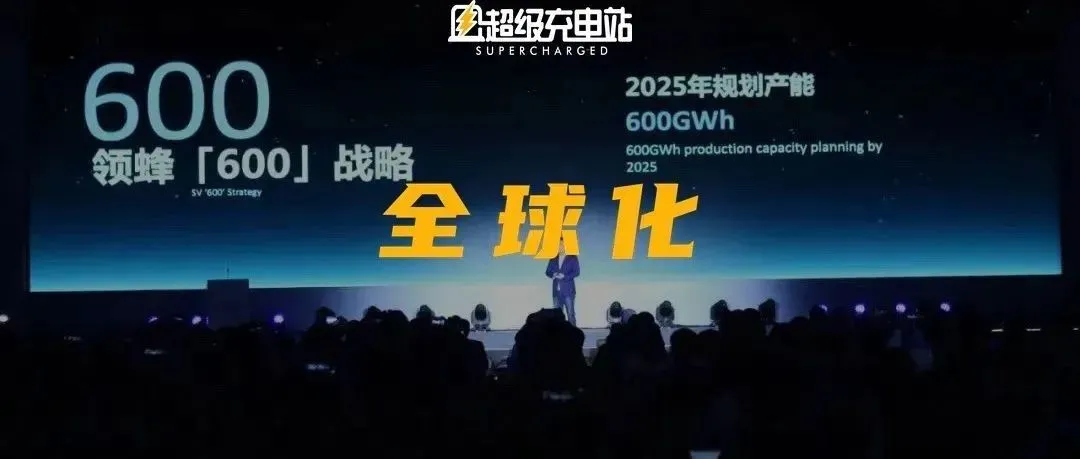
2025 年全球产能规划目标拔高至 600 GWh
如果大家有印象,在今年 2 月获得 A 轮融资的时候,蜂巢能源给到的规划是:「 2025 年全球产能 达到 200 GWh。」
7 月的 B 轮融资之后,蜂巢把措辞改为「预计 2025 年公司产能将超过 200 Gwh。」
5 个月之后的现在,蜂巢把这个产能直接翻了 3 番,提到 600 GWh。
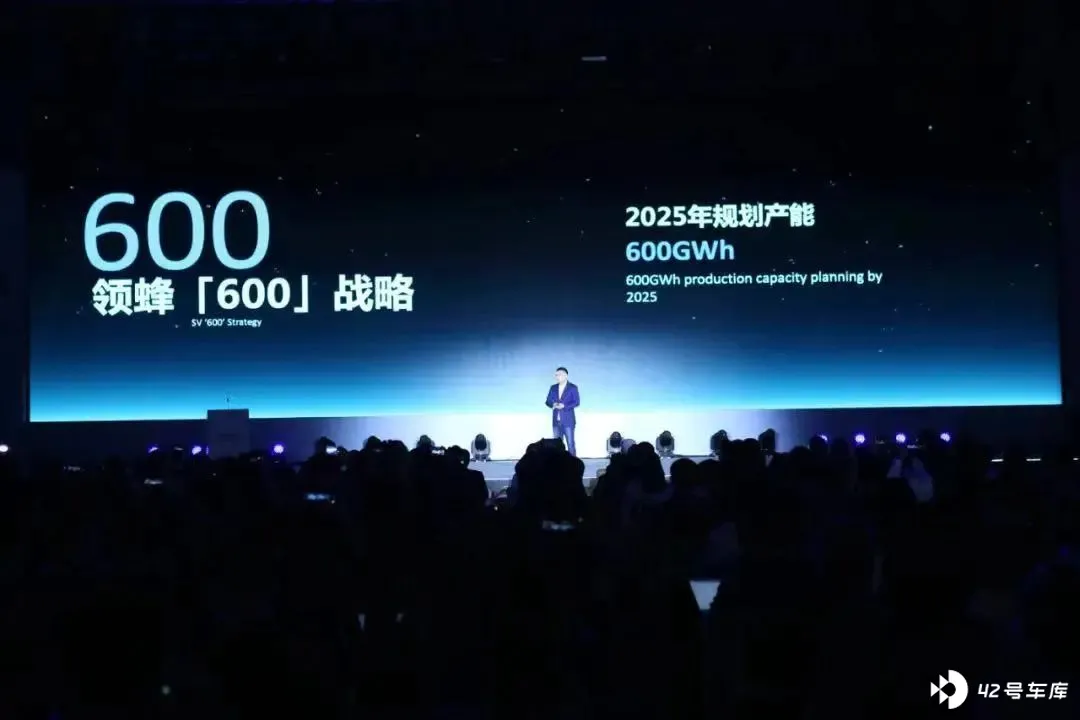
到 2025 年,全球交通领域的电动化及电力领域储能对锂电池的总需求量将超过 1.8 TWh。
蜂巢能源欲占据全球 25% 的市场份额(450 GWh),按照 75% 产能利用率来计算,产能就要提到 600 GWh。
在蜂巢能源董事长兼 CEO 杨红新看来:「 未来 5-10 年,得电动化供应链者得天下,而在动力电池为核心的三电系统中,中国已经占据先机,取得起跑优势,面向新周期,中国企业必须持续保持领先优势,技术要持续创新,产能则要快速提升。」
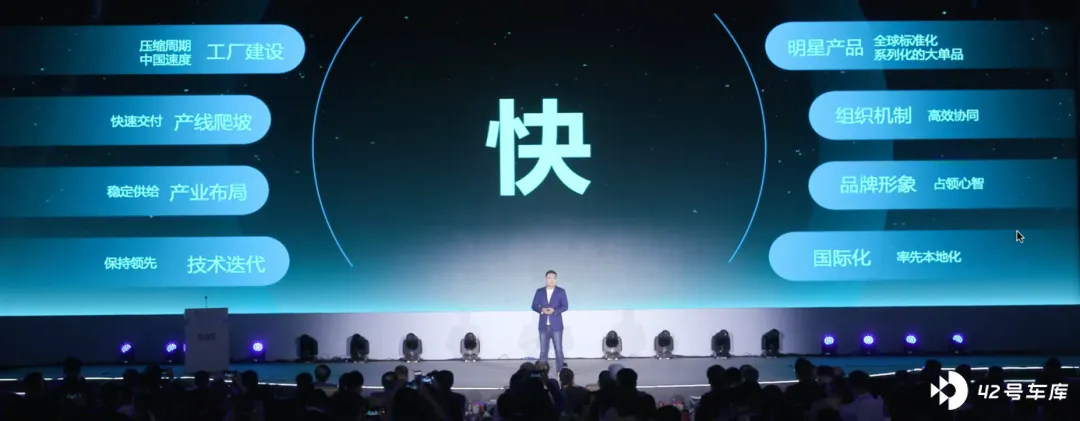
所以,蜂巢现在要做的就是以更快的速度去进行工厂建设、产线爬坡、产业布局以及技术迭代。
八大工厂在建中
为了实现 600 GWh 的产能,蜂巢现在正在马不停蹄的推进产能扩张。
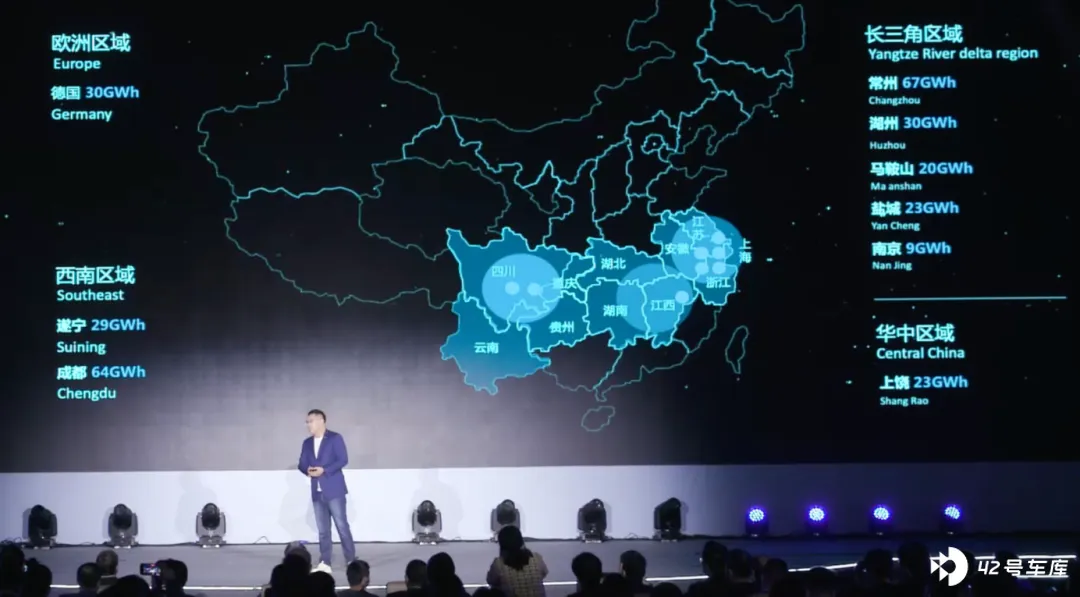
目前,蜂巢在建的基地有八个(在建中的产能达到 295GWh):
长三角区域(共计 149 GWh):常州 67 GWh、湖州 30 GWh、马鞍山 20 GWh、盐城 23 GWh、南京 9 GWh;
西南区域(共计 93 GWh):遂宁 29 GWh、成都 64 GWh;
华中区域:上饶 23 GWh;
欧洲区域:德国 30 GWh。
按照蜂巢的规划,600 GWh 的有效产出大概在 450 GWh 左右,拆解之后如下:
-
乘用车产出 340 GWh;
-
储能领域产出 37 GWh;
-
非高速车产出 40 GWh;
-
商用车产出 37 GWh。
这其实也意味着,除了此前的乘用车,蜂巢能源开始开拓新的业务线。
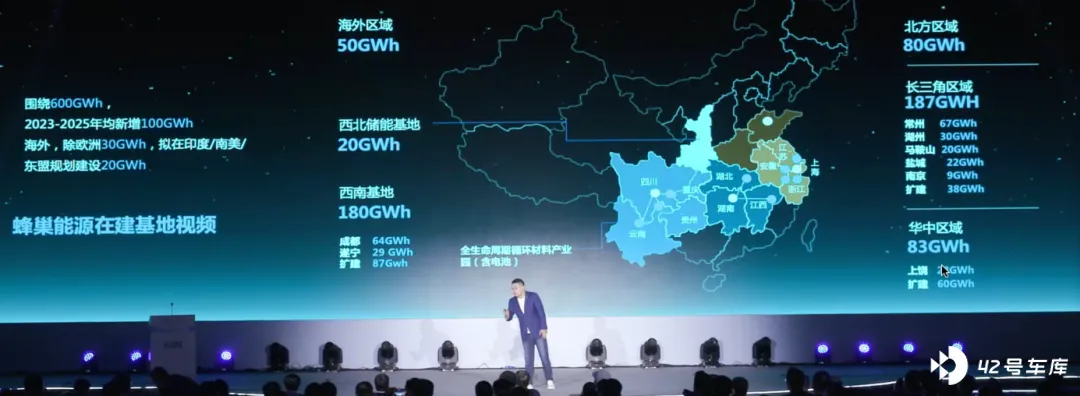
这还不止,杨红新透露,除了欧洲建厂外,蜂巢正在策划东盟、印度、南美跟北美的电池工厂。
「这一系列的布局完成之后,蜂巢能源将由一家中国企业演变为一家全球的知名品牌公司。」
看到这里,可能有人会有这样的疑问:蜂巢是不是在盲目扩张?
其实不然。
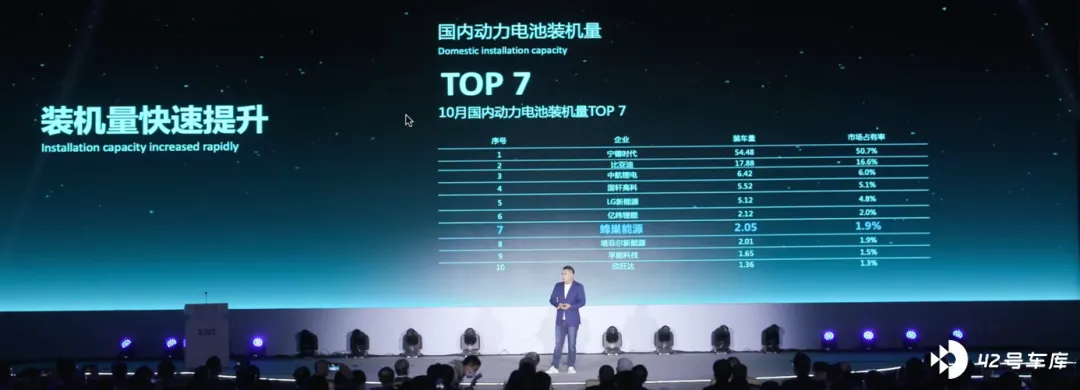
蜂巢能源的装机量正在快速提升,今年 10 月,蜂巢能源位列国内电池装机量第七,今年 1-10 月,总装机量也是位列第七。
虽然对比头部的宁德时代和比亚迪尚有差距,但是蜂巢能源还憋着一股后劲儿。
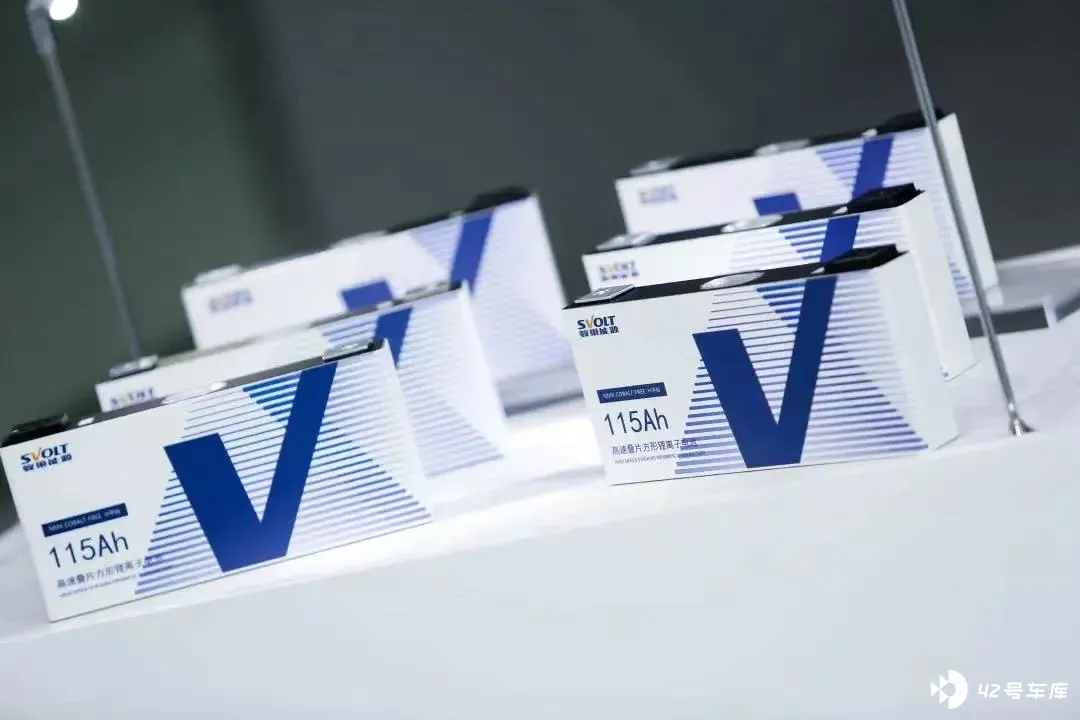
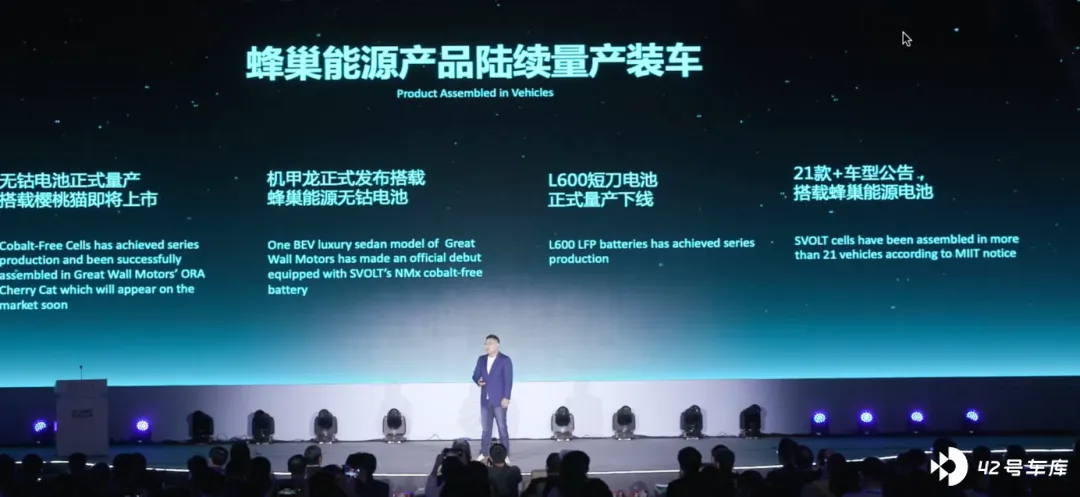
目前,蜂巢已经拿到了包括长城、吉利、东风、 PSA 、合众、金康、天际、零跑等国内国际主流汽车厂家 30+ 销售定点,21 款 + 装载蜂巢能源电池系统的整车已经完成公告。其中配套蜂巢能源无钴电池的新车型欧拉樱桃猫即将量产投放市场。
此外,蜂巢从全球第四大汽车集团 Stellantis(由法国标致雪铁龙汽车集团和美国菲亚特克莱斯勒汽车集团合并而来)拿到了 160 亿元销售大单。蜂巢表示:「近期还将有一个欧洲客户的合同落地。」
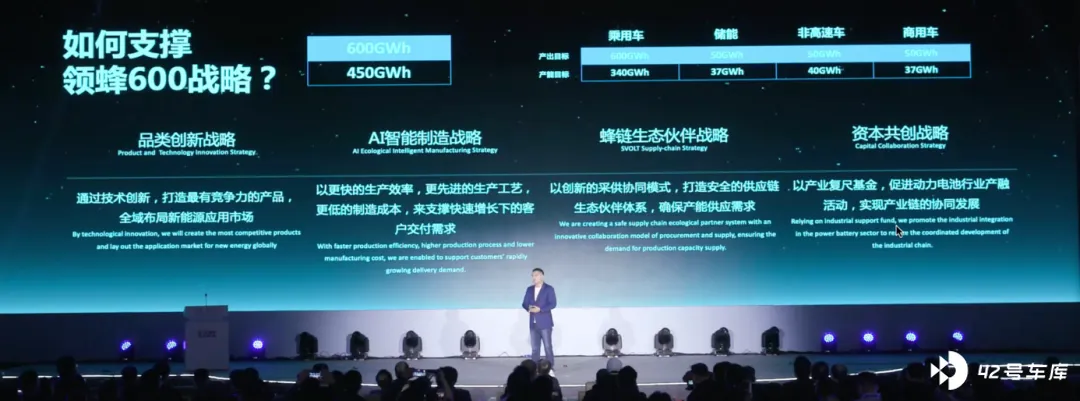
还记得刚刚说的乘用车的 340GWh 产能规划么?杨红新透露:「我们现在收到的 2025 年订单,已经将近 400 GWh。」
由此可见,订单是不缺的,蜂巢能源是有规划的推进产能扩张。
产品及技术规划
说完大的战略层面,我们其实还是要说回产品。毕竟「产品永远是最好的代言人」。
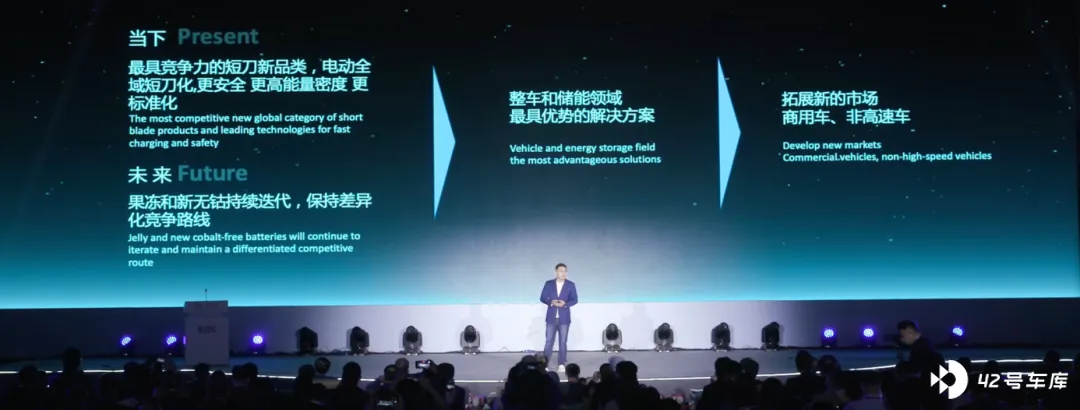
在面对当下以及未来,蜂巢拿出的解决方案是:短刀电池、果冻电池以及新一代无钴电池。
先说短刀电池。这是蜂巢能源推出的电池新品类,蜂巢将重点布局电动全域短刀化,涵盖从 L300-L600 的全尺寸短刀电池产品,覆盖从 1.6-4C 全域充电范围,覆盖从乘用车到储能、商用车、工程机械、非高速电车等全域使用场景,覆盖从无钴、三元到磷酸铁锂全域化学体系。
乘用车 BEV 领域:
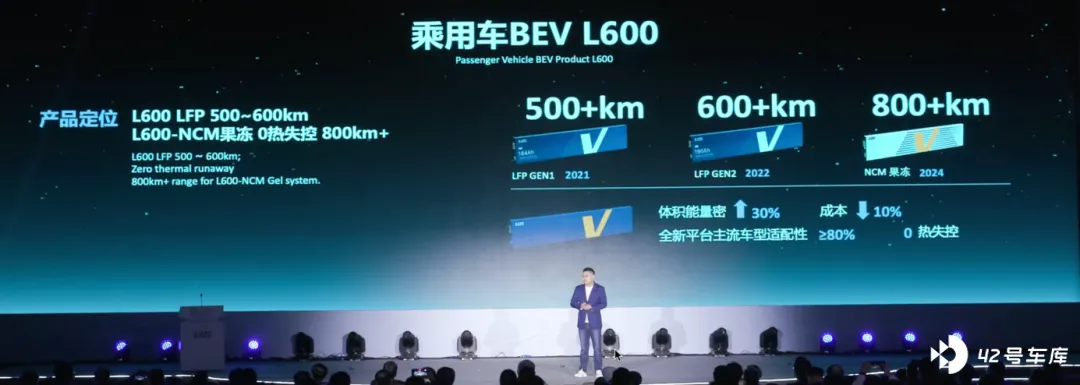
蜂巢能源将推出 L600 和 L300 两大系列产品,L600 LFP 体系可覆盖主流 500-600 km 续航车型;同时,通过果冻电池 0 热失控技术,拓宽 L600 应用领域,使 L600-NCM 果冻体系实现 800 公里续航。
杨红新透露,短刀电池可以使电池体积能量密度提高 30%,成本下降 10%。「 80% 的乘用车都可以使用这款 L600 的短刀,而且可以做到零热失控。」
L300 产品则主打 2.2-4C 快充体系,适配 800V 高端车型,目前主要以三元为主,未来通过低镍高锰 5V 尖晶石体系能有效提高安全性同时降低成本。
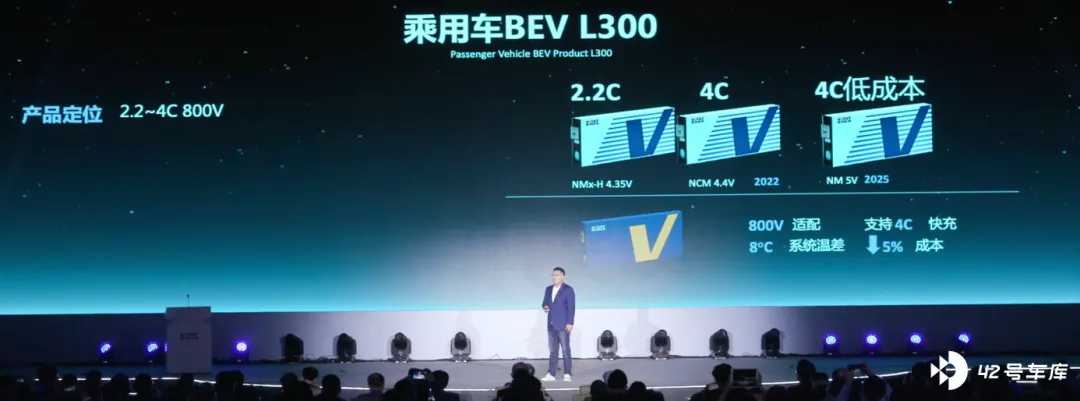
目前,蜂巢能源第二代 L600 短刀片磷酸铁锂已经完成开发,预计将在 2022 年 Q3 实现量产。蜂巢能源第二代短刀片磷酸铁锂电芯规格与第一代相同,但单体容量提升至 196 Ah,能量密度超过 185 Wh/kg,体积能量密度超过 430 Wh/L。
乘用车 PHEV 领域:
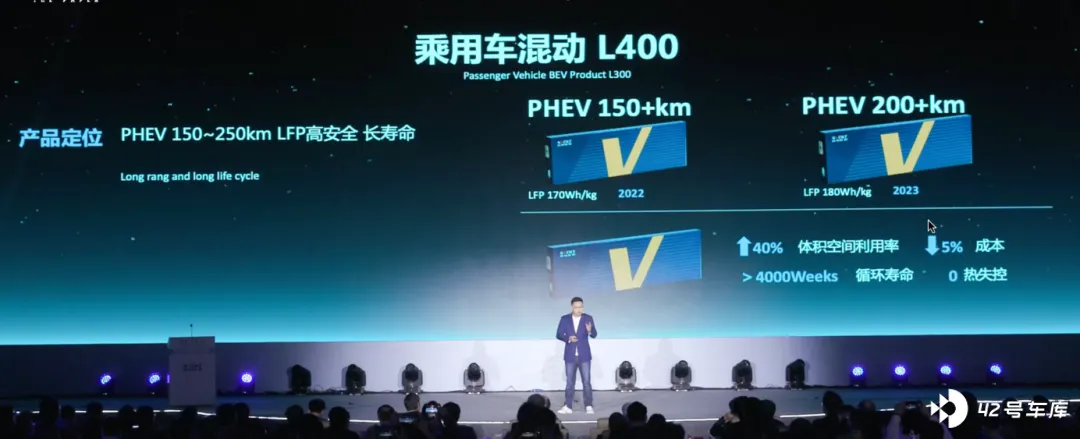
蜂巢能源将推出 L400 系列产品,主打 PHEV 长续航低成本(续航里程在 150 公里 -200 公里),采用能量功率兼顾的 LFP 体系,该产品将在 2022 年年底量产,成本比三元明显下降,同时体积利用率提升 40%。
在储能领域:
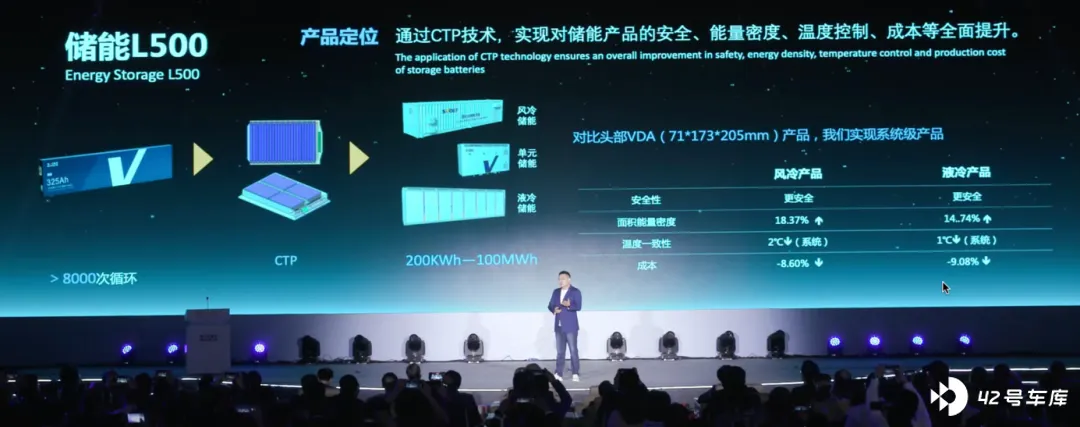
蜂巢能源将推出 L500 系列产品,通过 CTP 技术,实现对储能产品的安全、能量密度、温度控制、成本等全面提升。
在商用车领域:
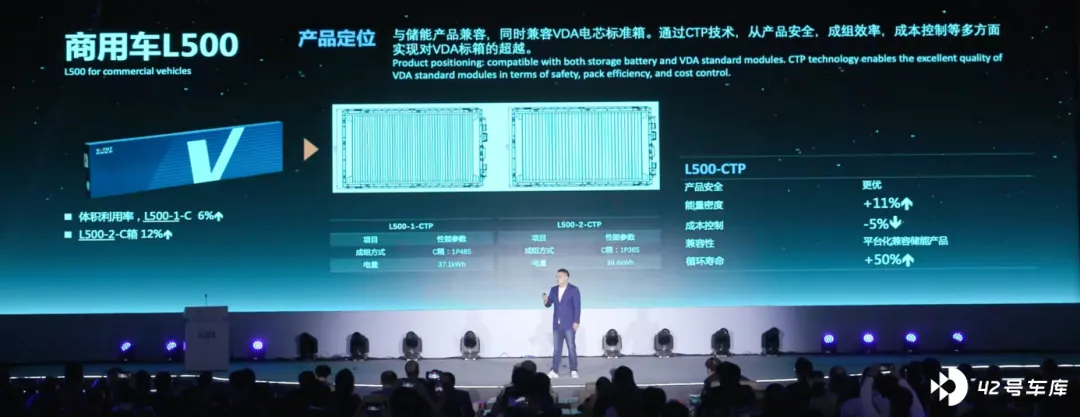
蜂巢能源将推出 L500 系列产品,兼容 VDA 电芯标准箱。短刀化之后,能量密度可以提升 11%,成本下降 5%。此外,还可以与储能产线共线生产。
非高速车领域:
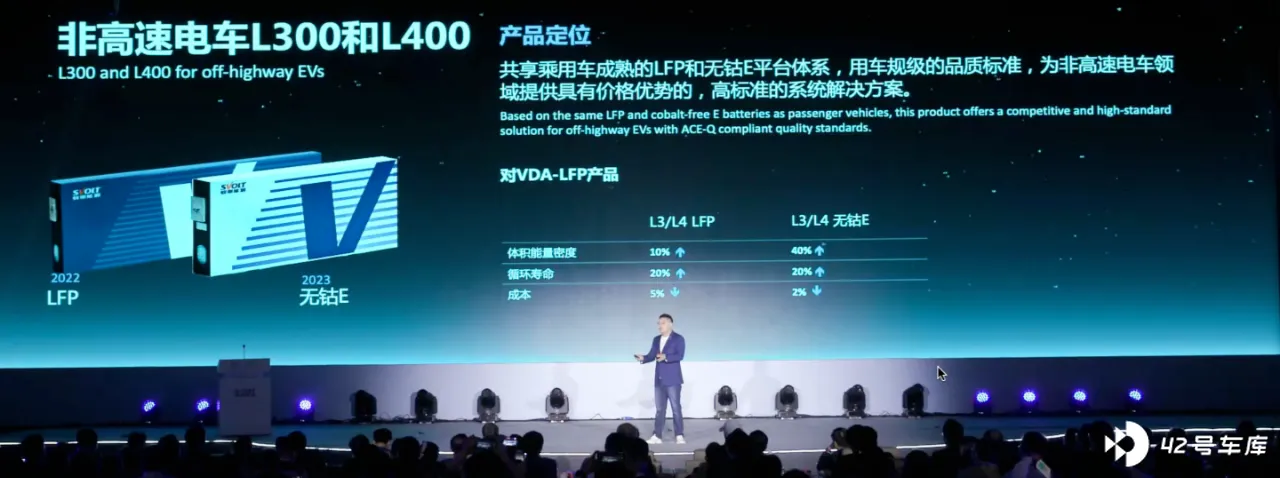
蜂巢能源将推出 L300 和 L400,共享乘用车成熟的 LFP 和无钴 E 平台体系,用车规级的品质标准,为非高速电车领域提供具有价格优势的,高标准的系统解决方案。
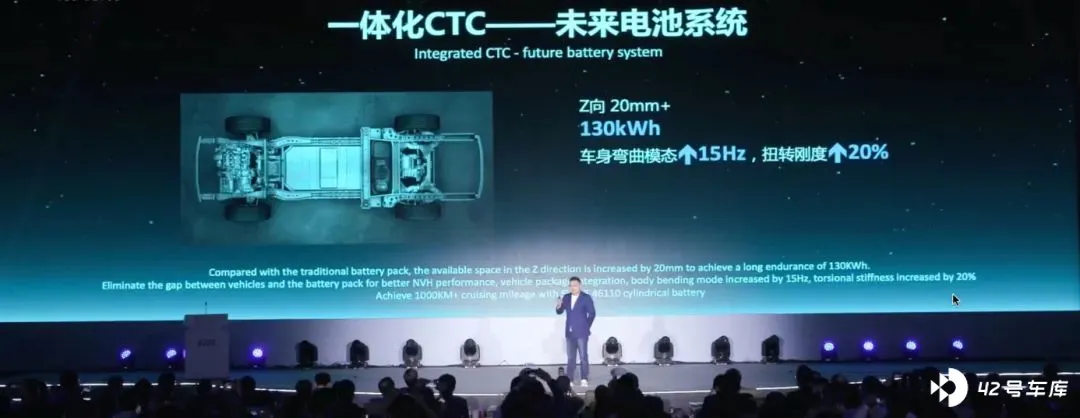
除了上面这些,蜂巢能源正在基于短刀电芯的一体化 CTC 电池系统,即电池直接集成到底盘上,电池容量可以做到 130 kWh,支持 1000 公里续航。
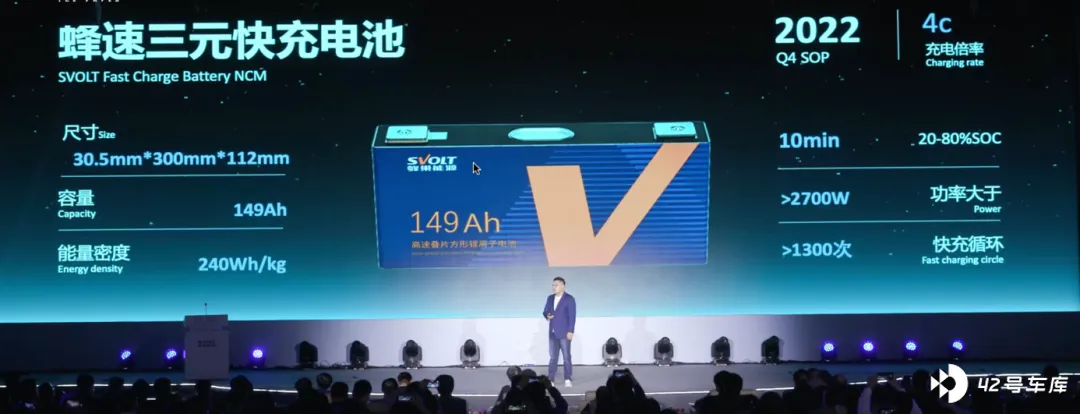
2022 年 Q4,蜂巢将会推出三元快充电池,电池能量密度可以做到 240 Wh/kg,支持 4C 充电倍率,从 20% 充到 80% 只需 10 分钟,快充循环次数可以做到超过 1300 次。
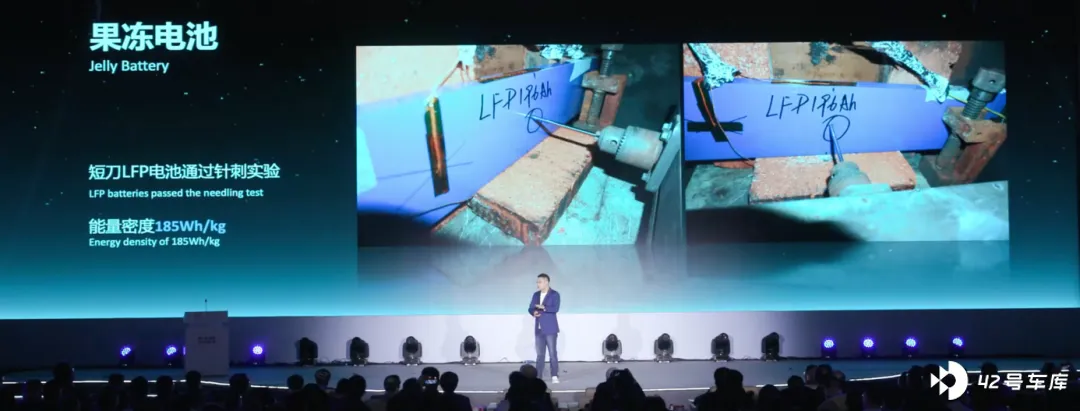
与此同时,蜂巢能源也在配合三元做果冻电池,目前已经通过针刺实验,可以做到不冒烟不起火。至于什么时候量产,蜂巢并没有说明。
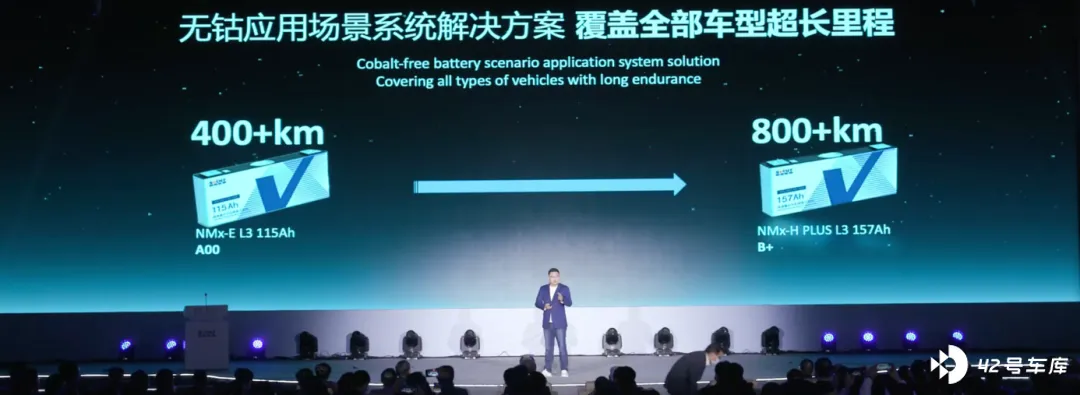
无钴电池方面,今年 7 月,蜂巢能源下线了首款无钴电池,电池容量做到了 82 kWh,实现超过 600 公里续航里程。
杨红新透露,下一代无钴电池支持 800V 架构,可以实现 800 公里续航。
此外,蜂巢正在开发无钴 Super-5V 电池,相对磷酸铁锂电池,系统能量密度提升了 40%,系统成本可降低 30%,目前已经完成 A 样开发。
蜂巢能源还与长城汽车开发了大禹电池,目前已经应用在了 15 款整车上,其中磷酸铁锂九款三元跟无钴各三款,该技术将于 2022 年全面应用到长城汽车旗下车型,首搭车型为沙龙机甲龙。
总之,蜂巢在电池领域的产品布局非常广。而为了支持如此庞大的项目以及技术,蜂巢需要打造一个强大的研发体系。
过去几年,蜂巢能源累计投入的研发费用已经超过了 50 亿。杨红新透露,未来 5 年将在研发上投入再投 250 亿,也就是 50 亿 / 每年。
蜂巢将采用「 1 个总部 +10 个研发中心」的布局规划,发挥各地资源优势。
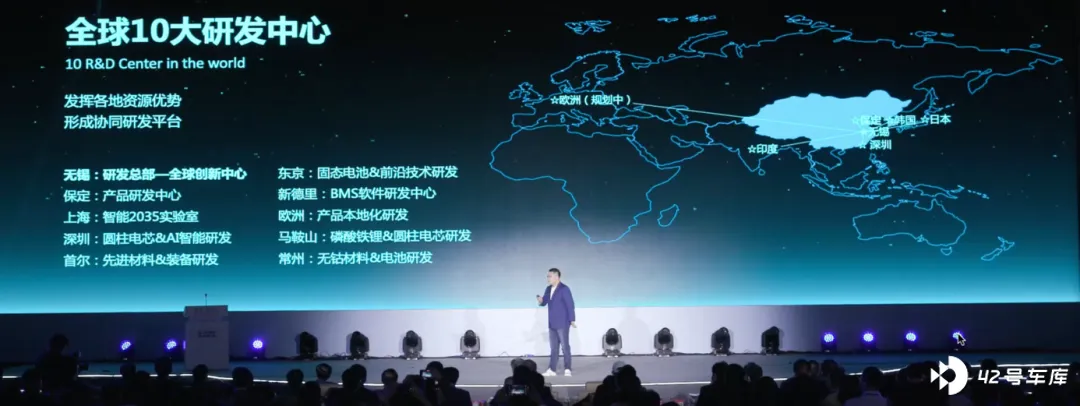
而在人才方面,目前,蜂巢能源有 2700 人,其中做基础研究的就达到 1800 人。杨红新表示,未来,研发团队将超过 5000 人。
踩在风口上
古语有这么一句话:「 广筑墙广积粮缓称王」。这句话放在现在的蜂巢能源上非常合适。
行业专家预计,到 2030 年,交通领域的电动化及电力领域储能对锂电池的总需求量将超过 7 TWh。
对于像蜂巢这样的动力电池供应商们来说,这是一个无法错过的风口。
雷军曾在一个论坛上这样说道:「站在风口上,猪都可以飞起来」,但是其实这句话还有后半句:「长出一个小翅膀,就能飞得更高。」
而现在蜂巢能源现在正在做的就是,把自己的翅膀变硬,以求飞得更高。







