

作者:杨昭
导语:从不温不火到如火如荼!新能源汽车的春天真的来了吗?真相往往并不是大部分人所想的那样!
2020 年 11 月份,笔者的一位在某新能源车企当一把手的老朋友无意间聊起他们的正极材料已经全部卖空,甚至于搬运原料的叉车托盘都已经卖断货了,而在年中的时候他还在发愁产品的销路惨淡。而这个现象,注定了 2021 年成为中国新能源汽车发展中一个极不平凡的年份。
2021 年的中国新能源汽车一路高歌猛进,从年初的仅仅 5% 左右的渗透率,到 11 月份已经突破了 20%。截止 2021 年 11 月份,中国新能源汽车产销已经超过 300 万辆,全年产销超过 330 万辆已经几无悬念。
从 2020 年的极度悲观,到 2021 年的极度乐观。中国新能源汽车行业在冰与火的考验中高烧不退。据不完全统计,2021 年中国动力电池企业可统计扩产计划规模已经超过 1600Gwh,而中国磷酸铁锂正极材料扩产计划规模已经超过 500 万吨,可以支撑 2000Gwh 左右的磷酸铁锂电池的需求。至于其他,包括 LiPF6、LiFSi、偏聚氟乙烯、DMC、EC、隔膜、铜箔、铝箔…… 等一系列辅材的扩产计划也是如火如荼。
从不温不火到如火如荼!新能源汽车的春天真的来了么?临近年末,从各大行业协会到一众新能源汽车产业链企业,无不极力鼓吹新能源汽车将迎来高速发展的时代。对于 2022 年的预期,从 500 万辆到 600 万辆,没有不敢想,只有不敢吹。而最最夸张的预测是 2025 年微型 ev 车型将达到 500 万辆规模、2030 年达到 1000 万辆以上规模。
在笔者看来,2021 年中国新能源汽车行业增速暴涨并不是一个行业发展的正常现象,而是在新冠疫情期间美国无限量 QE、中国疫情防控得力以及美国打破自己主导、打破全球供应链体系…… 等一系列原因共同导致的结果中的一个缩影。
接下来笔者就具体针对中国新能源汽车增速爆发的成因简单分析一下:
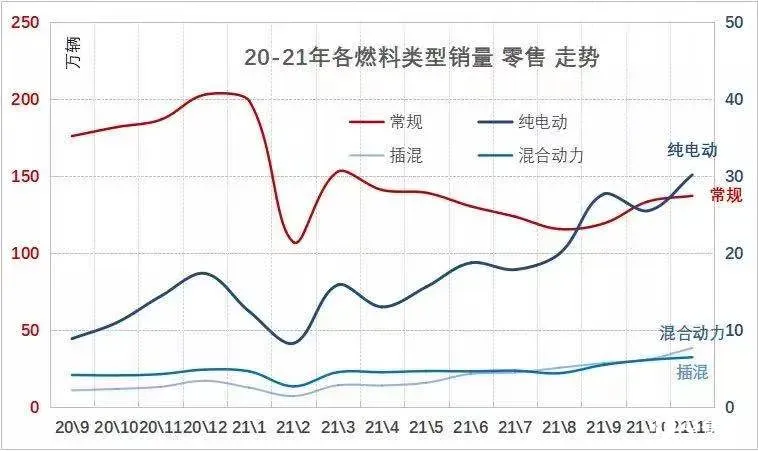
- 中国汽车行业供需错配。从 2020 年底之前,由于全球疫情的原因,国内市场已经大面积的出现进口车供给大幅下滑,持续涨价的现象。随着疫情导致的全球芯片供应不足,2021 年中国乃至全球汽车减产总量超过约 1000 万辆以上,中国汽车减产规模大致超过 150 万辆以上。作为 2020 年细分市场中占比不足 10% 的新能源汽车得到了补位的机会,消化掉了部分燃油车供给的缺失。
-
宏光 mini ev 现象大爆发。在 2020 年 5 月份的时候,五菱宏光 mini ev 产品公告刚刚披露的时候,笔者就非常明确的指出这将是 2020 年销量最火的车型。不出意外的是,mini ev 现象引领整个新能源汽车行业在 2021 年迅速实现 99% 以上渗透率增长,实现产销百万以上规模。
-
平价混动时代的来临。以比亚迪 dmi 技术(高热效率阿特金森 / 米勒循环发动机 + 双电机串并联 DHT 混动专用变速器)为代表的平价混动技术配合对应的补贴、路权政策迅速引爆了整个插电式混动市场,实现了超过 300% 以上的行业增速。
那 2022 年中国新能源汽车市场还会像 2021 年一样快速跃进,实现 500 万辆甚至 600 万辆的产销,突破 25% 以上的渗透率,为动力电池需求提供足够高的增速吗?笔者认为基本不可能实现,甚至更悲观的预期动力电池行业有可能出现增速暴跌的情况。
为什么呢?
-
汽车行业的供需失衡在 2022 年将大幅度缓解。在经历了长达半年以上的缺芯影响,2021 年 11 月份之后,全球芯片供应得到了大幅度的缓解。尤其是 MCU 芯片供货价格在经历了暴涨之后已经开始回落,根据部分电子行业研究机构的预判,缺芯的问题将在 2022 年 Q2 之后解决,汽车因为缺芯减产的问题将在 2022 年大幅缓解,而新能源汽车补位供应缺口的现象将持续降低。
-
微型电动新能源车型高增速不再。从无到有,迅速成为占比 1/3 新能源汽车市场份额的微型电动汽车在已经经历了近 20 年发展的成熟中国汽车市场中只能算作是电动自行车的升级或者低速 「老头乐」 的替代。相较于最低售价的燃油汽车在基本性能仅能维持 「温饱」 水平的产品很难再有较大的市场空间。而国标低速四轮电动车和 A0 级纯电乘用车需求快速升级的双重挤压下,A00 级别微型电动乘用车的市场份额或将进一步萎缩。
-
平价混动汽车大爆发。基于高热效率阿特金森 / 米勒循环发动机 + 双电机串并联 DHT 混动专用变速器动力系统的混动 / 插混产品,将有各个品牌的数十款新车型在 2022 年大规模投放市场。一方面在相同政策条件下迅速挤压 10-20 万元甚至更高价格的纯电新能源汽车的市场份额,同时最低 4L/100km 以下的超低油耗水平也将抢占部分燃油车的市场份额。随着平价混动 / 插混车型的快速普及,对应动力电池单车平均载电量将大幅萎缩。
下游需求暴涨带来的动力电池需求暴增,上游暴利引来无数资本入局,高烧不退的新能源汽车产业链在利益的驱使下拼命扩产。如果明后年增速依然高涨,行业或可无虞,假如增速暴跌或将出现产业链大量企业经营困局。至于未来会怎样,我们拭目以待吧!







