

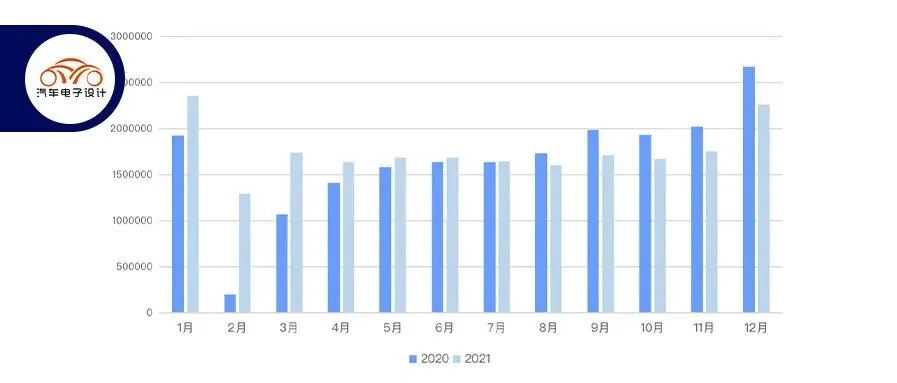
我想在最近看新产业的文章中,插播一篇新能源汽车上险数据的情况概览,后续有更详细的分析。
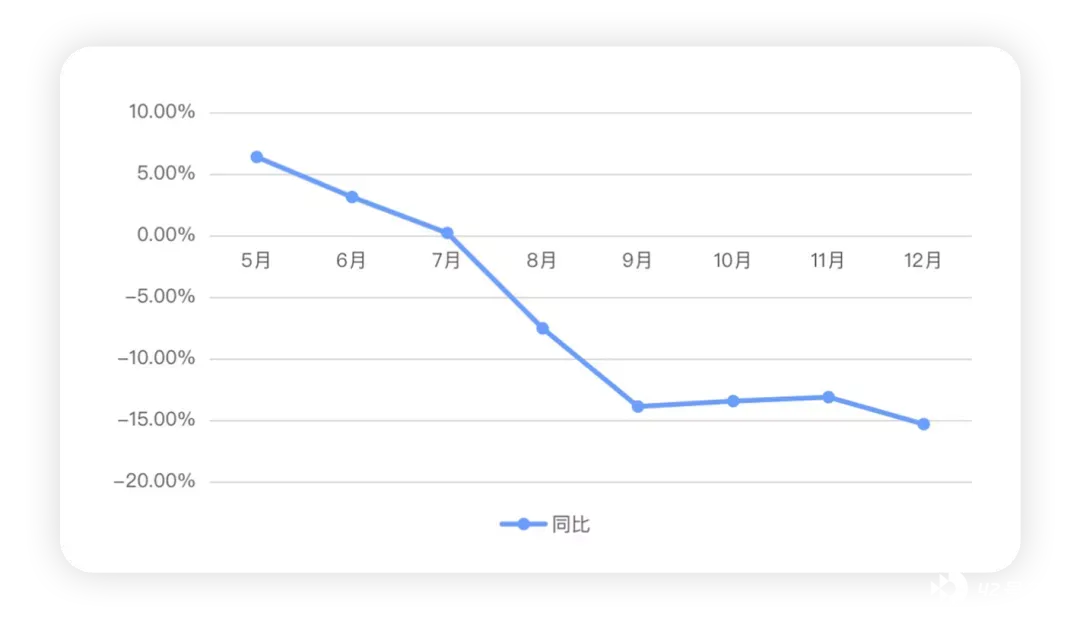
从整体来看,芯片对中国的终端市场还是有很大的影响:12 月份整个乘用车上险数据为 226.36 万台,作为传统的收官月份,这个数据比 2020 年的 267.2 万下降了 15.29%,也是从 2016 年开始最低的一个数字。
而全年来看,乘用车上险数据最终锁定为 2107.68 万台,基本和 2019 年持平。
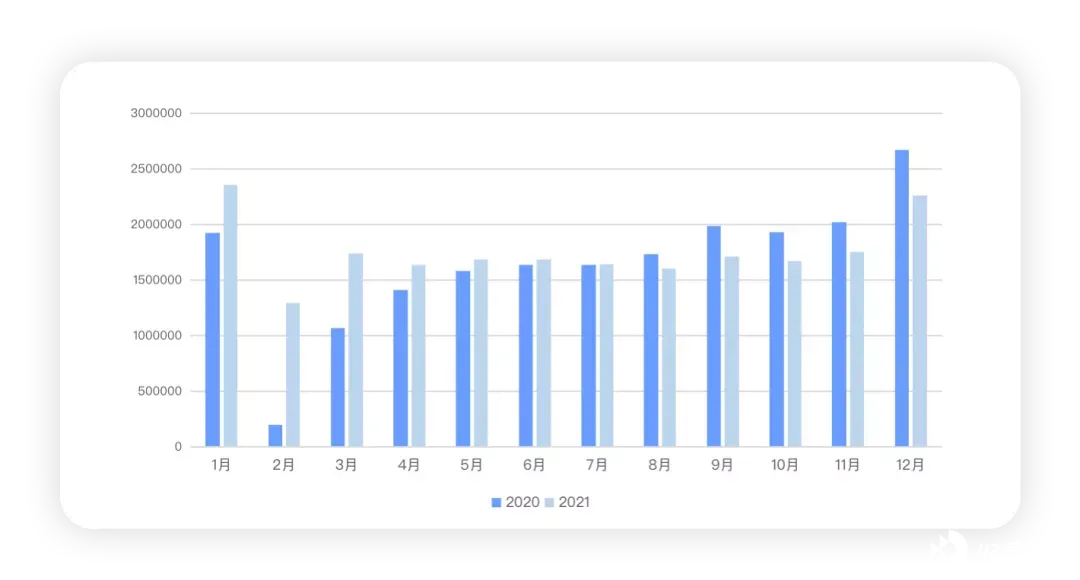
整体的情况
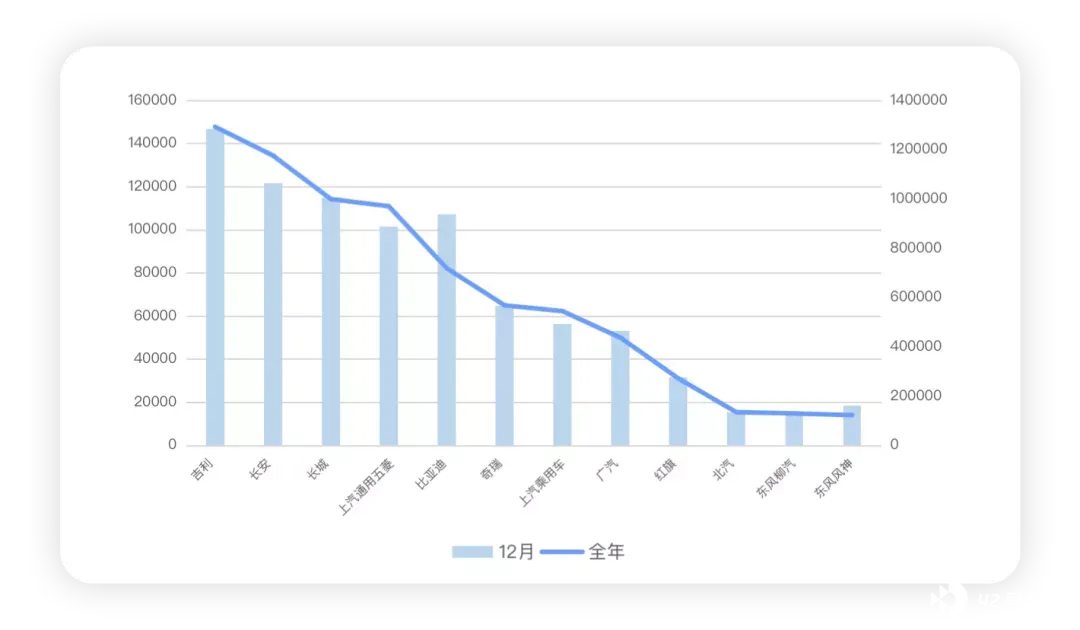
图 2 是自主品牌的情况:
单月冲上 10 万台的有 5 家企业,分别是吉利 14.7 万台、长安 12.16 万台、长城 11.49 万台、上汽通用五菱 10.14 万台和比亚迪 10.7 万台,这五家企业全年累计的乘用车上险数据分别为 129.4 万、117.7 万、100 万、97.1 万和 71.98 万。
第二梯队主要包含奇瑞 6.47 万、上汽乘用车 5.63 万、广汽 5.3 万和红旗 3.15 万,2021 年累计 56.9 万、54.6 万、43.8 万和 27.2 万。
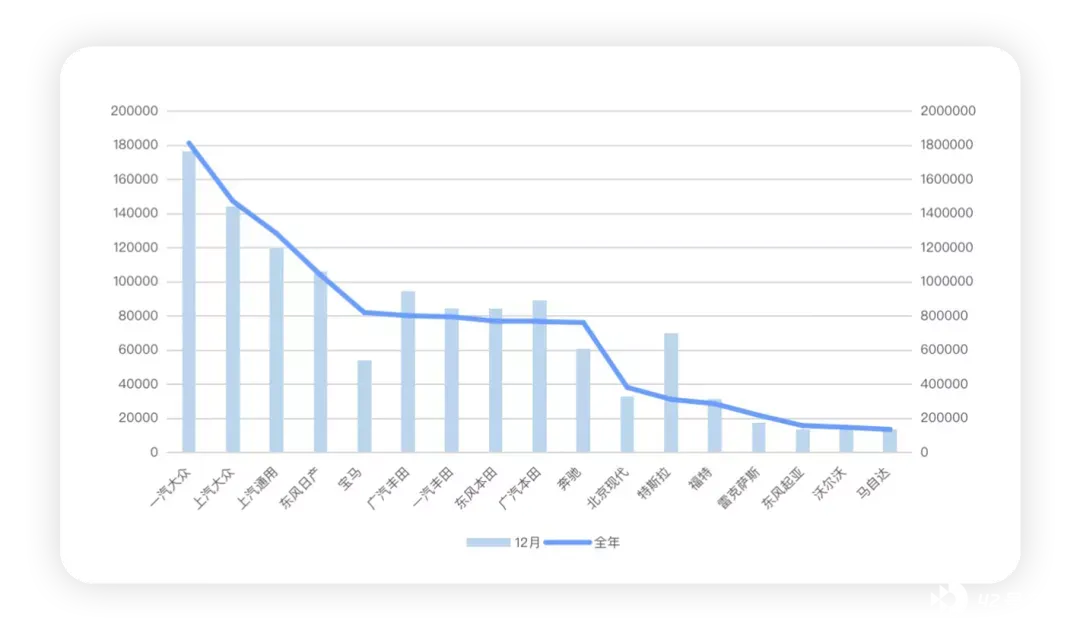
外资企业的情况如下:
一汽大众 17.6 万,上汽大众 14.4 万、上汽通用 11.98 万和东风日产 10.61 万,这四家全年的量分别为 181.5 万、147.45 万、128.4 万和 104.23 万。
排在后面的宝马、广丰、一汽丰田、两家本田和奔驰上险量都在 76-82 万的范围内。
韩系车加起来已经被压缩到了 53 万的,福特有所反弹到 28.6 万,特斯拉突破 32 万。
从整体来看,各个汽车企业还是受到了芯片的影响。
目前数据最大的挑战在于批发数量是早于终端销量的。我们没办法从批发数据中,完全准确地看出汽车这个大宗可选消费的真实情况,以及最近的经济环境对这个情况的影响到底怎么样,这些我们还很难判断。
从 9 月份开始,就一直卡在 - 15% 的同比的情况,这个数据并不理想。
部分新能源汽车的情况
我想抽一些典型的企业来讲吧。
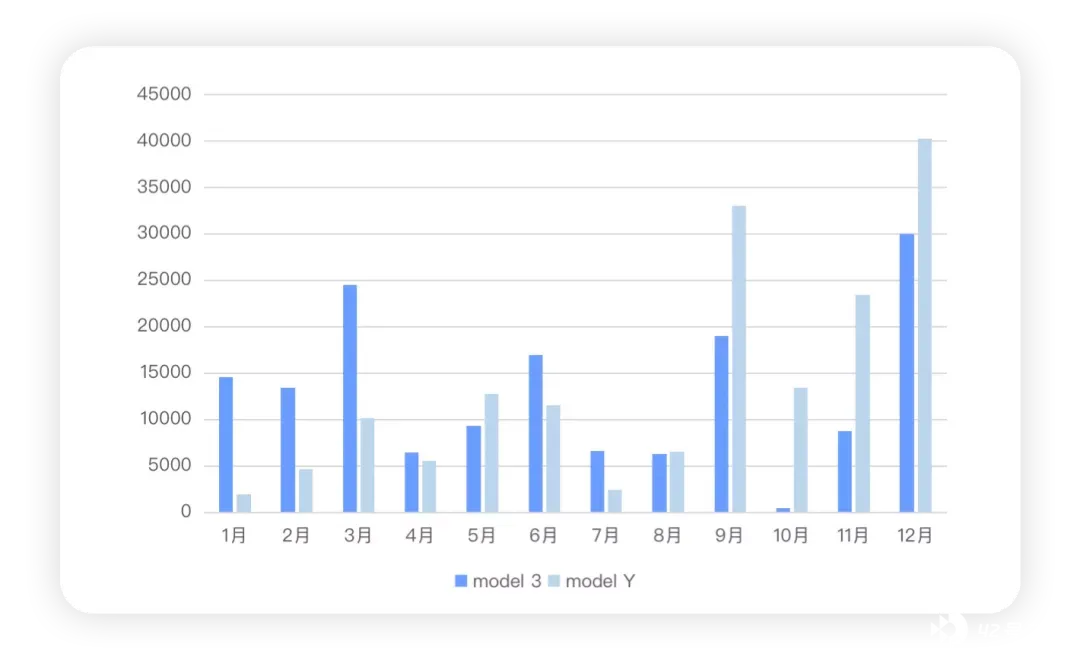
主要是特斯拉单月上险数据破了 7 万台,其中 Model 3 近 3 万台,Model Y 4 万台,2021 年在国内累计上险数据为 32.2 万台,和 2021 年的 14.7 万台相比,增长了 118.6%,这个数据还是非常牛的。
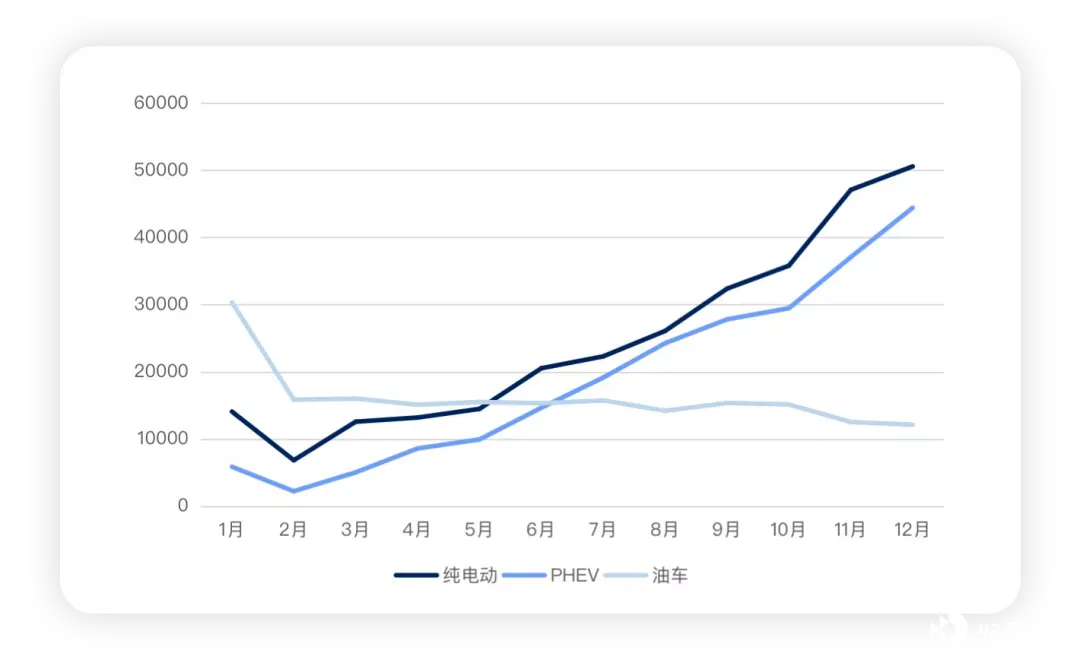
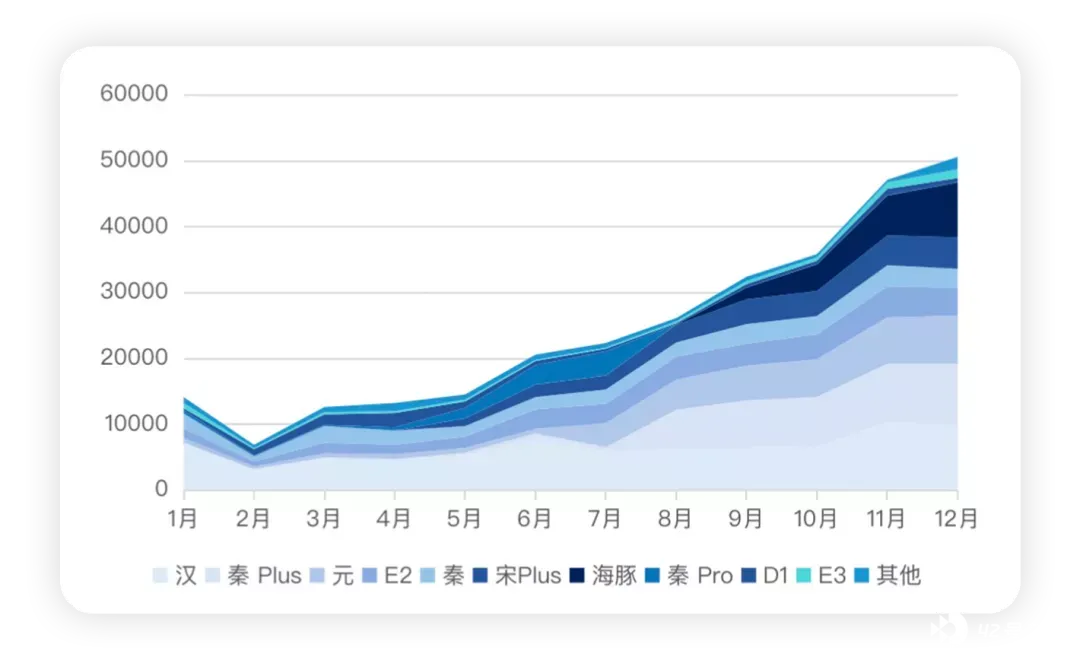
比亚迪单月上险数据超过 10.72 万台,其中 BEV 5 万,PHEV 4.44 万台加上油车 1.2 万台,全年来看 BEV 29.66 万、PHEV 22.9 万,油车 19.3 万台。
备注:2022 年油车基本可以完全往 PHEV 转换。
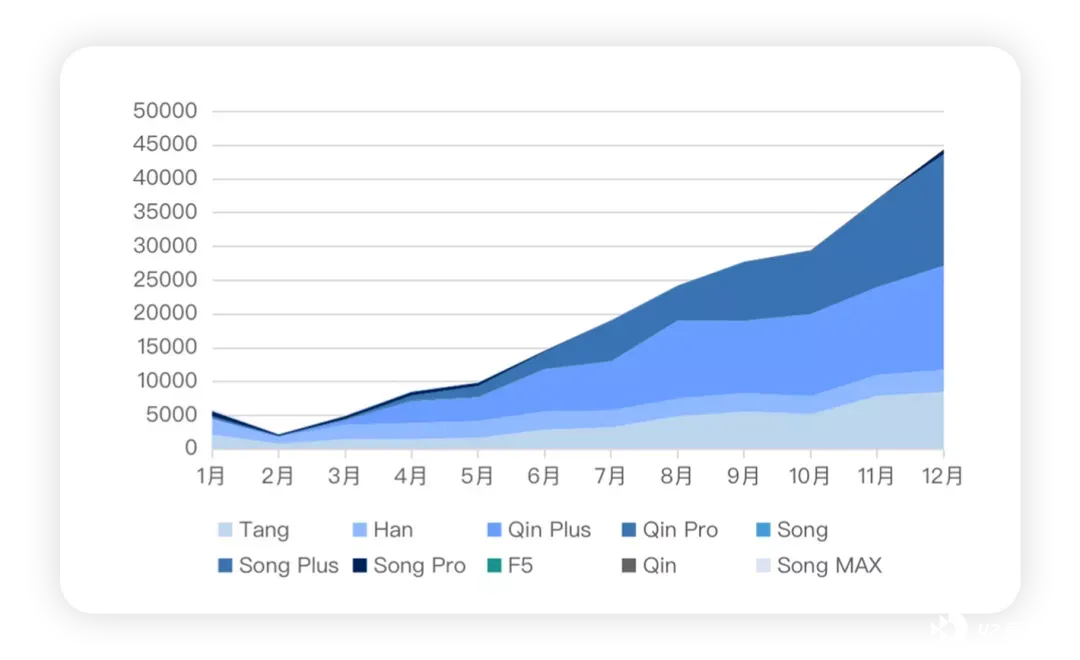
从整年来看,秦 DM-I 8.34 万台,唐 DM-I 4.61 万台、宋 DM-I 6.37 万台,汉 PHEV 为 3 万台。
2021 年全年,纯电动里面,汉 EV 7.87 万台、秦 Plus 4 万台,后续元、E2 分别在 3.75 万和 3.2 万台,秦、宋 Plus 和海豚分别为 2.75 万、2.47 万和 2 万台。
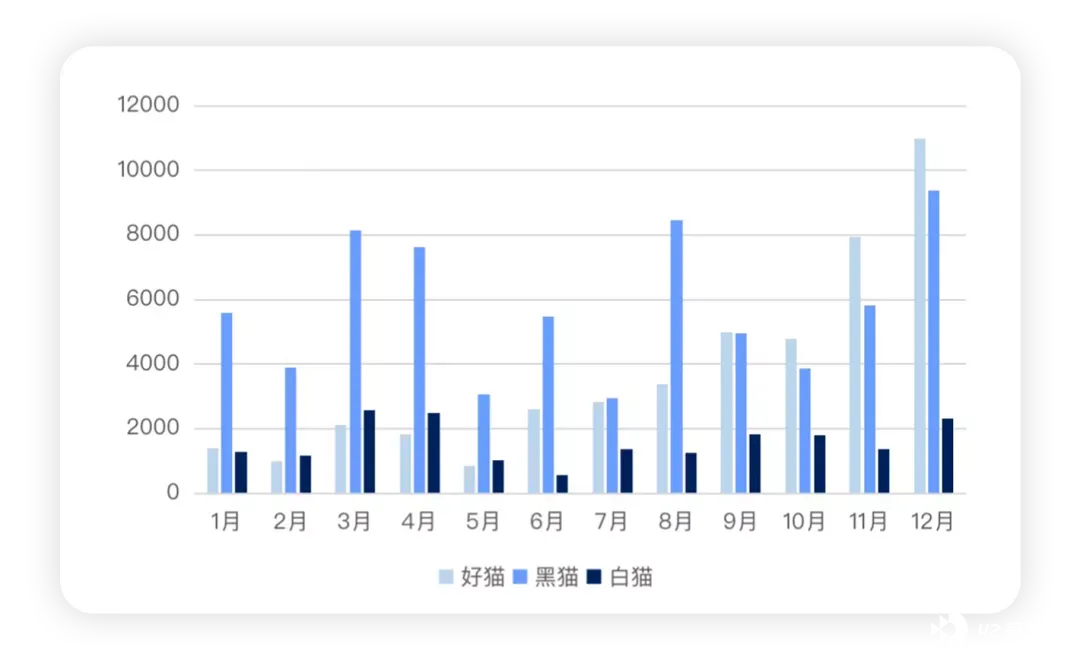
传统汽车企业里面,欧拉完成了一波蜕变,从黑猫为主升级到好猫为主 —— 好猫单月销量过万。
2021 全年,黑猫 6.9 万台、白猫 1.9 万台,好猫实现 4.46 万台的销量,合计 13.29 万台。
小结:其他的信息等我拿到完整数据以后再来写,先整理一个概要给大家看看终端的情况。







