

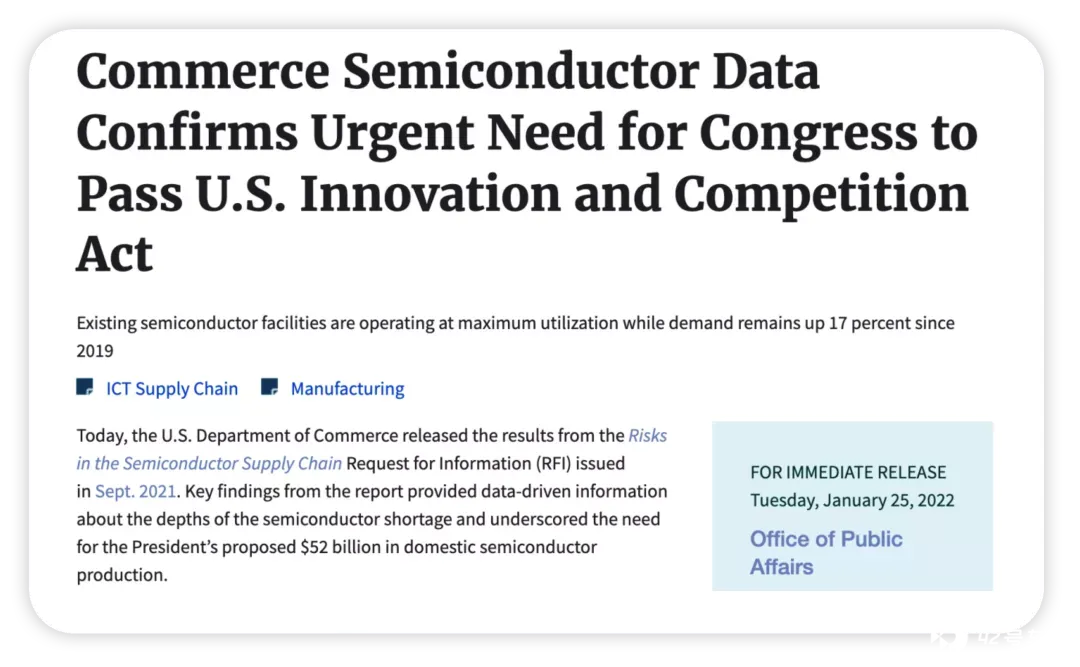
昨天晚上,美国商务部发布了 2021 年 9 月启动的《半导体供应链信息征询风险报告》(RFI)结果。
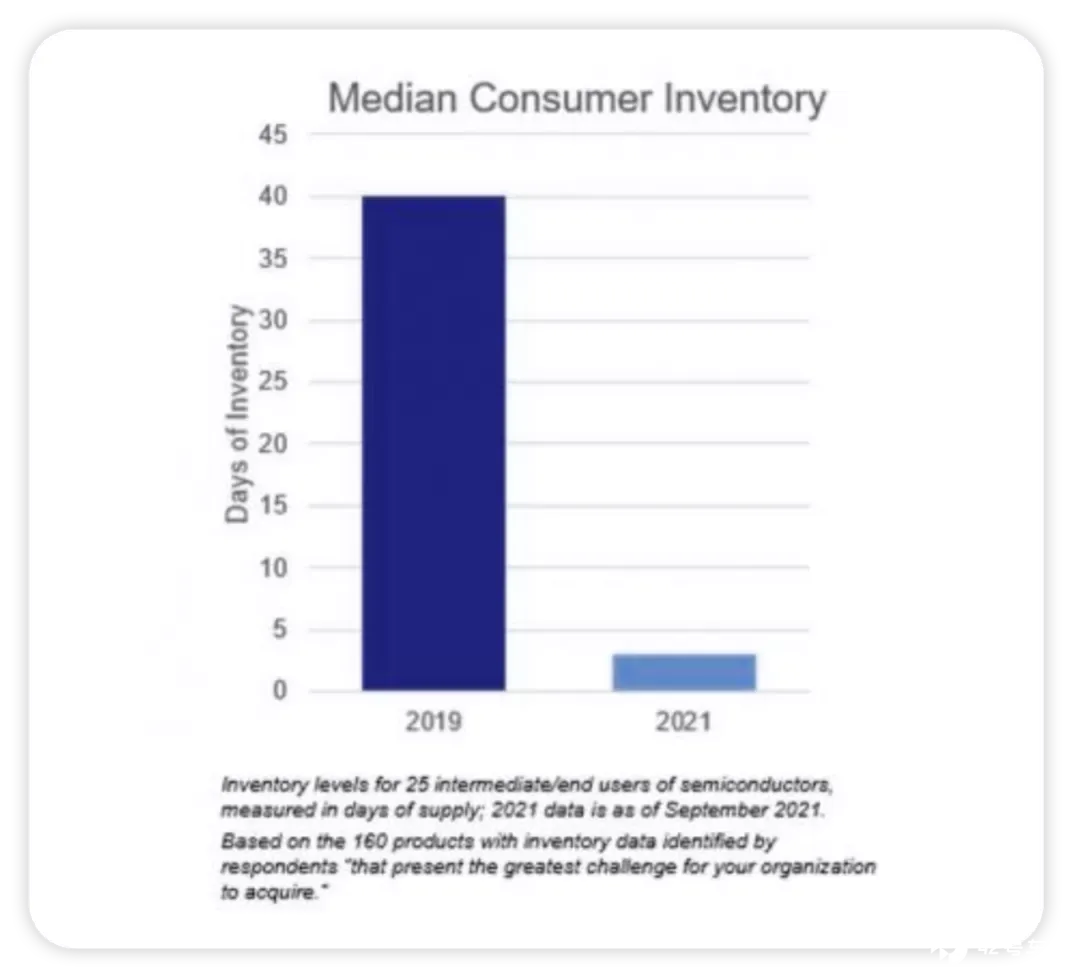
这份报告主要凸显了全球半导体短缺的深度数据信息,用于支撑美国 520 亿美元国内半导体生产的必要性。核心问题在于,目前半导体供应链还是非常脆弱,需求继续远远超过供应,芯片使用的企业(包括汽车企业和医疗设备制造商)持有芯片库存中位数已从 2019 年的 40 天下降到 2021 年的不到 5 天。
半导体供应链信息征询风险报告的主要观点
这份报告的主要观点如下:
●2021 年对半导体的需求比 2019 年高出 17%,但是这些芯片增加,消费者没看到可用供应量相应增加,也就是说产出没有明显增加(就汽车来说在美国和欧洲还大幅下降了)。
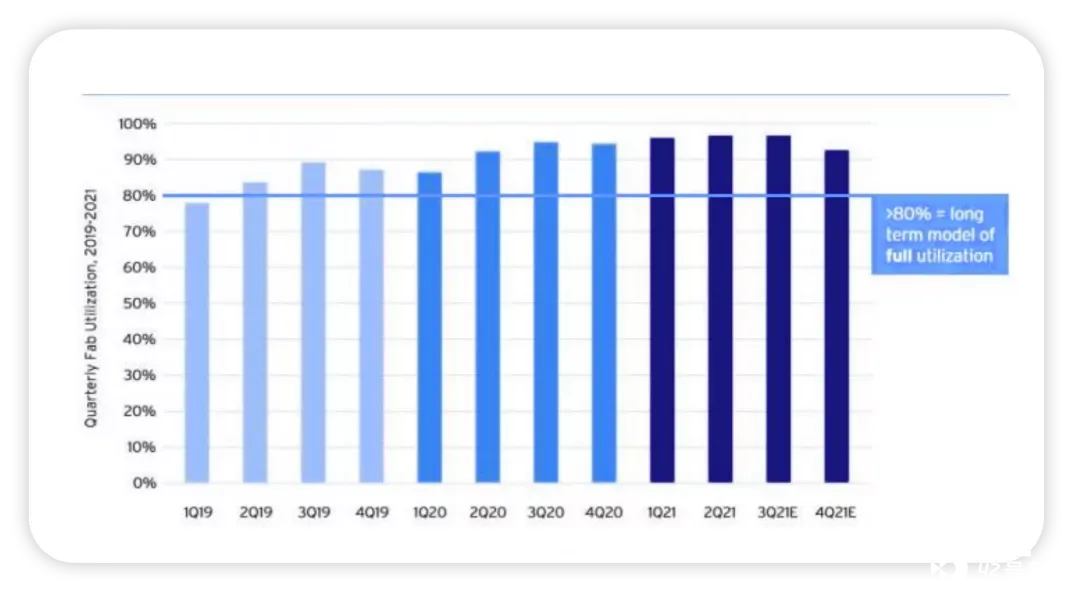
●大多数半导体制造企业的生产基地的利用率都在 90% 以上,也就是说,在不建设新的半导体设施的情况下,这两年能增加的芯片额外供应非常有限。
●瓶颈主要集中在特定的半导体,包括传统逻辑芯片(用于汽车、医疗设备和其他产品)、模拟芯片(用于电源管理、图像传感器和射频)和光电子芯片(包括用于传感器和开关)。
◎传统逻辑芯片制成的微控制器包括 40、90、150、180 和 250nm 工艺
◎模拟芯片包括 40、130、160、180 和 800nm 工艺
◎光电子芯片包括 65、110 和 180nm 工艺
●从调研来看,目前的主要瓶颈是需要额外的晶圆厂产能,当然材料、组装、测试和封装能力也确实存在。从目前来看,美国半导体行业协会预测,半导体行业的资本支出(capex)将在 2021 年接近 1500 亿美元,2022 年超过 1500 亿美元。2021 年之前半导体行业每年的资本支出从未超过 1150 亿美元。这些投资转化为产能需要时间。
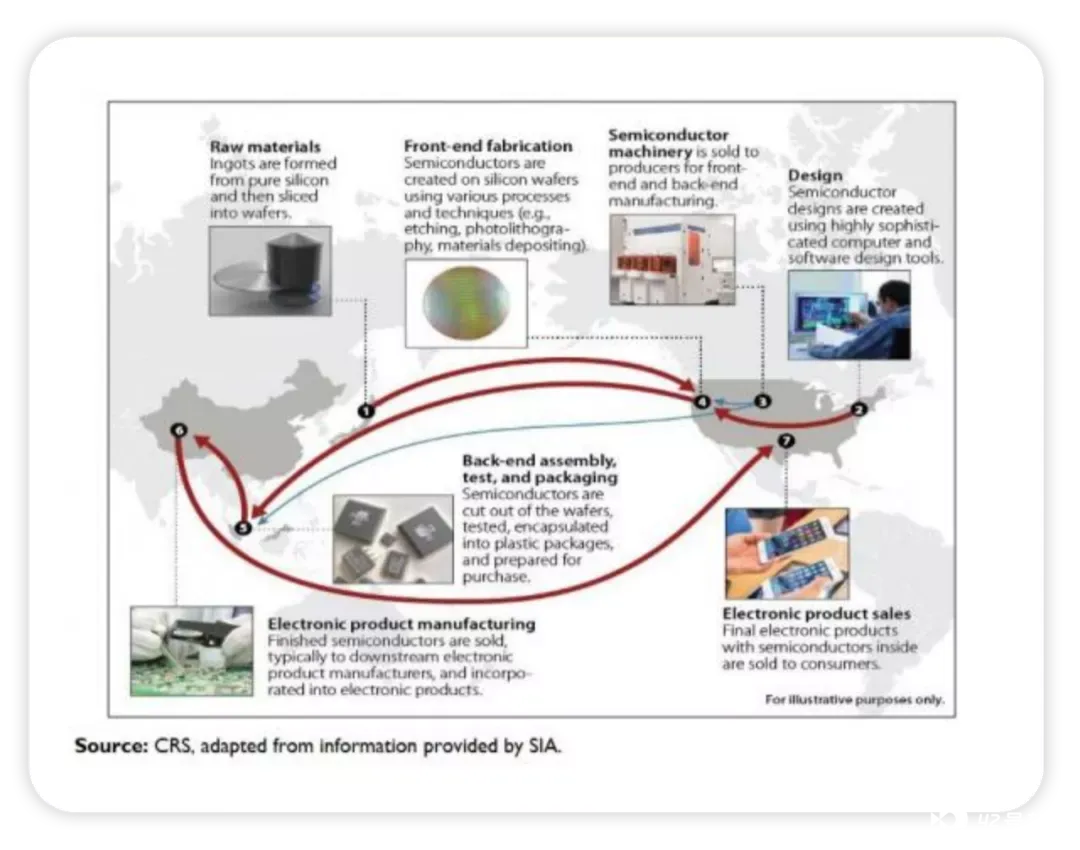
2022 年汽车行业芯片供应情况
在这里,我写一些自己的看法。
美国这次报告虽然有自己的角度 —— 想要推动在美国本地建立自己的生产产线的目的,但是我们也可以从中明确看到:依靠原有汽车芯片的供应,大概率不能满足我们对 2022 年汽车补库存和复苏的需求。
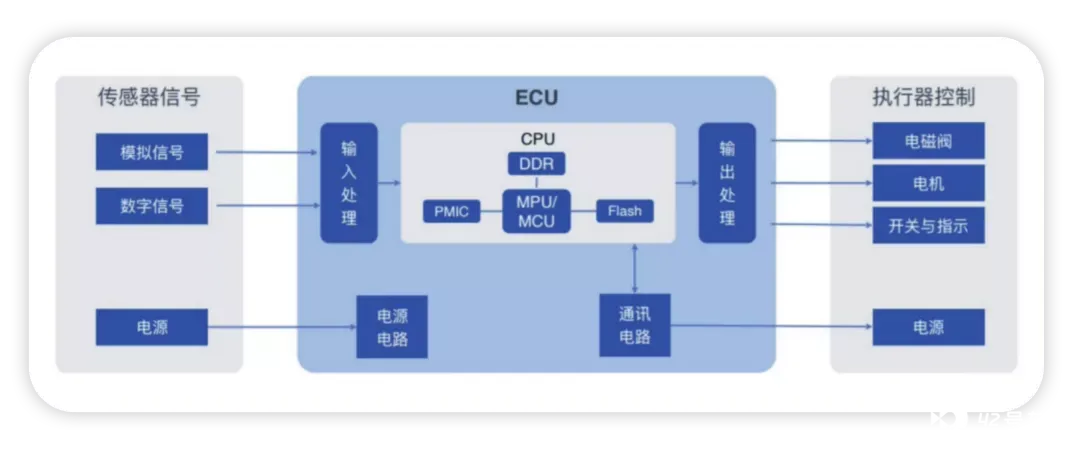
●主要芯片供应商英飞凌、NXP、瑞萨和 ST 的 MCU 供应还是瓶颈。从当下来看,原来的燃油车的微面和 A00 级别的电动汽车,会在 2022 年进入迫不得已的本土 MCU 的大量应用,不仅是在车身的应用,在整车控制和动力总成方面都有突破。
●在功率芯片的供应来看,目前主要的企业的产能基本被 Book 完了,对于 2022 年来说,国内的替代机会是有的。但是问题在于不仅仅是设计,是不是实现国内的生产很重要。
●从现在来看,与 MCU 相配套的通信和 SBC 可能也不多。
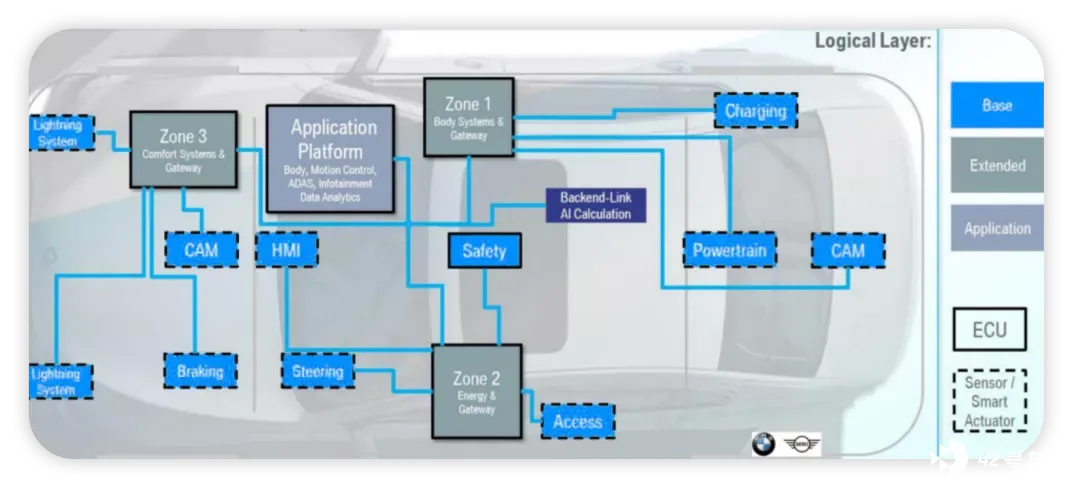
而且这样的芯片供应情况,确实推动汽车企业加速往 Zonal 架构发展。
小结:2022 年可能还是要早做准备啊,芯片的问题还是比较严重。当然,这个过程可能从 5 万以下的车型全面铺开,再这么没芯片,这些车真的做不下去了。







