

作者:朱玉龙
周末和刘总等人一起找了地方喝了茶,主要聊了一些有关车载电源的发展方向,其中有一项内容就是 OBC 和 DCDC 会选择塑封的功率模块去替代原有分立方案。换句话来说,在汽车领域,从逆变器到我们看到的所有高压功率部分,模块化的趋势是很明显的。根据 Yole 分析报告,MOSFET 市场有希望在 2026 年达到 94 亿美金,IGBT 市场 84 亿美金,而功率模块封装材料市场在 2026 年有望实现 35 亿美元的市场。

功率封装
从价值区分来看,功率封装材料的最大细分市场是基板,其次是衬底,排在后面的是衬底贴装和芯片贴装材料。由于需求渐长,功率器件市场的紧缺,这使得产业链发生了商业模式的改变和供应链的重塑。
从目前来看,原有 Tier 1 的汽车零部件供应商和车企 OEM 开始深度参与到功率模块的设计和制造环节。半导体器件的功率模块封装对于系统厂商和汽车厂商来说,是一个往上游把控的机会,由于 IGBT 的功率封装技术比较成熟,Tier1 供应商和 OEM 更愿意在碳化硅(SiC)MOSFET 技术领域下手。
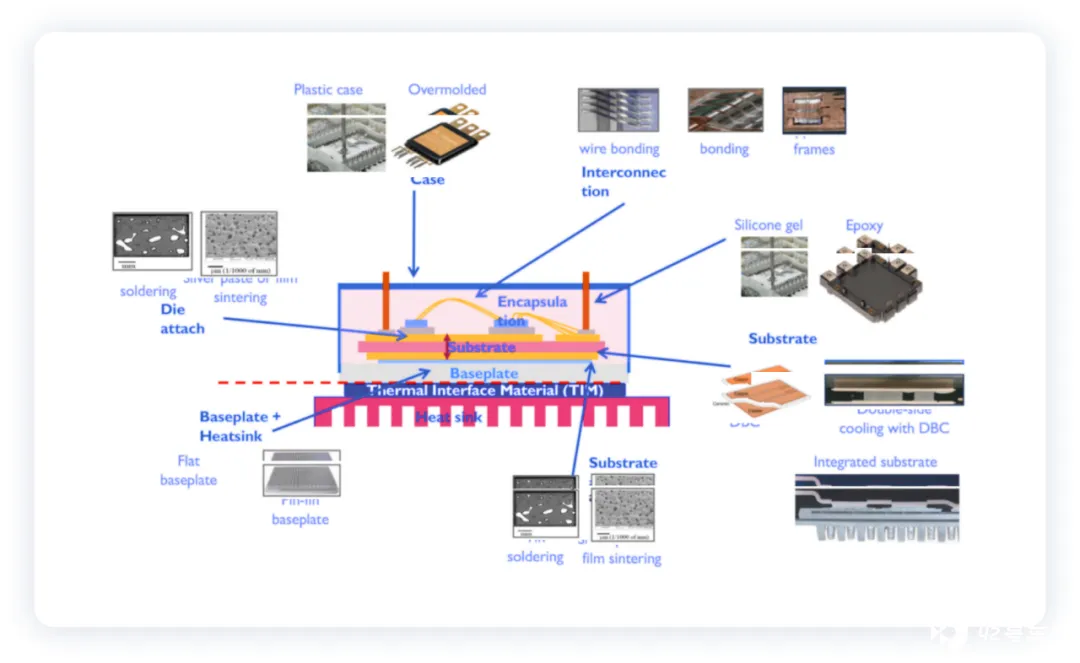
2021 年的芯片短缺,使得中国汽车企业对于核心功率电子部件的希望是供应链尽可能本地化。中国公司开发功率模块封装解决方案,开始使用一部分本土的功率芯片,欧洲、日本和美国公司提供的功率芯片还是占了比较多的部分。
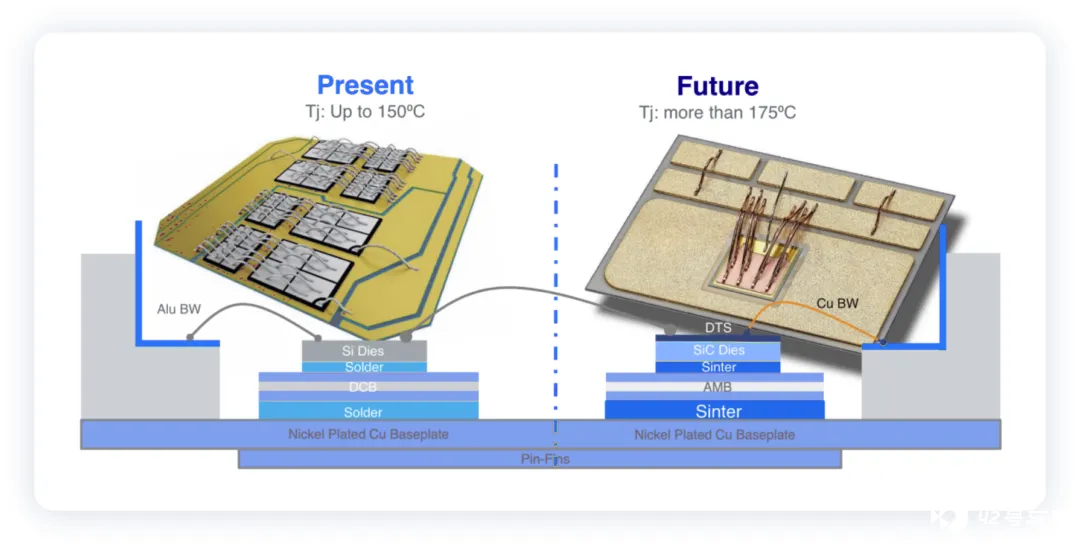
从技术角度来看,功率模块封装技术不仅仅是关于引线键合、焊接和封装;汽车领域的封装技术,在功率密度、性能和可靠性有很强的要求是比较复杂的,需要特定的专有技术。
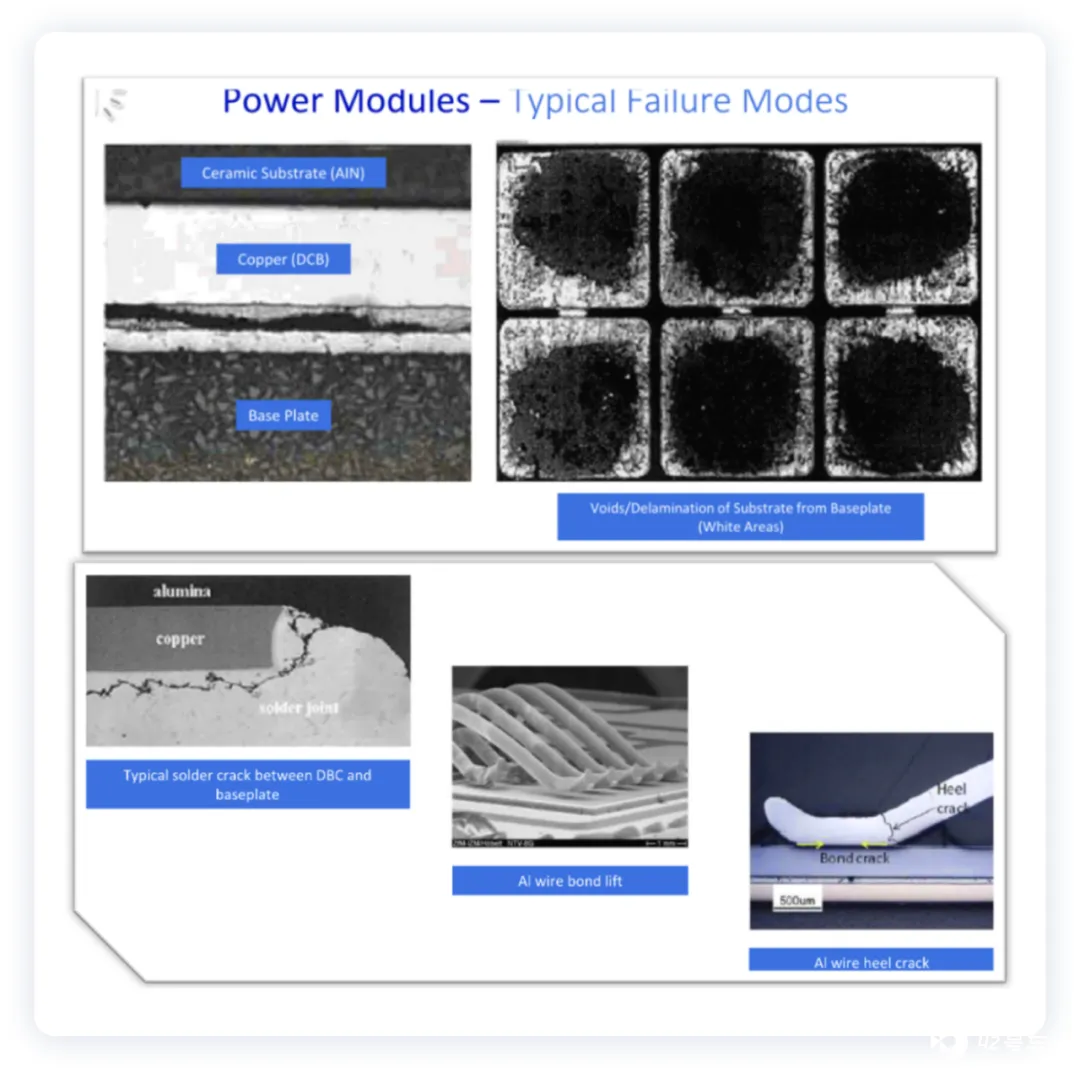
功率模块的发展趋势
从技术发展的趋势来看,Yole 和联电的工程师分别给了一个技术发展趋势,我的理解,是需要按照每家车企的选择来做一个梳理,目前在单个企业的押注好像有些早。围绕耐温、可靠性、寄生电感、热阻和成本这些要素,可以组合出很多的系统方案出来。
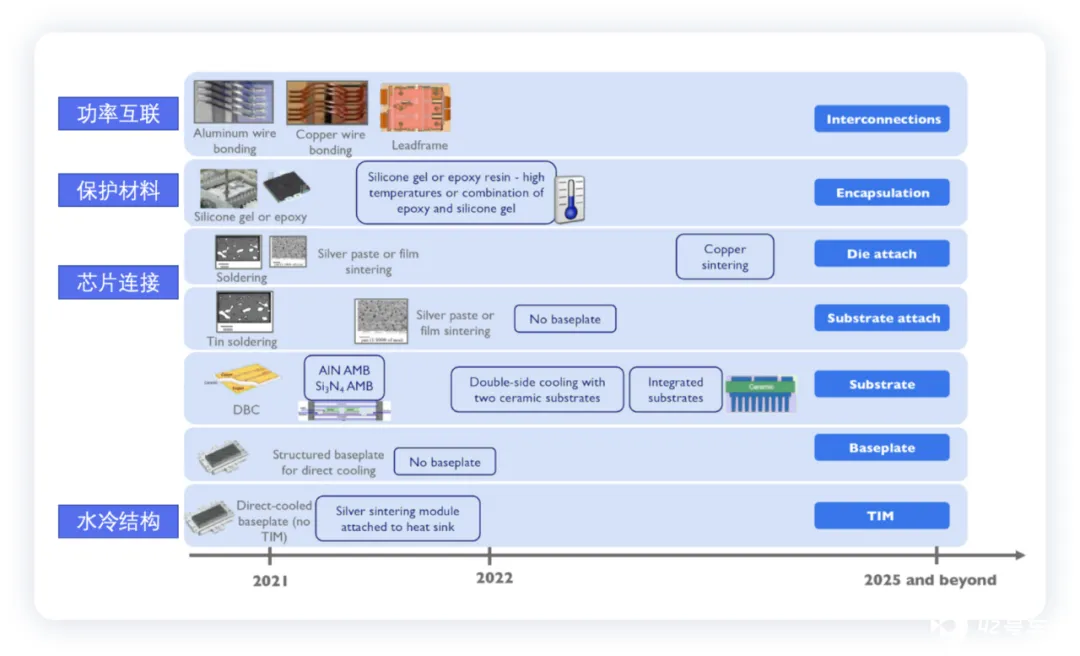
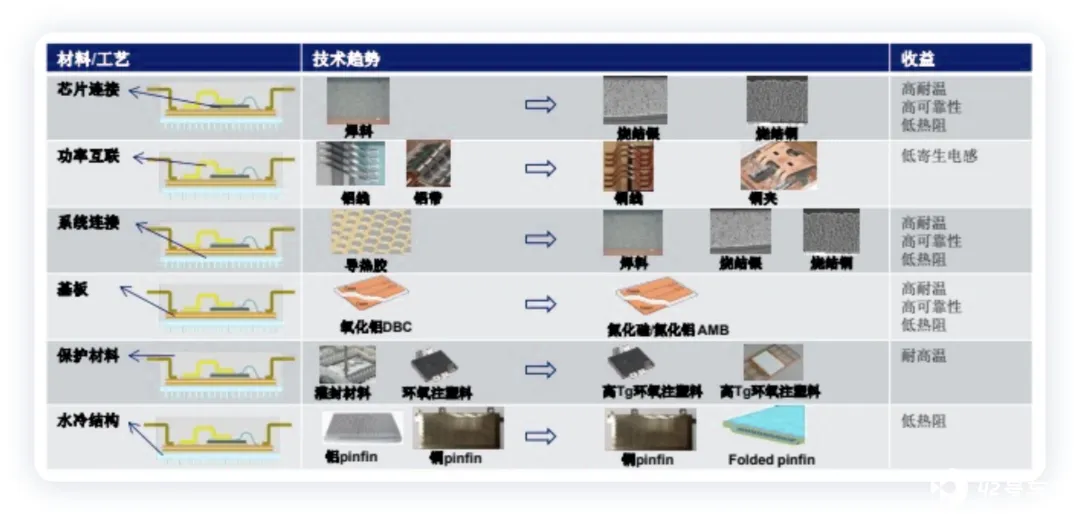
随着 SiC 模块的发展,围绕 Tier1 和芯片厂家的各自路线是可以探讨的,之前没有特别的关注,接下来要花时间把这些信息收集起来进行归档和整理。
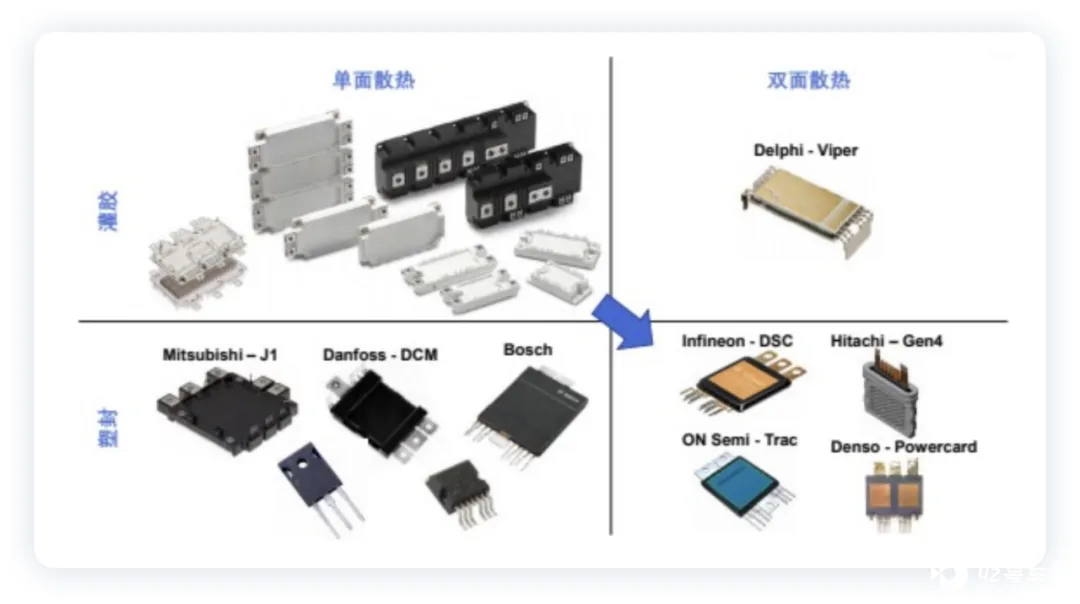
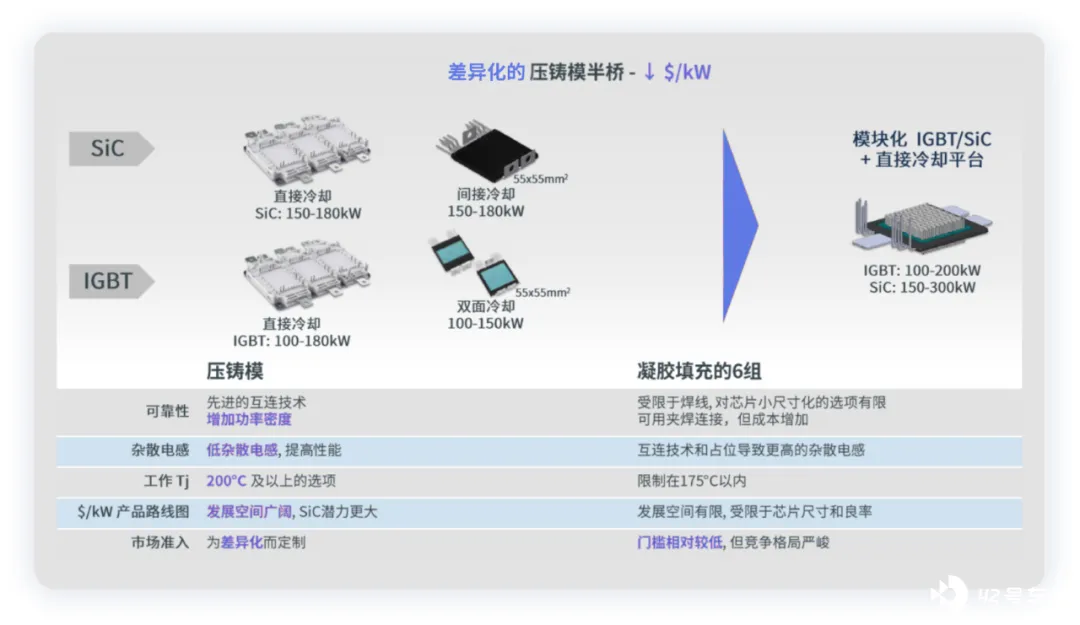
每家的技术路线和考量是不同的。以安森美为例,它的发展重点也会放在塑封压铸模块上,也可以做直接水冷。压铸模块跟凝胶模块的差异,模块功率密度可以更高,杂散电感可以更低,尤其是碳化硅可以接受的工作温度更高,到 200℃甚至以上。碳化硅的工作温度可以是很高的。
同样的系统价钱,用压铸模块应该可以做到更大潜力和差异化 —— 安森美现在跟很多车厂讨论,为他们做一些特别制造的主驱模块。冷却塑封模块的特性,除了比较低的杂散电感和高功率密度之外,在扩展性方面也相对比较好。安森美可以用三个半桥的模块做成 150kW 的功率,也可以把它们两个合在一起做成 300kW,基本上占用的空间没有太大差异。跟凝胶模块相比,压铸模块的生命周期是比较长的。在安森美双面冷却的模块里,IGBT 是一个智能芯片,主要内置了两个传感器。一个是温度传感器(精准的温度检测),另外一个是电流检测也内置在里面(总体反应时间会比较快,能更好地去保护系统)。
小结:在功率半导体的竞争中,国内企业国产替代的空间是很大的,从未来的市场需求来看,供应链安全的要求被放置在很高的位置。







