

作者|王云朋
昔日新能源汽车第一股的北汽蓝谷,又亏了。
3 月 26 日,北汽蓝谷年度业绩报告发布。年报数据显示,2021 年其营业收入约为 86.97 亿元,同比增长 46.95%;归属于母公司股东的净利润为 - 52.44 亿元,比上年同期减少亏损 19%。经营活动产生的现金流净额为 49.85 亿元,现金流转正。
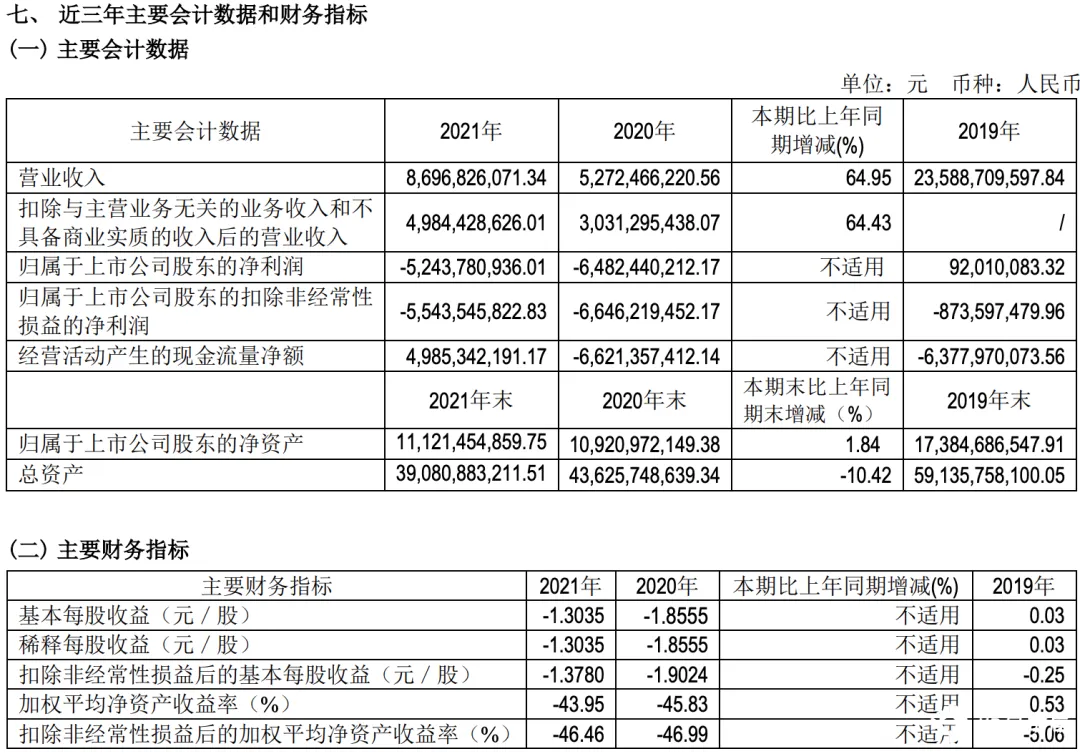
从年报数据看,2021 年北汽蓝谷业绩略有好转,但依旧未能逆转业绩巨额亏损的现状。对此,北汽蓝谷方面表示,产生巨额亏损的原因主要是受疫情影响,产销数据未能达到预期。
值得一提的是,这已非北汽蓝谷业绩的首次 「暴雷」。2020 年,受疫情、市场竞争加剧等因素影响,其就已经亏了 64.82 亿元。算上 2021 年归母净利润的 - 52.44 亿元,两年间北汽蓝谷亏损额已达到了 117.26 亿元。
「根据最新规则,我们虽然出现了持续两年亏损,但是不会有 ST 的情况出现,也不会戴星和退市」,北汽蓝谷董事会秘书赵冀表示,目前证监会监管思路有所调整,不再只看上市公司净利润能力,而是更加关注持续经营能力,北汽蓝谷在持续经营方面具备核心能力,经营状况是稳定的。
事实上,对于北汽蓝谷的再次巨额亏损笔者并不感到意外,因为 2021 年新能源车企亏损是较为普遍的,其中蔚来亏损了 40.169 亿,理想亏损了 10.2 亿。只是,相比其他新势力车企,北汽蓝谷的亏损实在是让人有些看不到希望。
此外,再结合 2021 年累计 26127 辆的销量表现,不禁让人有些担忧北汽蓝谷的出路到底在哪?
昔日的标杆
虽然当下的状况已难以用一个惨字来形容,但这并不能掩盖北汽蓝谷曾经的辉煌。
将时间拨回到 11 年前。2009 年 11 月 14 日,作为当下北汽蓝谷核心子公司的北汽新能源成立。次年 12 月,北汽新能源首批纯电动汽车 EV150 下线。公开数据显示,在启动销售的第一年,北汽新能源销量仅为 1600 辆。但得益于成立时间比业界公认的国内新能源汽车元年(2014 年)早了 5 年,在此后的发展中北汽新能源成功地站在了引领国内新能源汽车发展潮流的前列。
时间来到 2015 年,由于共享经济概念开始在各行业弥散,作为共享经济下的汽车分时租赁产业,在新能源汽车产业的快速发展以及限购、限行、限号等政策的引导下,也得到了快速发展。而这也给了关注 B 端市场的北汽新能源机会,其产品销量开始快速提升。
2017 年,北汽新能源累计销量达到 10.31 万辆,占据国内当年新能源汽车 23% 的市场份额,是国内首家年产销超过 10 万辆的纯电动车企业。放眼全球新能源汽车市场,北汽新能源当年的销量也是仅次于特斯拉,排名第二位。
值得一提的是,这一年北汽新能源也成功突破混网销售模式,形成了 280 家销售店,249 家服务站,销售网络覆盖 25 个省,139 个城市的全国布局。
2018 年,北汽新能源继续高速增长,旗下 EH、EU、EX、EV、EC、LITE 等 6 大系列 10 余款纯电动车型全年累计销量超过 15.8 万辆,同比增长 53%,实现营业收入约 164.38 亿元,同比增长 43.02%。
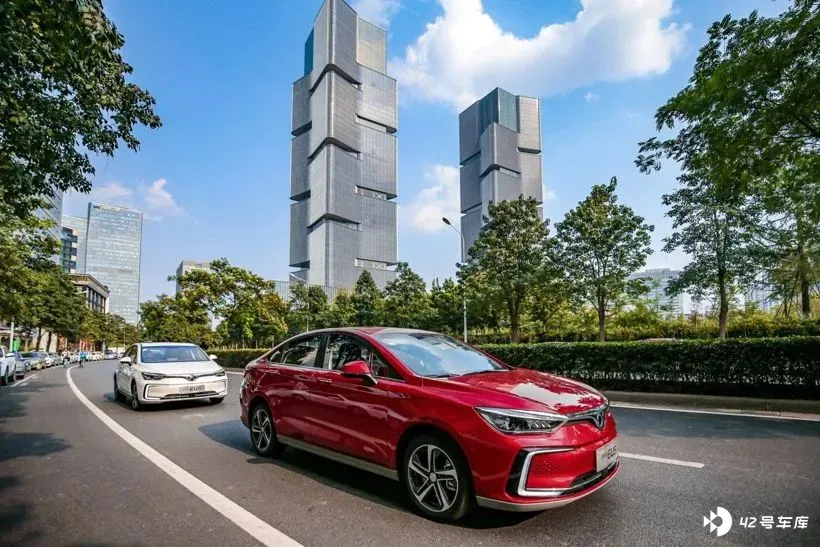
同时,相关统计数据显示,至 2018 年北汽新能源与市场化初期的 2013 年相比,人员规模增大了 12 倍,资产规模扩大了 47 倍,产品销量增长了 97 倍。连续多年的高速增长,也让北汽新能源在 2018 年 9 月借壳上市 S 蓝谷(证劵通称变动为北汽蓝谷)登陆 A 股。
再到 2019 年,北汽新能源销量再次超过 15 万辆,连续 7 年摘得国内纯电动汽车市场销量冠军的称号。
而北汽新能源亮眼的表现,也让北汽蓝谷一时间风头无两,成为了业界的标杆。
光环急速褪去
置身于 2019 年这一时间点看,年销 15 万辆的成绩不可谓不出色。
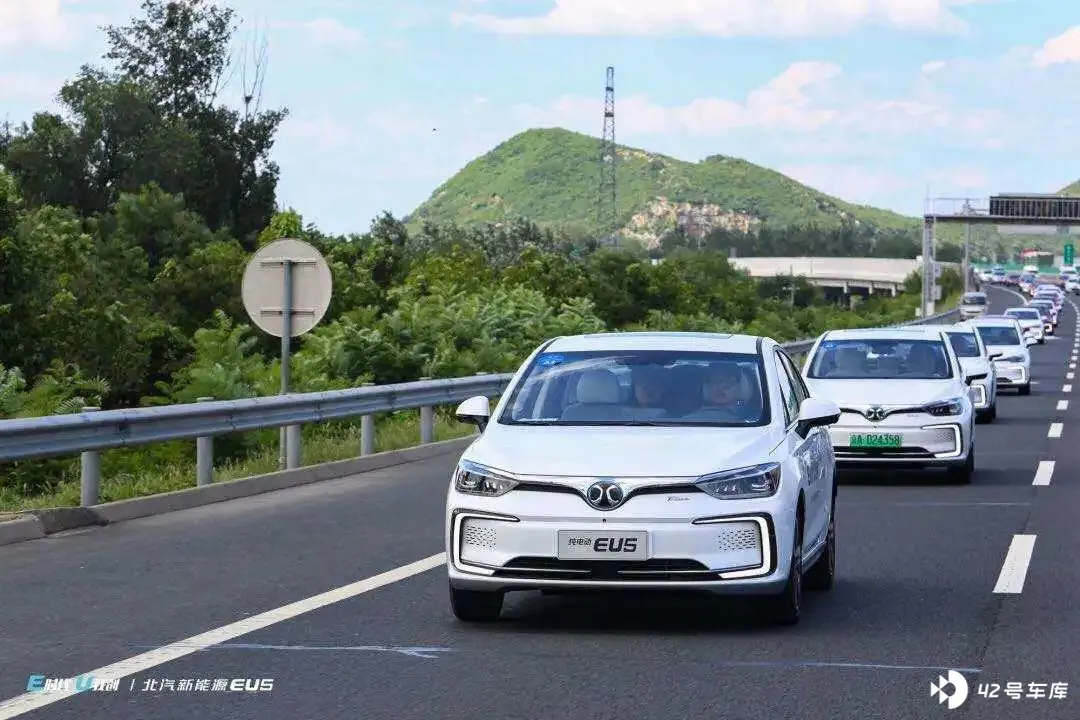
只是,北汽蓝谷这一成绩的背后并非没有隐忧。数据显示,2019 年收官时北汽蓝谷销量同比下降了 4.69%。而这还只是其销量下滑的开端。2020 年,北汽蓝谷销量 「跌跌不休」 又进一层,下滑至 2.59 万辆,跌幅高达 83%,市场份额也由巅峰时期的 23% 跌至不足 1%。
如果说,2020 年销量的暴跌,还可以归咎于疫情影响,那么 2021 年在国内新能源汽车市场一片火热,销量达到 352.1 万辆,同比增长 160% 的情况下,北汽蓝谷累计 26127 辆的表现,似乎就有些不好找借口了。
销量的不断下跌,让北汽蓝谷的营业表现也愈发难看。具体而言,如果算上 2021 年的归母净利润 - 52.44 亿元,北汽蓝谷两年就亏了 117.26 亿元。
作为曾经的行业巨头,北汽蓝谷为何落到了这般田地?事实上,它的衰落是有迹可循的。资料显示,作为北汽蓝谷旗下子公司,北汽新能源成立之初就将主要目标市场放在了 B 端,即出租车、网约车、租车行业等大客户端,其销量高涨的 2013 年 - 2019 年也正是这些行业发展较为迅猛的时候。
以 2019 年为例。当年 15 万辆的销量中,有 70% 的贡献来自 B 端,产品主要面向网约车、出租车以及公务用车,私人用车市场的贡献率占比不到 30%。
但随着 2020 年新能源 B 端市场的坍塌,「一条腿」 走路的北汽蓝谷销量也几乎是一夜 「崩盘」。当然,面对 2020 年的销量颓势,北汽蓝谷不是没有努力过,只是当时的 C 端市场已无其立足之地。
值得一提的是,由于受不景气的销量和业绩影响,近年来北汽蓝谷的人事变动也颇为频繁。
2019 年 2 月,马仿列接任北汽新能源公司总经理,但任职不到一年。2020 年 6 月,时任北汽新能源副总经理的何章翔暂代总经理一职,同年 7 月 24 日刘宇正式接替马仿列。
较为尴尬的是,刘宇上任不到一年,北汽新能源总经理一职再次易位。2021 年 6 月 9 日,北汽蓝谷发布公告称,原公司经理刘宇已提交书面辞职报告,不再担任公司经理职务,但仍担任北汽蓝谷董事长、董事会战略委员会主任委员等职位。北汽新能源公司总经理一职由原北汽新能源工程院副院长代康伟接任。
除了高层人员变更频繁外,2021 年年中北汽蓝谷还陷入了裁员风波,并被员工匿名举报存在 「违法裁员」 行为。
拐点何时能出现?
从时间维度看,北汽蓝谷在国内新能源汽车市场,也算是一位 「老玩家」 了。
但就目前的状况而言,这位 「早起的赶集者」,不仅已被蔚来、理想、小鹏等造车新势力赶超,而且离行业龙头特斯拉、比亚迪的差距也是越来越大。
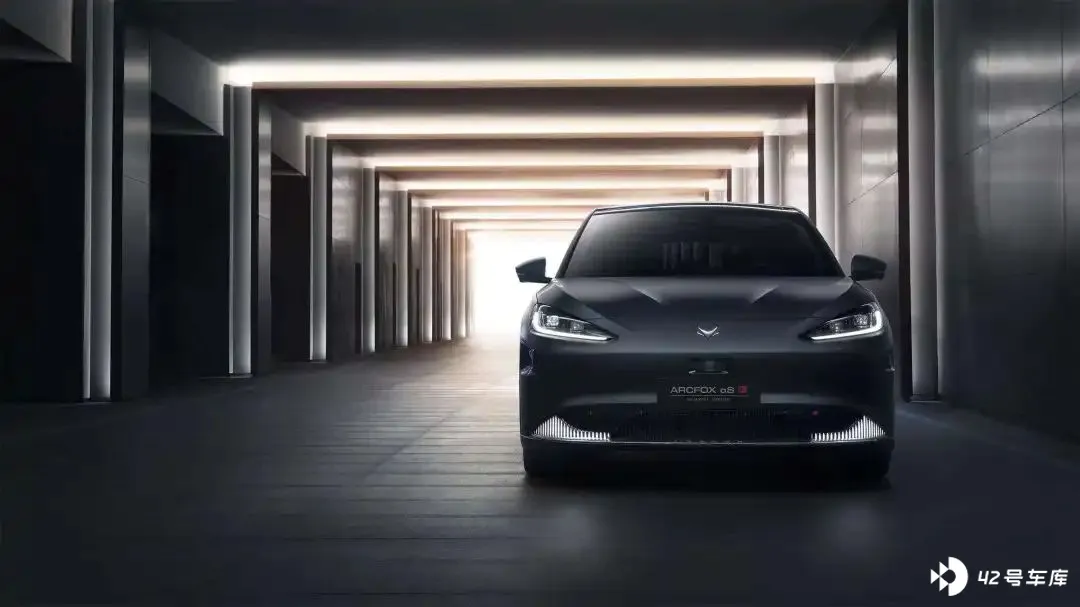
那么,北汽蓝谷的拐点到底在哪?这一问题的答案,更多取决于其销量表现。
对此,北汽蓝谷和北汽集团都有较为清晰的认知。「2022 年北汽蓝谷销量目标为 10 万辆,含极狐 4 万辆,未来争取冲击 30 万辆。」 在日前北汽集团举办的沟通会上,北汽集团总经理张夕勇向外界透露。
同时,北汽蓝谷经理、北汽新能源总经理代康伟也表示,「为了走出低谷北汽蓝谷将进一步聚焦主要经营业务,把精力和投入放集中到极狐和 BEIJING 两个品牌上。」
值得一提的是,喊出上述销量目标,张夕勇是有一定底气的。
先以极狐品牌为例。据北汽蓝谷方面介绍,至 2021 年底其已完成授权的建设网点超过 120 家。在高端纯电市场销量占比 80% 以上的 15 个重点城市,已实现 100% 覆盖;对具有潜力的 21 个城市,也已完成 35 家店面的建设。预计 2022 年,营销店面将达到 150 家,并计划在 2025 年做到覆盖 100 + 城市、380 + 家网点的营销服务网络规模。服务方面,已授权 73 家授权服务中心,覆盖全国 54 个城市,直属团队 24 小时在线服务。
而在研发投入方面,「为了应对 2023 年、2024 年更加激烈的市场竞争,北汽蓝谷 2021 年研发投入占比在 20% 以上,2022 年还会翻倍。」 代康伟表示。
虽然投入了颇多,但在销量方面北汽蓝谷似乎并未有太大进展。公开数据显示,2021 年北汽蓝谷极狐和 BEIJING 两个品牌累计销量仅为 26127 辆,其中,BEIJING 品牌销量为 21134 辆,走高端化路线的极狐为 4993 辆,远低于 1.2 万辆的目标。
就算是进入今年,北汽蓝谷的销量依旧未有起色。销量数据显示,截至 2 月底北汽蓝谷累计销量仅为 3385 辆,虽然较 2021 年同期的 2084 辆增长了 62.43%,但是以 10 万辆目标计算,目标完成率仅为 3.4%。
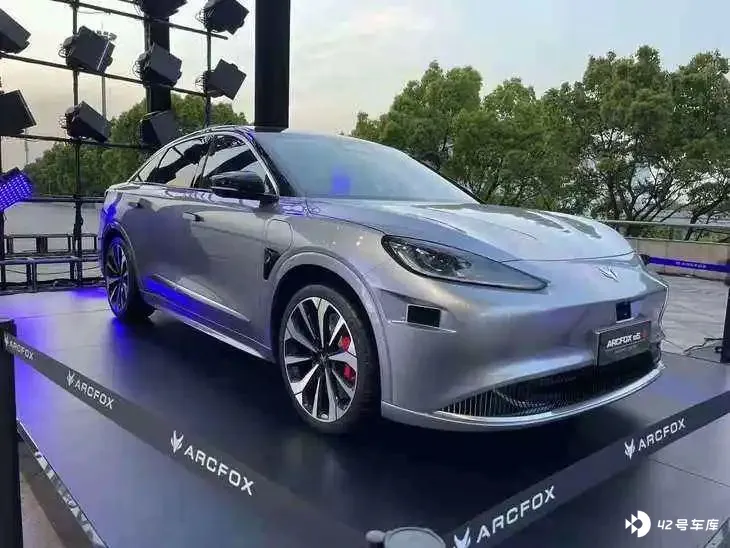
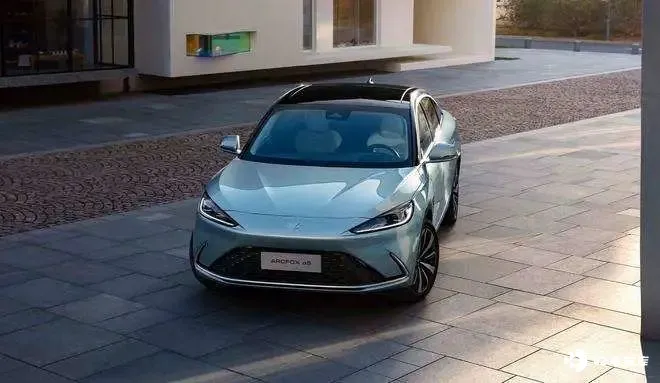
此外,曾凭借 「华为造车」 赢得可观关注度的阿尔法 S HI 版,交付时间又是一拖再拖。这也不得不让人担心,该车还能否顺利批量交付,交付时还是否有能力与竞品一较高下。
可以说,面对当前的重重困难,北汽蓝谷的拐点何时才能出现,极狐品牌又能否实现张夕勇提出的目标,都还有待观察。







