

作者 | 田辉
编辑 | 邱锴俊
每月 1 日,依旧是一帮新能源车企争报销量的日子。
即使是愚人节,也不能影响一批心急车企数据的出炉。
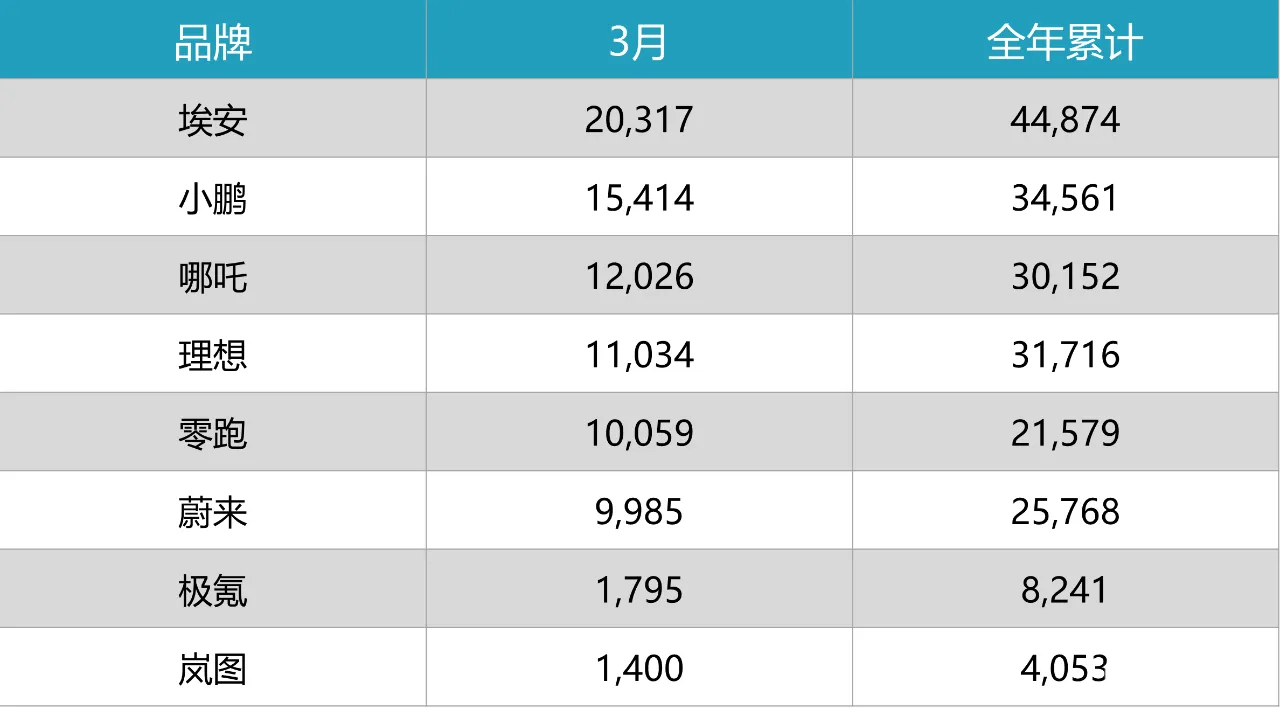
埃安月销量首次突破 2 万辆,达到 20317 辆,超过所有新造车势力,暂时领先。
新势力当中,各家车企的销量增速趋于放缓,曾经的头部集团蔚小理在月度销量层面上正趋于分化。小鹏成为常规的冠军,蔚来裹足不前,先是被哪吒超越,本月还被零跑超越。
在新势力车企之中,1 万辆 / 月的规模不再是头部集团的划分标准,1.5 万辆 / 月即将成为头部集团准入门槛,若想在全行业车企中取得头部位置,需要销量至少达到 2 万辆 / 月。
极氪岚图等传统车企新品牌,目前销量还没有大的起色。
尽管新能源车企的整体销量数据仍在上涨,但销量背后的隐忧已经悄然显现。全行业售价普遍上涨,而且共同受到缺芯片以及疫情影响,将对接下来几个月的销量造成影响。
涨价尚未影响销量
各家新能源车企在 3 月销量环比、同比均有所上涨,说明涨价因素还未影响到销量。
由于缺芯、缺电池、疫情等因素的影响,3 月各家车企所交付的车辆,大多是在春节前后,甚至是元旦前的订单,是 2021 年新能源汽车销量大幅度上涨的消费惯性所致。
领先车企埃安、小鹏、哪吒等,普遍提车周期在一个月以上,部分款型的提车周期长达 3 个月。极其特殊的车型,比如小鹏 P5 磷酸铁锂版、极氪 001 等的提车周期甚至长达 6-8 个月。
但 3 月各家车企的涨价行为,必然将对后续几个月的销量情况产生影响。
受到原材料,尤其是动力电池涨价影响,车企普遍在 3 月上调车辆售价,但也预留出缓冲期,在缓冲期中预定不受涨价影响。
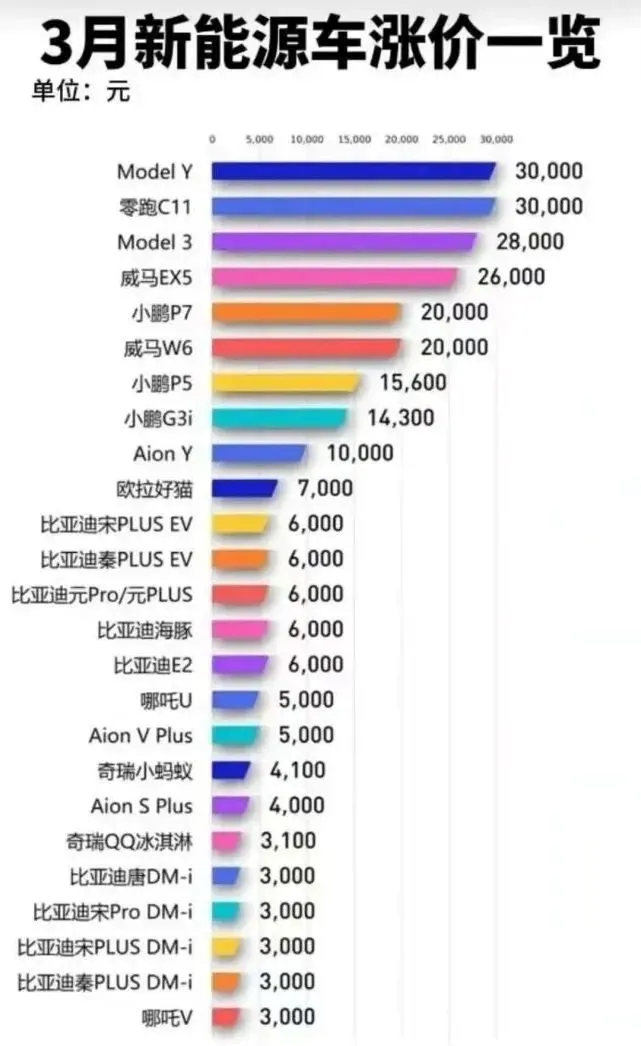
在少则几千元,多则几万元的涨价幅度诱惑下,各家都在缓冲期内收集到大量订单,有网络传言称,某新势力车企单日订单量达到 3000 单。
手握大量订单的车企,在接下来的几个月中,将忙于交付手中订单,预计销量不会发生大幅下滑情况。
涨价必将传导至销量层面
4 月,车企可能面临二次涨价。
今年以来,动力电池价格涨幅较大,据《鑫椤锂电》的数据显示,今年 3 月方形三元动力电池均价达到 0.84 元 / Wh,方形铁锂电池均价达到 0.74 元 / Wh,相比 2021 年 10 月中旬,方形三元上涨 0.18 元 / Wh,方形铁锂上涨 0.22 元 / Wh,上涨幅度分别为 27% 和 40%。
但动力电池上涨趋势并未停止,目前有分析师认为,动力电池价格短期内不会下降,更大可能是继续上涨。已经涨价的车企,将面临二次涨价。
虽然今年以来,特斯拉已经多次上调售价,比亚迪两次上调售价,但由于两家车企销量规模庞大,对产业链与市场把控能力强,涨价对销量的影响有限,但对大部分企业,二次涨价对销量的影响将极其明显。
尤其是对以 A00 车型为主销车型的车企而言,动力电池成本在整车成本中占比较大,涨价对 A00 级车的影响最大。比如宏光 MINI EV,价格一次性上涨 4000 元,起售价已经从 2.88 万元上调至 3.28 万元,涨幅 14%,性价比下降明显。
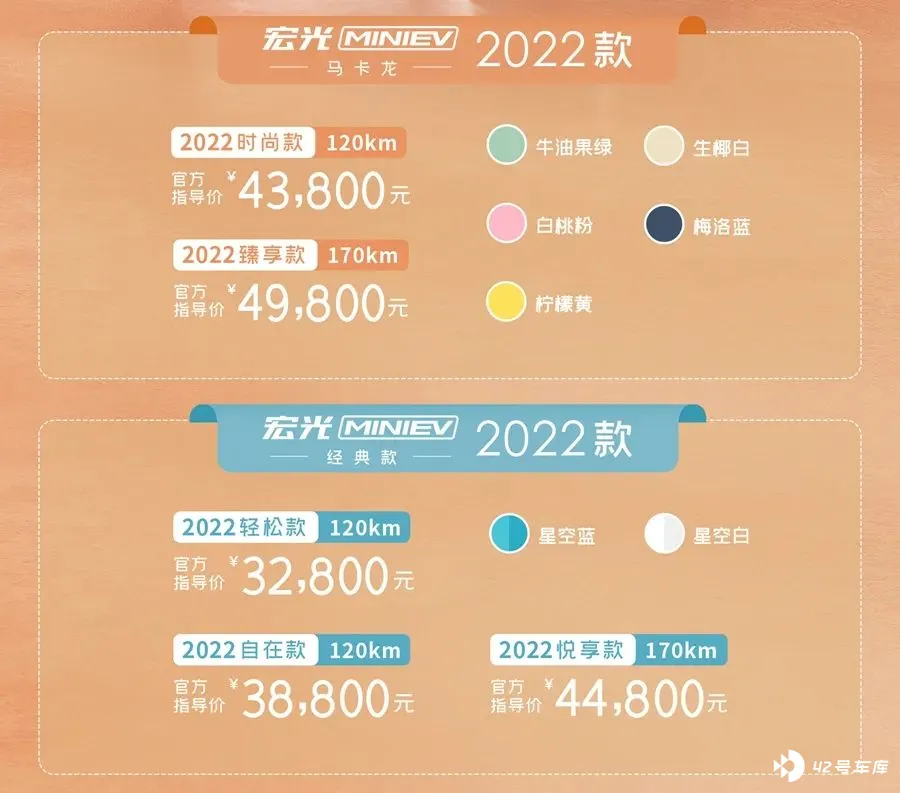
同级别中的奇瑞新能源小蚂蚁、东风风光 MINI EV、零跑 T03 等车型的涨价幅度基本相同,售价上涨幅度在 4000 元左右,整车性价比下降的情况同样较为明显。
对本就微利销售的 A00 级小车而言,电池成本的上涨,不只是影响消费者购买意愿,厂家生产意愿也将受到影响,此前长城欧拉旗下的黑猫、白猫车型就已暂停接单。
在动力电池成本居高不下,甚至可能继续涨价的情况下,各家车企的销量情况或将产生剧烈变化 。但总体来看,涨价对主销高价车型的车企影响较小,对主销低价车型的新势力车企影响较大。
第一集团门槛抬高
现在要混到头部车企,门槛越来越高了。
埃安品牌销量并非偶然突增至 2 万辆以上,事实上埃安一直被产能问题困扰,直到春节期间产线升级后,产能问题才有所缓解,最终在 3 月销量突破 2 万辆。
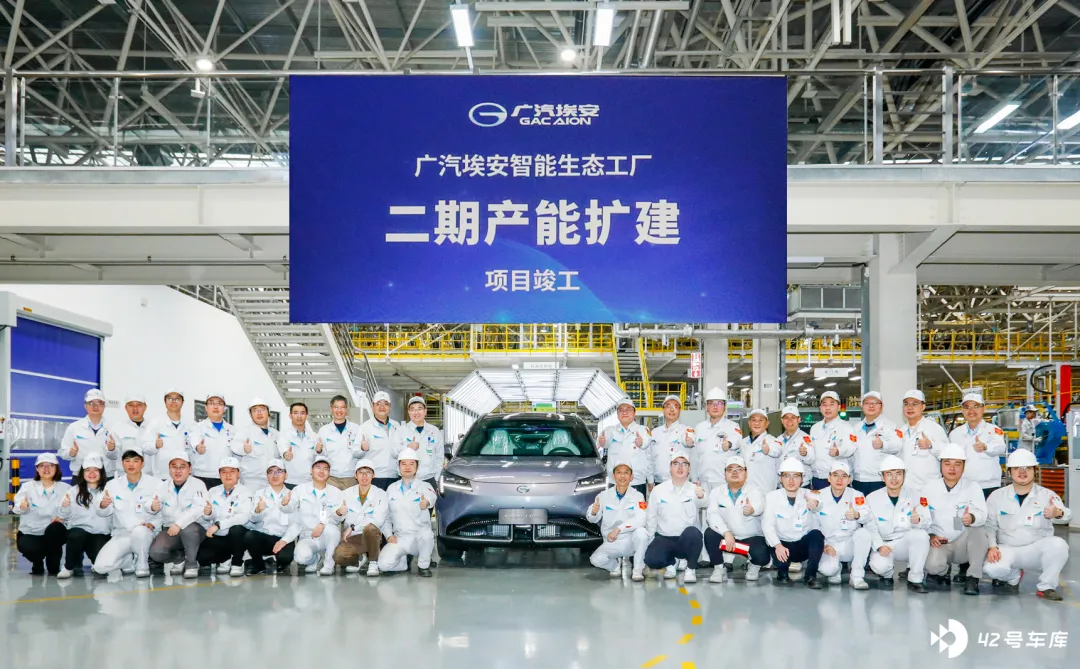
目前埃安在售车型共计 4 款,分别是 AION LX Plus、V Plus、S Plus 和 Y,在 3 月涨价潮中涨价幅度不大,目前收单情况良好,四款车型的竞争力较强,预计在接下来几个月中,埃安将继续保持 2 万辆 / 月的销量规模。
值得关注的是,3 月埃安股改取得实质性进展,3 家国资背景投资者共同注资 25.66 亿元。接下来,埃安将在产能布局、新车型研发上加速发力,埃安将在今年推出一款 0~100km/h 加速时间 1.9 秒的超跑车型,进一步丰富产品阵容。
同时,埃安已经在建设小规模动力电池生产线,进行动力电池自产尝试,因此预计在动力电池成本方面将提升把控能力,在接下来的动力电池涨价潮中,掌握先发优势。
在蔚小理三家车企中,小鹏在本月销量上涨明显,尤其是 P7 车型,单月销量突破 9000 辆,再创新高。目前小鹏在售的三款车型,P7、P5 和 G3,价格区间在 15-40 万元之间,布局较为清晰,订单情况良好。
小鹏 P5 车型,前期收集到大量订单, 其中磷酸铁锂电池版小鹏 P5 存在产能不足问题,大量订购消费者未能提车,预计在产能得到提升后,前期收集的小鹏 P5 订单转化率将维持较高水平。
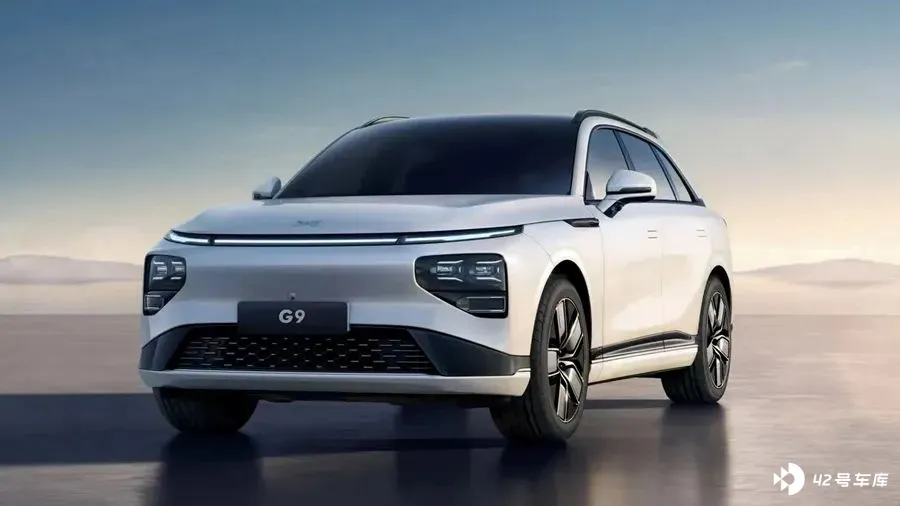
即将上市的小鹏 G9 车型,定位于智能豪华 5 座中级 SUV,将在智能辅助驾驶方面有突出表现,预计售价在 35 万元以上。
哪吒汽车已经连续多月销量处于新势力的头部集团,本月再次超越理想,成为新势力车企第三名,证明哪吒汽车整体运营情况良好。目前哪吒在售车型有两款,V Pro 和 UPro,售价区间 6-17 万元,售价区间偏低,容易受到动力电池涨价影响。
在新车方面,采用华为提供高阶辅助驾驶套件的哪吒 S,定位于轿跑车型,预计在今年年底交付,在此之前 V Pro 和 U Pro 仍将会是主销车型。
理想汽车目前仅有理想 ONE 一款车型在售,定价 35 万元。新车理想 L9 将在 4 月中旬上市,预售价 45-50 万元,预计夏季正式开启交付,今年年底还将有一款定价介于 ONE 和 L9 之间的车型上市。
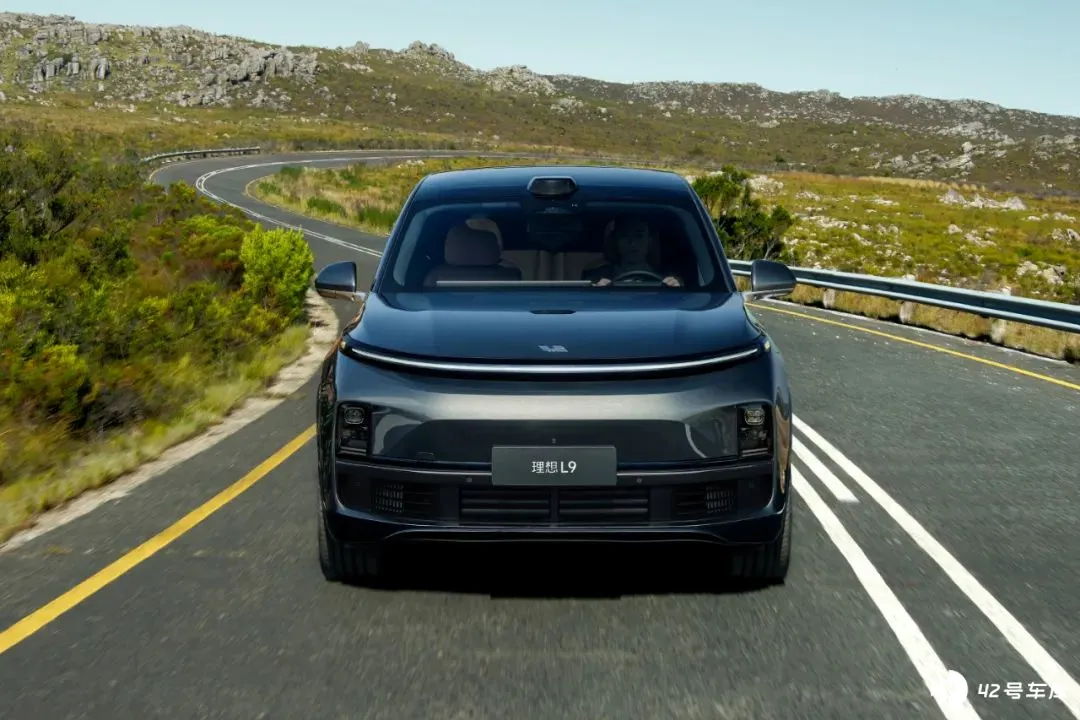
由于理想汽车产品路线坚守插电式增程混动,且售价较高,预计动力电池成本上涨对理想 ONE 的影响有限。
零跑汽车 3 月销量突破 1 万辆,C11 车型已经开始逐渐上量,并开启多次 OTA 迭代升级。但由于零跑品牌整体销量依旧较小,动力电池成本上涨带来的传导效应对销售终端影响较大,C11 车型整体涨价较为明显。
零跑目前的销量结构中,A00 级小车 T03 的销量占比较大,在涨价后还能否继续维持如此规模的销量,将是对零跑运营团队的考验。
零跑新车 C01,预计将在二季度发布,但在动力电池成本居高不下的情况下,C01 能否延续 C11 的性价比路线,尚未可知。
蔚来或是最不怕涨价的车企,一方面是整车售价较高,动力电池成本涨幅宽容度较高,另一方面是采用 BaaS 换电销售模式,动力电池成本已在车价中剔除,因此蔚来目前为止没有直接涨价计划,但计划换代涨价。
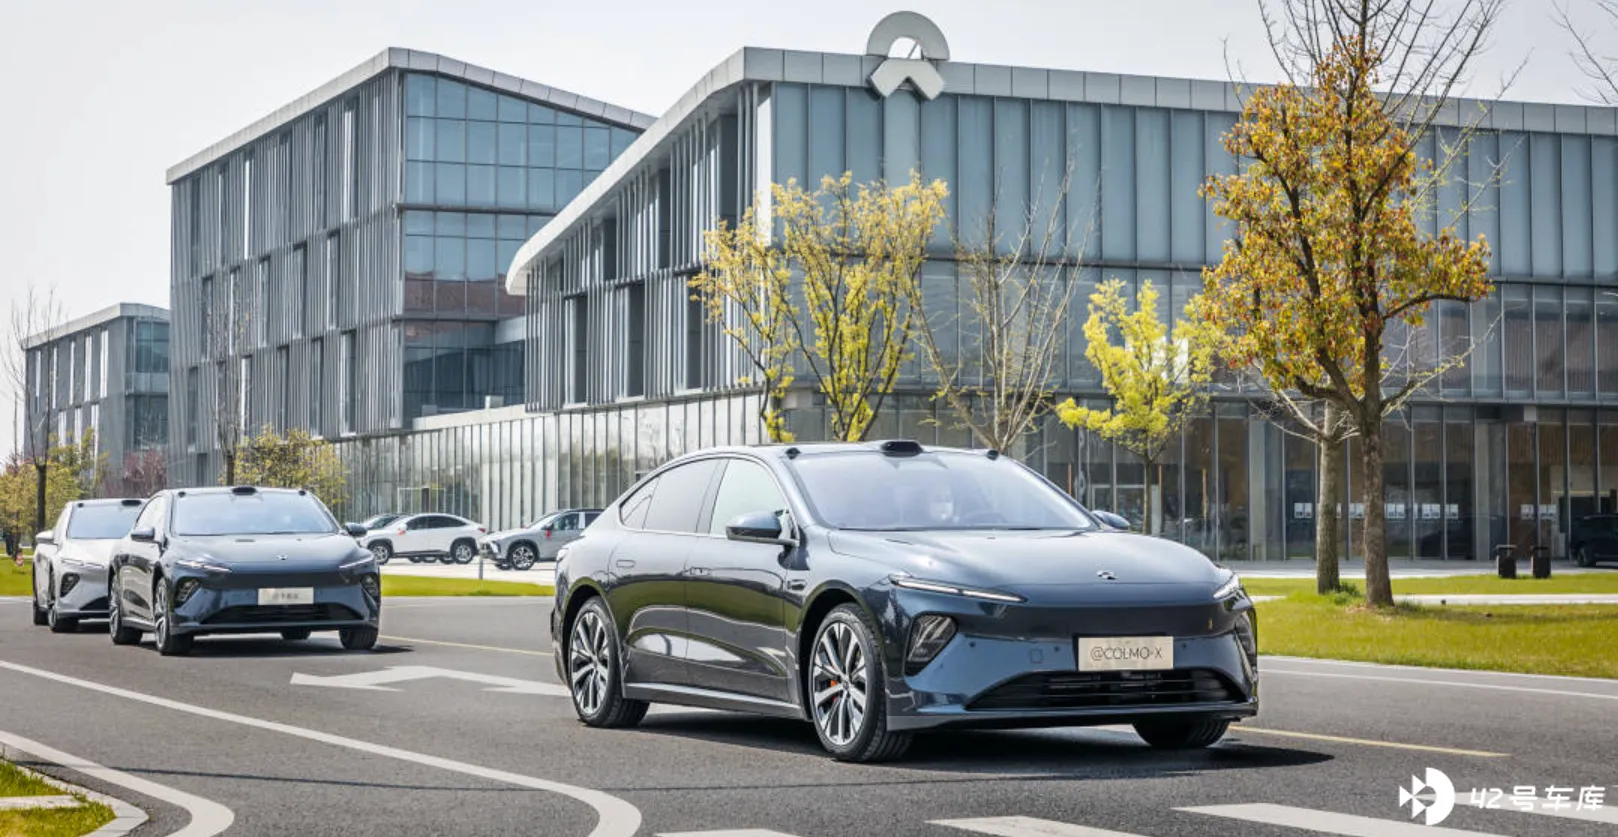
蔚来目前在售的 ES8、ES6、EC6 车型,上市时间较长,市场吸引力有所下降,因此最近一段时间销量维持在 1 万辆 / 月左右。但蔚来计划在 5 月发布 ES8、ES6 和 EC6 的 2022 款车型,对智能车机系统芯片进行升级,整车售价将有所上调,同时还将发布全新车型 ES7。随着老车改款,以及新车 ET7 开启交付,下半年 ET5、ES7 开启交付,预计蔚来今年的销量将会稳步上涨。
新势力车企排名格局即将重塑
随着新车交付,动力电池成本的变化,新势力车企销量排行榜的名次格局也将发生重塑。
自从蔚小理开始在每月 1 日公布上月销量数据后,蔚小理三家车企就一直占据新势力车企销量排行榜的前三名位置。但随着哪吒、零跑异军突起,新势力车企销量排行榜的竞争格局已经发生较大变化。
其一是,整体销量水涨船高,第一集团门槛上升,月销 1 万辆已经不足以稳定在头部。
其二是,车型数量对销量影响的趋势开始显现,新能源汽车市场正悄然从买方市场转为卖方市场,因此车型数量多的车企,开始占据较为明显优势,车型数量越多,整体销量就越大。
其三是,动力电池、芯片供应链对销量影响较大,单一零部件的缺失对整车销量的影响,在部分月份的销量榜单中已经有所体现。
综合来看,今年二季度开始,各个新势力车企的月度销量情况将会拉开差距,各家车企的销量曲线将会看出明显区别。
尽管市场大局仍处在上涨趋势之下,但各车企的增长幅度将从二季度开始发生分化。
今年下半年开始,传统车企的新能源汽车将大规模上市,在此之前还未能取得销量护城河的新势力车企,未来的日子将愈发艰难。






