

撰文 | 冷泽林
编辑 | 王 潘
7 月 4 日,华为夏季新品发布会上,此前被华为终端 BG CEO、智能汽车解决方案 BU CEO 余承东视为比肩百万豪华车舒适性的问界 M7 总算迎来了发布。
根据官方数据,开启预售的 M7 在 2 小时内收到了超过 2 万台订单,4 小时突破 4 万台。而 3 月才开启交付的 M5 销量也保持着惊人的增速,最新 6 月销量已达 7021 辆,新增大定 10685 辆。
与此相反的是同为华为合作伙伴的极狐,销量表现却一直不如人意。
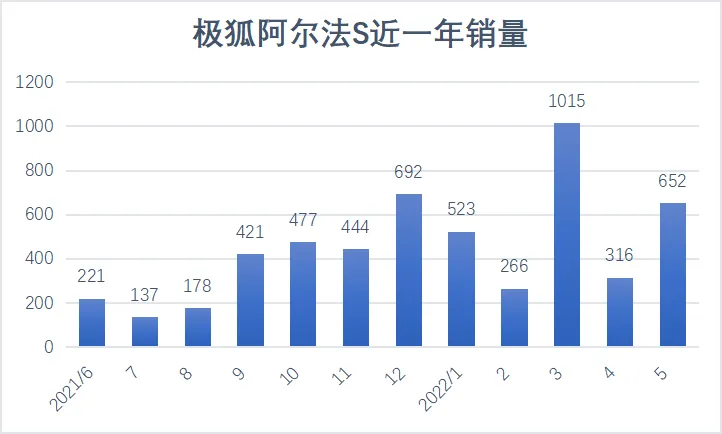
根据汽车流通协会数据显示,极狐阿尔法 S 近一年的销量中仅有今年三月突破了四位数,与问界相比,两者的状态一个天上一个地下。
当然,这也和极狐阿尔法 S HI 版迟迟未上市有关。从去年亮相上海车展 「惊艳」 众人到实际正式上市,极狐阿尔法 S HI 版花费了一年多的时间,期间还经历了多次 「跳票」。而即使上市,目前要想大规模交付还得等到 9 月。
一款已经在售一年多的车型,加上短期还无法落地的完全自动驾驶功能,究竟能打动多少消费者?至少去年 5 月极狐汽车副总裁王秋凤透露的订单量仅仅为 「已超千辆」。
不过值得玩味的是,华为在问界上却展现出前所未有的积极性。
余承东在问界 M7 发布会上称 「我们两家团队(华为和小康)在一起创造了汽车行业的百年奇迹」,这个百年奇迹指的便是一年多的时间问界连续 「开发」 了两款车型,即 M5 和 M7。
问界与极狐不同表现背后实际是华为入局汽车领域的两条主要路径,HI 模式和华为智选模式。
两只脚先后踏入同一条河流
华为内部一直有着 「造车派」 和 「非造车派」,余承东是前者,而除了他以外几乎都是后者。
华为轮值董事长徐直军曾在 2021 年华为技术大会上表示,「我们老余(余承东)就不服气,但他只有一票。老余作为消费者业务的负责人,从消费者 BG 出发,他就想造车。」
徐直军是拉开华为入局汽车领域序幕的重要人物,早在 2019 年上海车展徐直军便宣布了华为汽车业务的消息。
彼时徐直军分享了华为入局汽车的三个方向,一是打造 MDC 智能驾驶平台,其中包括传感器生态、智能驾驶应用生态以及打造 MDC 接口的标准;二是基于华为的鸿蒙以及已有的智能终端,打造智能座舱平台;三是基于 MCU 打造整车控制操作系统,形成智能电动平台。
不难发现,这三个方面对应的是华为 HI 模式 「雏形」 以及零部件供应商模式,并没有如今余承东高举旗帜的华为智选模式。
不久后,任正非签发首个关于华为汽车业务的组织变动文件,华为智能汽车解决方案 BU 正式成立,王军任总裁,而王军汇报对象正是为分管 ICT 管理委员会的徐直军。
华为内部有两大业务管理委员会,分别为 ICT 基础设施业务管理委员会和消费者业务管理委员会。是负责业务战略、经营管理和客户满意度的责任机构。
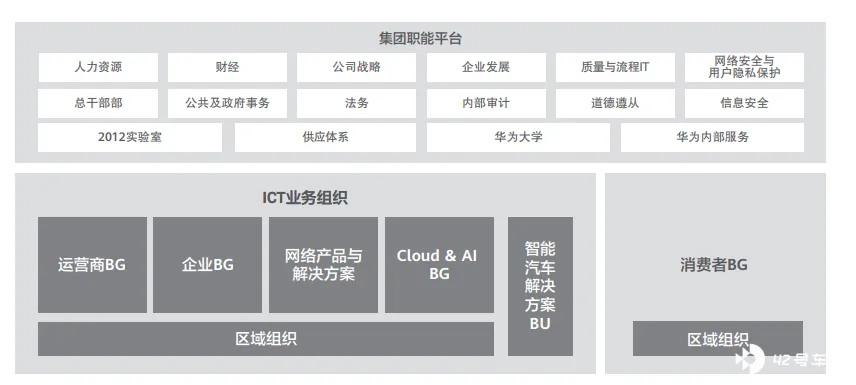
从华为 2019 年组织架构来看,可以简单理解为前者负责 To B 业务,后者负责 To C 业务。将智能汽车解决方案 BU 归属于 B 端业务,似乎也是在进一步打消外界对 「华为造车」 的顾虑。
而彼时与北汽、长安等合作伙伴的活动中出面的也多以徐直军、王军为主。作为消费者 BG(后改名终端 BG) CEO 的余承东则在积极推进另一条线 ——HUAWEI HiCar。
2019 年 8 月,华为的开发者大会上,华为向行业推出了一套类似苹果 Carplay 的手机映射系统 HUAWEI HiCar 解决方案。
在次年的华为春季新品发布会上华为 HiCar 生态合作伙伴已经有超过 30 家,余承东还亲自演示了 HiCar 新技术,除了单纯的手机映射外,还支持通过华为手机做车钥匙、连接车内镜头。
而苹果在两个月后的全球开发者大会上,才拥有了第一家能够将 iPhone 作为数字汽车钥匙的汽车制造商 —— 宝马。
不过,这样的华为始终让人感到有些 「割裂」,一边是徐直军、王军现身极狐阿尔法 T 的预售发布会;另一边则是余承东带着 HiCar、5G、NFC 等技术站台比亚迪汉 EV。
虽然华为在车机互联的推进上比 2014 年就入局的苹果还快了一步,但因为众所周知的原因,在基本盘手机业务上两者却处于完全不同的状态。2019 年华为消费者业务同比增速还为 34%,2020 年便迅速降至 3.3%。
就在汉 EV 发布会不久后,余承东便亲口承认了华为缺芯的困境。
这意味着手机高端市场苹果少了一大竞争对手,手机自然将越卖越多,而华为手机的存量难免会面临越来越少的情形,基于手机的 HiCar 模式也无法成为消费者业务的支撑,因为要用 Carplay、Carlife 还是 HiCar,除了主机厂的支持还要消费者的手机说了算。
余承东自然也急于 「破局」。
值得注意的是,2020 年下半年比亚迪、荣威等车型相继入驻华为部分体验店,只不过并非用于售卖而是作为车机互联场景展示用,如今看来这或许是余承东为华为智选模式埋下的 「伏笔」。
此后,华为 HiCar 更像是余承东入局汽车的敲门砖。据 Tech 星球报道,华为最早与吉利旗下亿咖通合作是通过 HiCar,此后华为转为推进自主研发的 Harmony OS 智能座舱项目。
但一支部队两个 「指挥官」,绝对是军人出身的任正非心中的 「大忌」。
于是这年末,任正非签下了影响华为汽车业务走向的第二份文件,文件中称 「以后谁再建言造车,干扰公司,可调离岗位,另寻岗位。」
实际上,除了华为一直对外宣称不造车是避免 ICT 业务在欧洲市场引起利益冲突外,2019 年的新能源寒冬和 2020 年的大环境也是重要因素之一。
200 多家新势力活下来的屈指可数,就连头部蔚小理也几乎都在彼时面临着倒闭风险。因此华为没有贸然进入汽车制造业,并不一定是坏事。
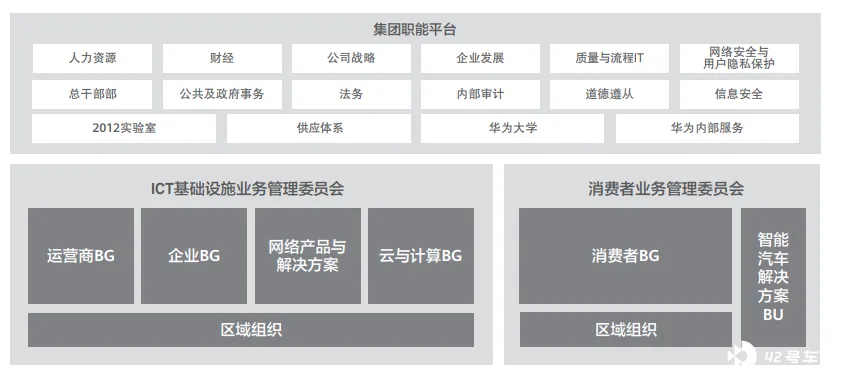
而在这次的组织架构变动中,任正非既敲打了余承东,明确了华为的方向,同样也给了一颗糖。
将智能汽车解决方案 BU 的业务管辖关系从 ICT 业务管理委员会调整至消费者业务管理委员会。同时重组消费者 BG IRB 为智能终端与智能汽车部件 IRB,将智能汽车部件业务的投资决策及组合管理由 ICT IRB 调整到智能终端与智能汽车部件 IRB,并任命余承东为智能终端与智能汽车部件 IRB 主任。
简单来说就是将汽车业务规划到一个板块,并由余承东统筹。显然 「葵花宝典」 要剑气两宗将各自绝学合二为一才能发挥最大的功效。
而这份文件中的 「三年期限」,也成为了日后外界谈论的焦点。
形式大一统,思想存分歧
虽然组织架构的调整使得汽车业务在华为内部实现了形式上的大一统,但在 2021 年上海车展仍旧出现了 「两个华为」。
一边是王军与北汽蓝谷董事长刘宇一起公布极狐阿尔法 S 华为 HI 版的售价;另一边是余承东在上海南京东路的华为旗舰店发布了华为智选首款产品 —— 赛力斯 SF5。
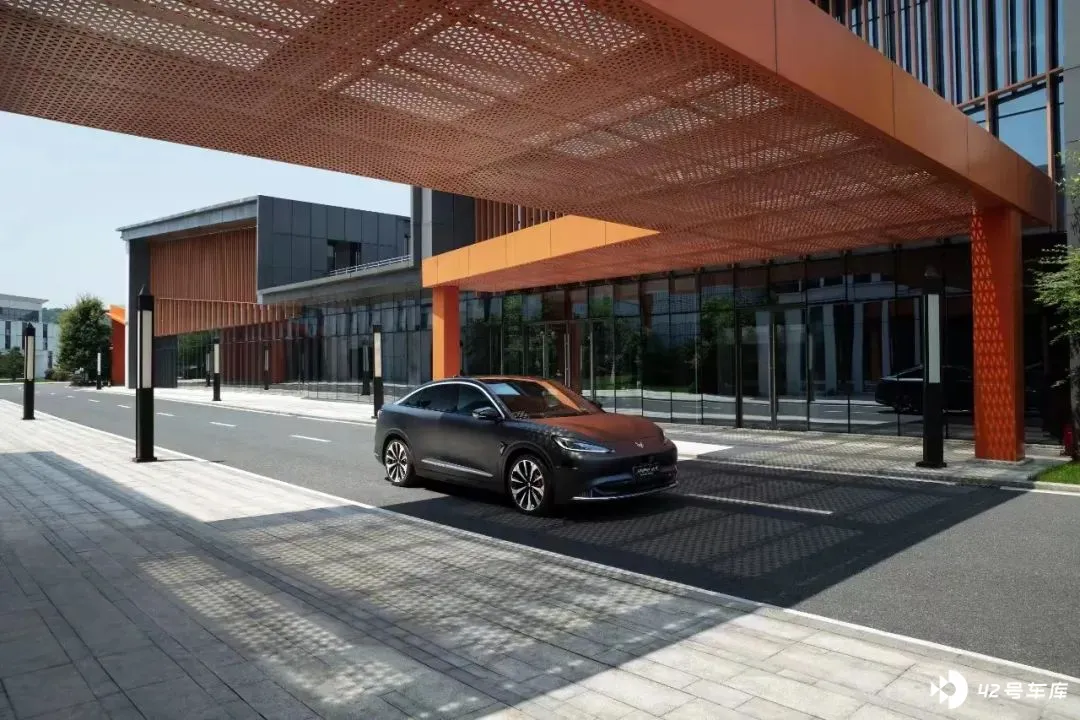
这也基本确立了如今华为在汽车领域的两个重要路线,因此两者在业务上难免也存在竞争。
据虎嗅报道,「由于激光雷达团队所在的 MDC 部门,与华为给北汽极狐做全套解决方案的 ADS 部门是华为自动驾驶 BU 下的两个部门。因此,极狐到底用谁家的激光雷达,各方都要‘竞争上岗’。」
于是去年下半年,华为汽车业务又迎来了第三轮重大调整,原车 BU 总裁王军转任 BU COO,并兼任智能驾驶解决方案产品线总裁;卞红林任车 BU CTO 及研发管理部部长;余承东担任车 BU CEO,并接受前两者的直接汇报。
或许是精力不足,余承东在接任华为车 BU CEO 职位后也仅仅在今年 5 月的阿尔法 S HI 版上市发布会上露过面。
在问界发布会上余承东对 「百万级」「高级」「豪华」 等形容词的使用丝毫不吝啬,甚至引得了小鹏汽车 CEO 何小鹏、魏牌 CEO 李瑞峰的吐槽,但在极狐的场子上却显得 「收敛」 了许多,对待两者的态度明显不同。
余承东曾表示:「HI 合作模式中,极狐是运营主体,华为是协助,这款车的部分零售可能会由华为销售,但主体还是北汽的销售网络和销售体系,华为只是提供部分零售店。」
而华为一直对外宣传的强悍自动驾驶能力,在智选车型上却也在有意回避,如余承东在 M7 发布会上也仅说了一句 「够用」 后,便再无其他介绍。
北汽极狐是华为智能汽车解决方案品牌 HI 最早的合作伙伴,后又增加了长安、广汽,目前共有三家。
王军曾介绍,HI 方案的合作伙伴名单暂时不会扩大,因为涉及到自动驾驶解决方案投入非常巨大。
原华为智能驾驶总裁苏箐也曾表示,「极狐是深度合作的第一辆车,这辆车本身可能开发应该有 3 年了,后面应该会快一些,第一代的问题总是比较多的。你可以认为很多后面的导入,我猜应该在 24 个月左右,再短可能就很难了。」
最终极狐阿尔法 S HI 版从亮相到正式发布,实际也用了一年多的时间,其中还不时传出 「两者不合」 的传闻。
精力不足、费时长、无法大规模复制,或许都是余承东没有将心思投入这种模式上的原因。而从赛力斯 SF5、问界 M5 再到 M7,不到两年的时间接连推出三款车,甚至不惜更改品牌,余承东都表现得十分着急。
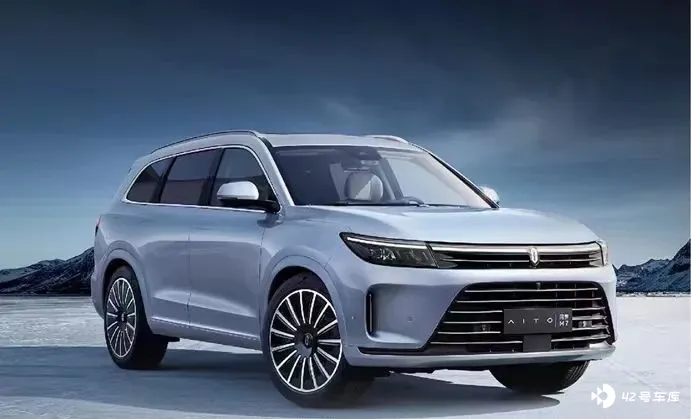
好在,问界的销量也给予了余承东回应,单车单月破 7000 的销量既展现了华为打造品牌的能力,同时也盘活了数量众多的线下门店。据此前某沿海城市经销商告诉光子出行,卖出一辆 SF5 能够拿到近 2 万元的提成。
但华为推出的问界究竟是问汽车界,还是在问自己的边界。如今三年之期已过半,华为离造车究竟还有多远?
结语
在华为最新的年报中,业务架构发生了很大的变化,消费者 BG 改成了终端 BG,主要板块从六个变为了八个。其中新增海思、数字能源两个一级部门。
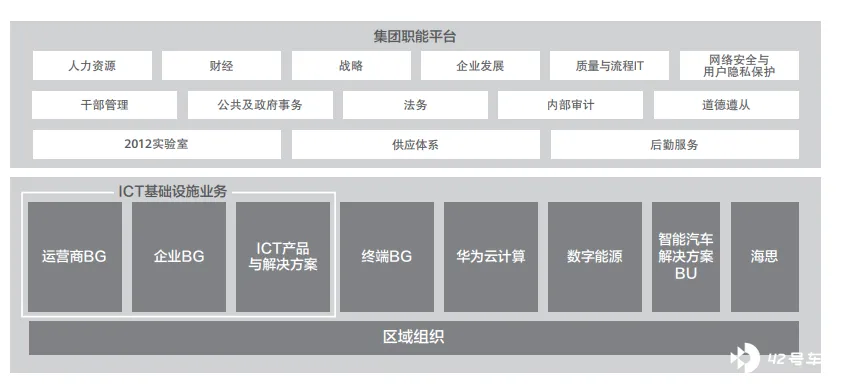
值得注意的是,除 ICT 基础设施业务外,其余五个部门均与汽车相关。终端 BG 负责智选业务;华为云计算提供 HMS for Car;数字能源业务提供充电桩;智能汽车解决方案 BU 负责 HI 模式;海思为华为 MDC 提供芯片。
可以看到,有关汽车业务的部门都被放到了重要位置。
随着华为对汽车认知的加深,业务能力也在逐渐增强。从最初的赛力斯 SF5 「败北」,到将其改头换面变成问界 M5 并打造成爆款,再到疑似基于东风风光 ix7 打造的 M7 在网络上激起热议,甚至一度掩盖了不久前发布的蔚来 ES7、理想 L9 的热度。
华为对于汽车市场的把控愈发熟练,产品能力也并不输新势力。
不过这也是问题所在,如果华为能在当下将一款缺乏辅助驾驶软硬件能力,甚至疑似油改电的车打造成爆款,那么自己造个车来卖似乎也不是什么难事了。
而随着新能源市场的竞争加强,如小米、百度等科技型企业的下场、传统车企的转型、新势力的全栈自研。
华为智选短时间依靠渠道、营销以及用户转化冲起的销量或许会被 「堆料」 更厉害的车企反超。
HI 模式下的自动驾驶能力也不一定能在走量更多并收集到更多数据的主流车企中冲出重围。
那时,华为智选与 HI 模式在此消彼长中必定要走向一条路,最终走向哪条路,或许销量是最好的依据。






