

特约作者 | 朱玉龙
编辑 | 王凌方
今年 10 月份中国汽车销量的表现明显异于往年,增长势头明显不再。
10 月是中国汽车市场消费的传统旺季,从实际看车的消费者来说金九银十,延迟半个月的金九销售是在 10 月反映出来。第二周终端销售数据来看,目前汽车消费的增长情况不容乐观。
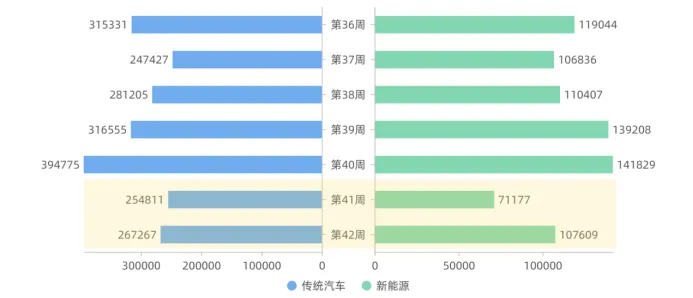
乘用车整体上看,本周销量 37.5 万辆,年度同比下降了 3.10%,周度环比增长 15.00%,整体数据比起上个周来看确实要恢复一些,但比起 9 月份各周,表现差不少。
新能源乘用车方面,本周销量 10.8 万辆,年度同比增长仅 59.20%,与之前 100% 以上的增长幅度相比,增速明显下滑;周度环比也仅为 51.19%。本周销量基本也落后于 9 月各周。
燃油车表现更差,本周燃油车销量 26.7 万辆,年度同比下降 16.3%,需求继续萎缩,周度环比仅增长 4.89%,基本没啥变化。
总体来看,这 14 天的数据确实并不是特别好。
接下来重点点评一些主要的企业。
1)比亚迪海豚、元和海豹增速明显
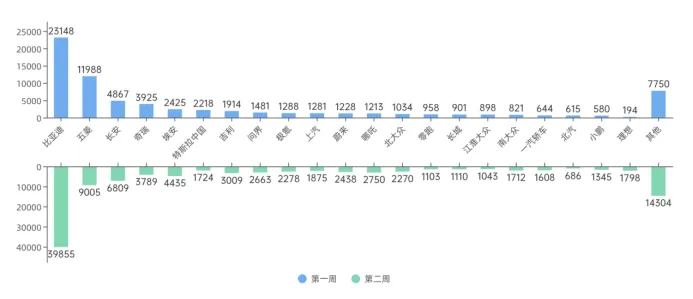
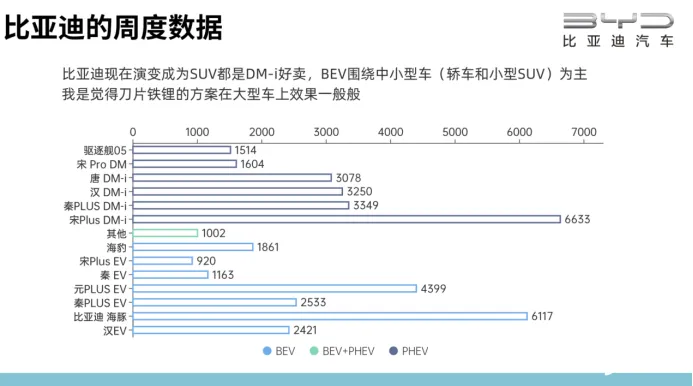
10 月第一周 23148 台有点诡异,第二周的上险数据开始恢复到了正常水平 39855 台。目前主要看比亚迪的订单池是否是有效订单,消费者是否愿意持续等到明年。随着产量的提升,纯电动比亚迪现在围绕海豚、元 Plus,海豹也在逐步上量中。
2)长安表现增长平稳
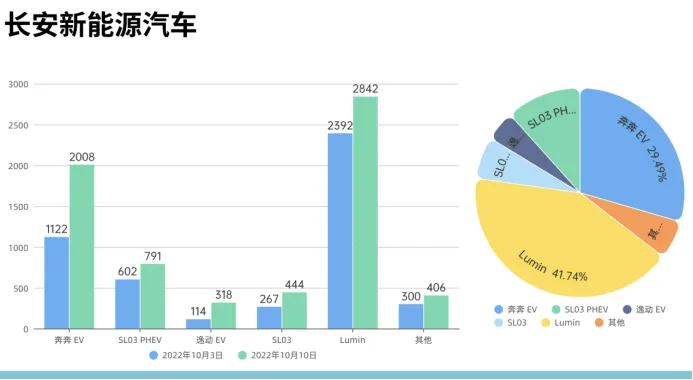
长安 10 月第二周的表现相对平稳,新能源上险数据是 6809 台,奔奔 EV 2008 台、Lumin 2842 台,占了大半。SL03 系列纯电动 444 台,增程版 791 台,老车型逸动 EV 318 台。
3)10 月特斯拉中国以出口为主
第一周 2218 台,第二周 1724 台,这个月基本围绕出口在做。我觉得国内的订单池,是需要特斯拉在价格上做调整,不降价是不可能实现 Q4 销量目标的,就是看什么时间点。
4)问界和极氪表现良好
本周问界上险数为 2663 台,极氪 2278 台,表现非常不错。
5)新势力汽车增长相对稳定
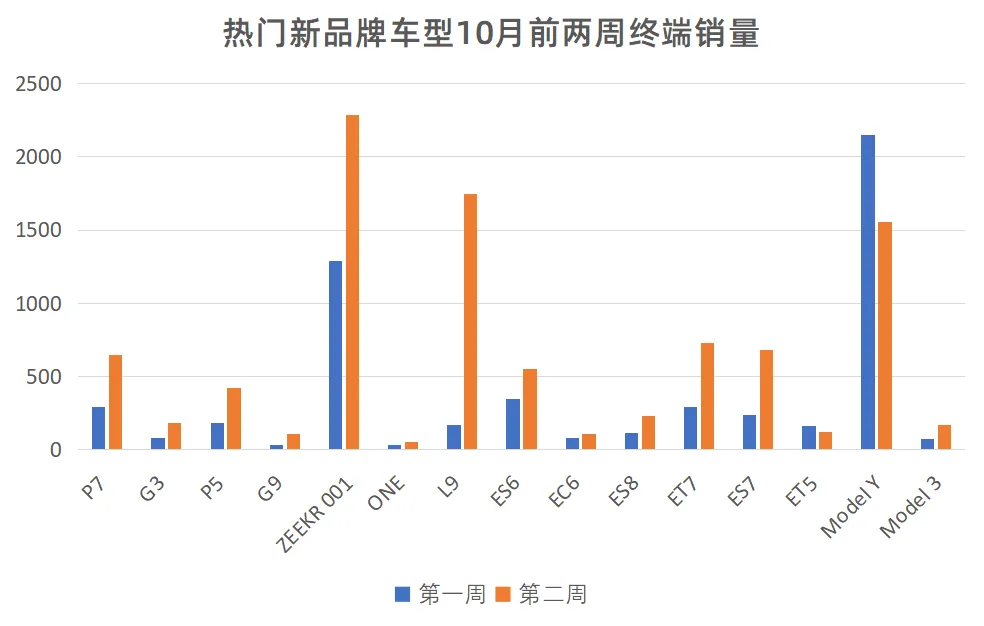
本周蔚来上险 2438 台,ET5 刚刚开始交付;小鹏上险 1345 台,G9 也在逐步爬坡;理想 1798 台,L9 销量的变化是比较大的。
整体来看,10 月份应该是销量起飞的月度,目前看并没有起飞的势头,这个现象需要警惕,后期车企压力骤增。
--END--







