


乘联会今日发布 10 月全国乘用车市场分析。从整体来看,2022 年 10 月乘用车市场零售达到 184.0 万辆,同比增长 7.3%,增长平稳。10 月零售环比下降 4.3%,这也是自 2013 年以来首次出现「金九银十」的环比下降特征。
1—10 月累计零售 1671.6 万辆,同比增长 3.0%,同比净增 48.2 万辆,其中购车税优惠政策启动以来的 6—10 月同比增加 156 万辆,增量贡献巨大。
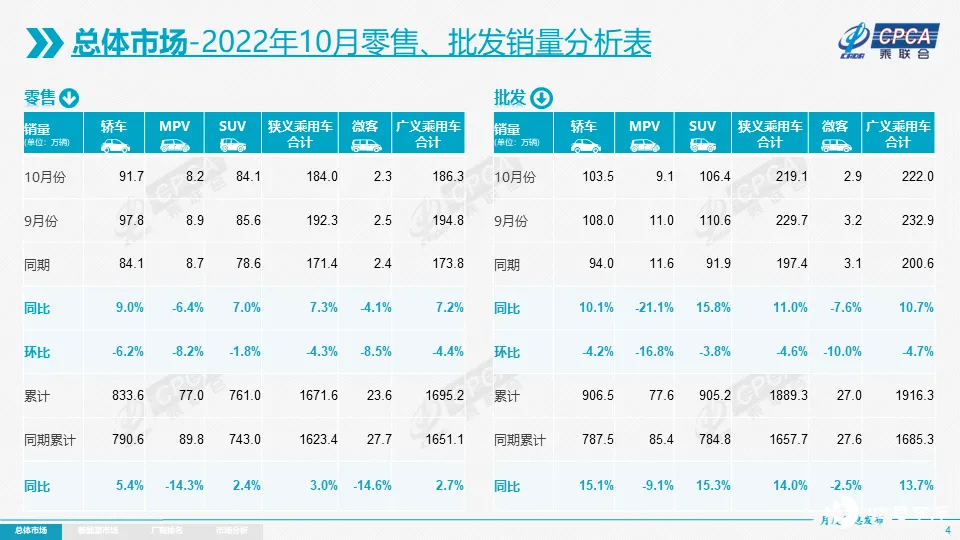
由于物流和供应链的持续改善, 渠道库存充裕,去年芯片断供的基数影响逐步消除,这些都有效稳定了车市的增长。但近期常规燃油车市场压力仍较大。10 月全国常规乘用车(不含新能源车)零售 128 万辆,同比下降 8%,逆转了今年 6—9 月同比增长 6% 的正增长态势。1—10 月的常规燃油车市场零售 1,228 万辆,同比下降 13%。
新能源市场
在新能源市场方面,10 月新能源乘用车批发销量达到 67.6 万辆,同比增长 85.8%,环比增 0.4%。在车购税减半政策下,新能源车不仅没有受到影响,持续环比改善超过预期。
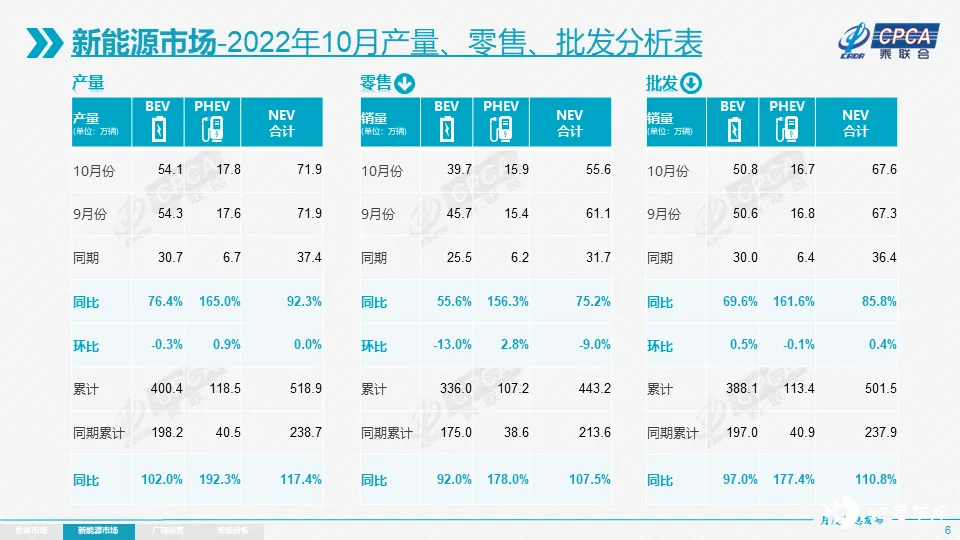
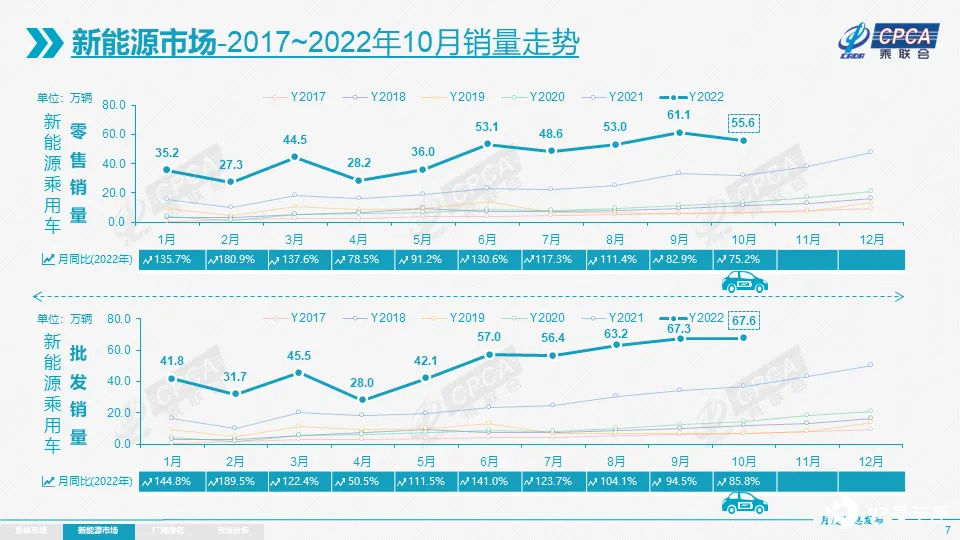
10 月新能源车厂商批发渗透率 30.8%,较 2021 年 10 月 18.4% 的渗透率提升 12 个百分点。纯电动批发销量 50.8 万辆,同比增长 69.6%;插电混动销量 16.7 万辆,同比增长 161.6%。
10 月,自主品牌新能源车渗透率 47.7%;豪华车中的新能源车渗透率 31.4%;而主流合资品牌新能源车渗透率仅有 4.7%。
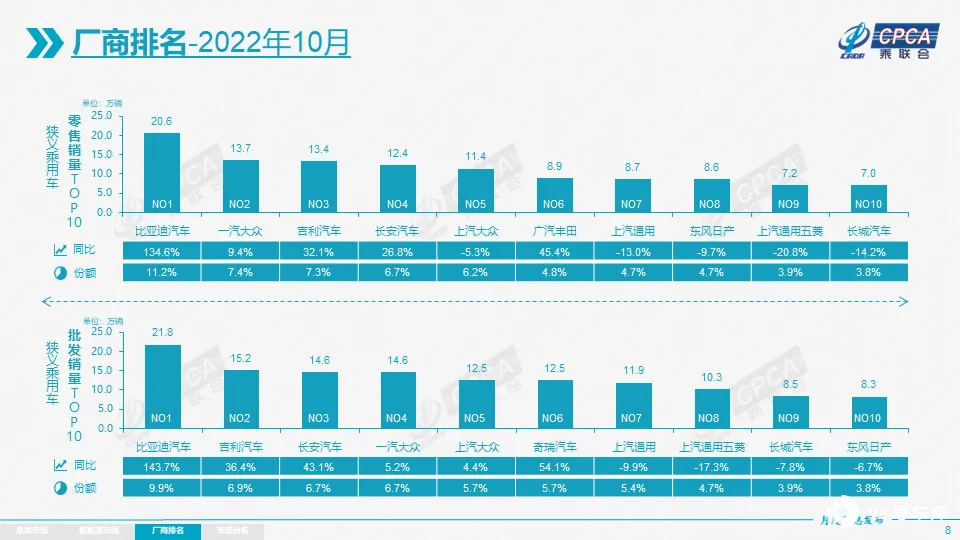
在车企排名上,厂商批发销量突破万辆的企业有 15 家(环比持平,同比增加了 8 家),占新能源乘用车总量 84.6%。其中:
1. 比亚迪汽车 217,518 辆;
2. 特斯拉中国 71,704 辆;
3. 上汽通用五菱 52,086 辆;
4. 长安汽车 35,058 辆;
5. 吉利汽车 31,070 辆;
6. 广汽埃安 30,063 辆;
7. 上汽乘用车 27,164 辆;
8. 奇瑞汽车 18,301 辆;
9. 哪吒汽车 18,016 辆;
10. 东风易捷特 13,616 辆;
11. 金康新能源 12,040 辆;
12. 长城汽车 10,954 辆;
13. 蔚来汽车 10,059 辆;
14. 理想汽车 10,052 辆;
15. 东风乘用车 10,032 辆。
整体而言,10 月新势力的零售份额下降了 2.9%,略有下降。值得表扬的是南北大众。大众新能源车批发 16,771 辆,占据主流合资纯电动 53.8% 份额,大众坚定的电动化转型战略初见成效。
新能源出口表现
在出口方面,10 月新能源乘用车出口 10.3 万辆,其中排名前十的是:
1. 特斯拉中国出口 54,504 辆;
2. 上汽乘用车的新能源出口 18,688 辆;
3. 东风易捷特出口 10,785 辆;
4. 比亚迪汽车 9,529 辆;
5. 吉利汽车 2,496 辆;
6. 长城汽车 1,552 辆;
7. 神龙汽车 1,457 辆;
8. 创维汽车出口 1,098 辆;
9. 上汽通用五菱出口 1,087 辆;
10. 东风乘用车 445 辆。
写在最后
随着车购税减半政策实施进入倒计时阶段,潜在消费者购车的关注度明显提升,但车价仍处低位,消费者的购车紧迫性仍不高。
部分地区在经历了短期公共交通暂停服务场景下,催生了私家车的首购刚需,年内购车在可交付情况下,此部分用户或可继续成为销量增量来源。
由于近期各地疫情反弹,经销商闭店的比例在上升,市场展厅流量和订单情况出现较大影响,年底汽车消费需求释放出现较大风险和不确定。







