撰文 | 郑文
编辑|周长贤
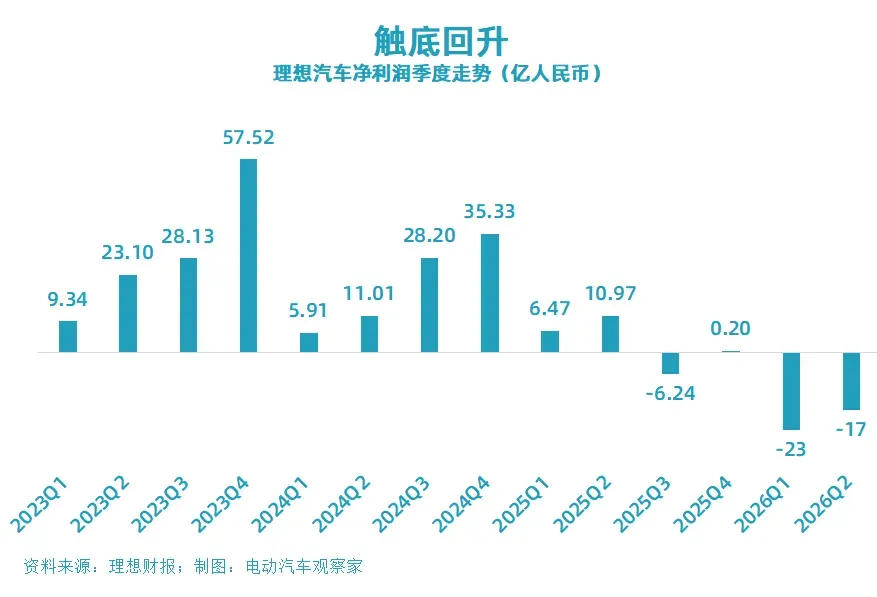
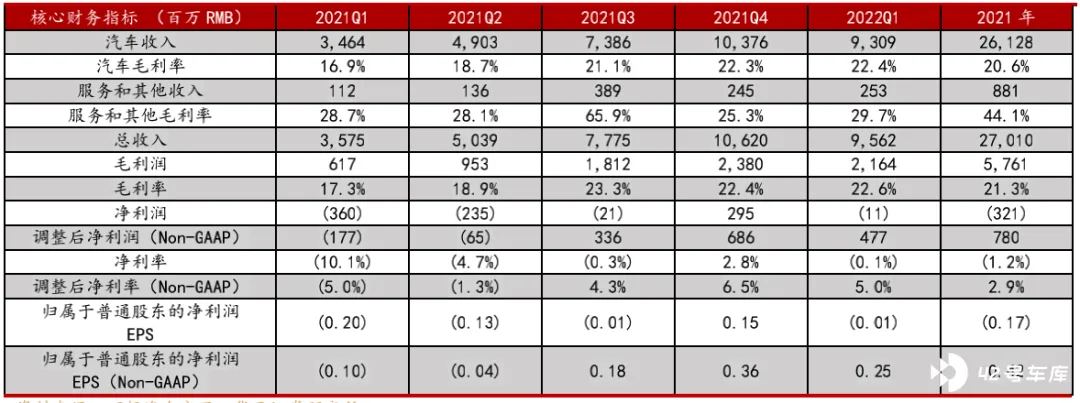
5 月 10 日,理想汽车发布 2022 年一季度业绩,最直观的两个数据营收、净利润如下:一季度公司实现营业收入 95.6 亿元,同比增长 167.5%,其中车辆销售收入 93.1 亿元,同比上涨 168.7%。净亏损 1087 万元,同比大幅度收窄。
在一季度疫情反复导致供应链紧张,且电池原材料价格大幅上涨导致成本增加的前提下,客观来说,能够收录此业绩并不容易。
然而,单看业绩数据是单薄且抽象的。本文将会把理想汽车代入整个行业的发展,来解读其几个关键业绩数据。
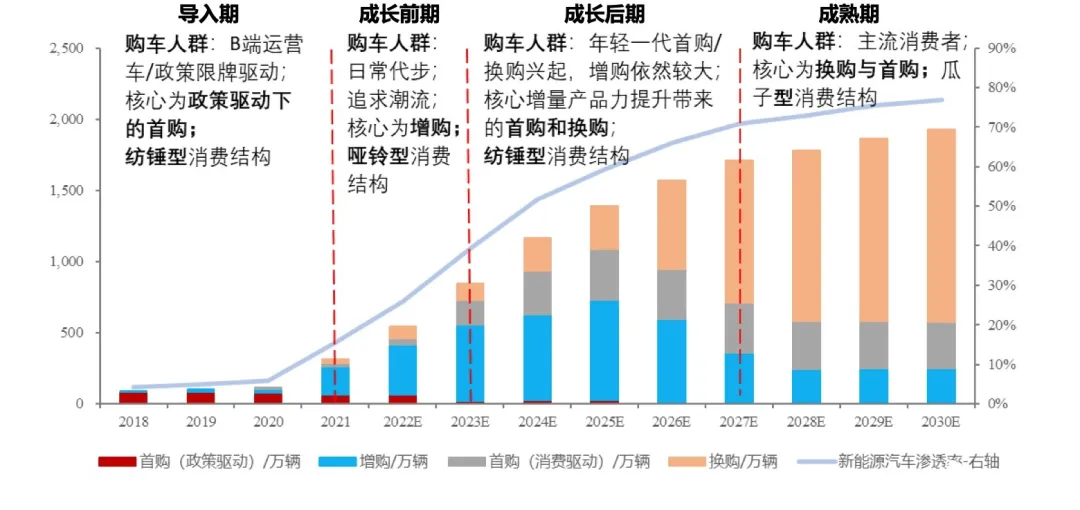
有一个共识认为,新能源汽车渗透率 15% 是重要分界点,意味着汽车产业变革实现 0~1 的阶段,接下来将会迈入快速发展通道,1~10 的阶段正式开启。
2021 年中国新能源车销量为 352.1 万辆,同比增长 157.6%,市场渗透率从 2020 年的 5.4% 大幅提升至 13.4%。乘联会预计,2022 年新能源车销量会达到 600 万辆,渗透率达到 22%,其中新能源乘用车销量达到 550 万辆,渗透率达到 25%。
也就是说,2022 年是本轮汽车产业变革承上启下的年份。
在过去 0~1 阶段的导入期,不同的细分市场都诞生了爆款车型,助力新能源市场进入快速发展期。
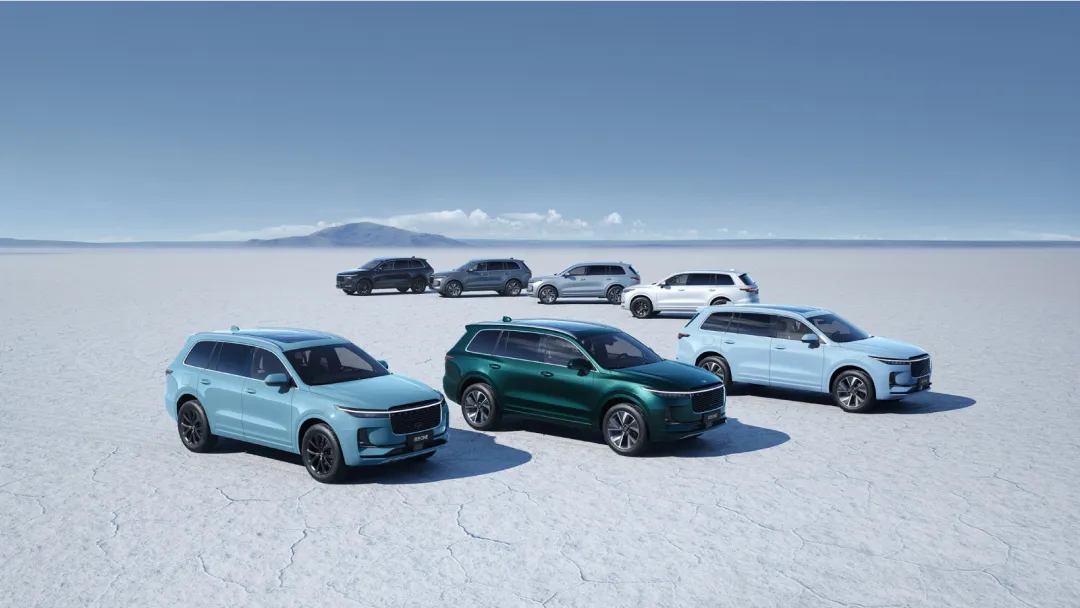
10 万元以下市场,五菱 MINI EV 的现象级表现,把日渐消亡的微型车从边缘带回大众舞台;10~20 万元市场,技术迭代后的比亚迪 DM-i 补齐了短板,最终引爆在最主流的市场;20~30 万元市场,则被鲶鱼特斯拉的 Model 3 和 Model Y 带火;30 万元以上市场,理想 ONE 对市场需求的精准把握,使其成为爆款。
理想汽车的成功是猝不及防的,2021 年理想 ONE 在 30~40 万元新能源市场达成了 30% 以上的市场份额,将这家造车新势力拉开生死线很长一段距离。
在 「蔚小理」 中,理想汽车是唯一靠单一车型作战的品牌,在奉行 「群狼战术」 的时代,其 「一招鲜,吃遍天」 的效果,足以令竞争对手眼红。
从造车新势力的步调来看,三剑客总体是同步的,蔚来率先发力,小鹏紧随其后,而理想汽车则是后来居上,都初步实现了从 0 到 1 的阶段性成功。在这个阶段,三者的竞争力分别靠 「服务」、「智能化」、「家庭」 立足,标签都很清晰。
「到 2025 年,我们整体的产品策略和公司战略仍然是服务有孩子的家庭用户,这是个清晰的定义。」 理想汽车创始人、董事长兼 CEO 李想指出,到 2025 年的公司战略和产品规划都会围绕于此。
如果说,企业实现 0~1 阶段的跨越,量产是第一个指标,那么 1~10 阶段,真正能够实现良性循环的自我造血能力则非常重要,这就要看车企的毛利率、单车净利润等重要指标。
好比特斯拉,在 1~10 阶段,毛利率、单车净利都已经行业领先。从特斯拉公布的一季度业绩来看,毛利率达到了惊人的 32.9%。
在争取高毛利的这条路上,特斯拉 「无所不用其极」,从成本降低部分和增加软件服务部分,将毛利率提升到了远高于行业的平均水平。要知道,在汽车厂商中,汽车销售业务实现超 20% 的毛利率的少之又少,一般传统车企都维持在 10%~15% 之间。
在一季度,理想汽车的毛利为 21.6 亿元,同比增长 250.9%,毛利率为 22.6%,同比增长 5.3%。
理想汽车的毛利率数据,仅次于特斯拉,不仅在造车新势力三剑客中是最亮眼的,与传统车企自主三巨头比亚迪、吉利、长城相比也不逊色,2021 年它们的毛利率分别是 17.39%、17.1%、16.16%。
值得一提的是,正是如此高的毛利率,让理想汽车在 2021 年第四季度实现了首次单季度盈利。新势力三剑客中,也只有理想汽车达成这一成就。
另一个指标是现金流。2022 年一季度理想汽车自由现金流为 5.02 亿元,截至一季度末,现金储备达到 511.9 亿元。充裕的现金流,可以支撑理想汽车在几年内仍有较强的实力继续发展。
东吴证券认为,当前特斯拉已经处于领跑地位,位置也比较稳定,而接下来四年,如果按当前势头发展下去,或许自主品牌中会先跑出 1~2 家。是理想汽车吗?我们继续看其它指标。
在 「研发投入」 方面,一季度,理想汽车的研发费用为 13.74 亿元,同比增长 167.32%,研发费用率 14.37%。
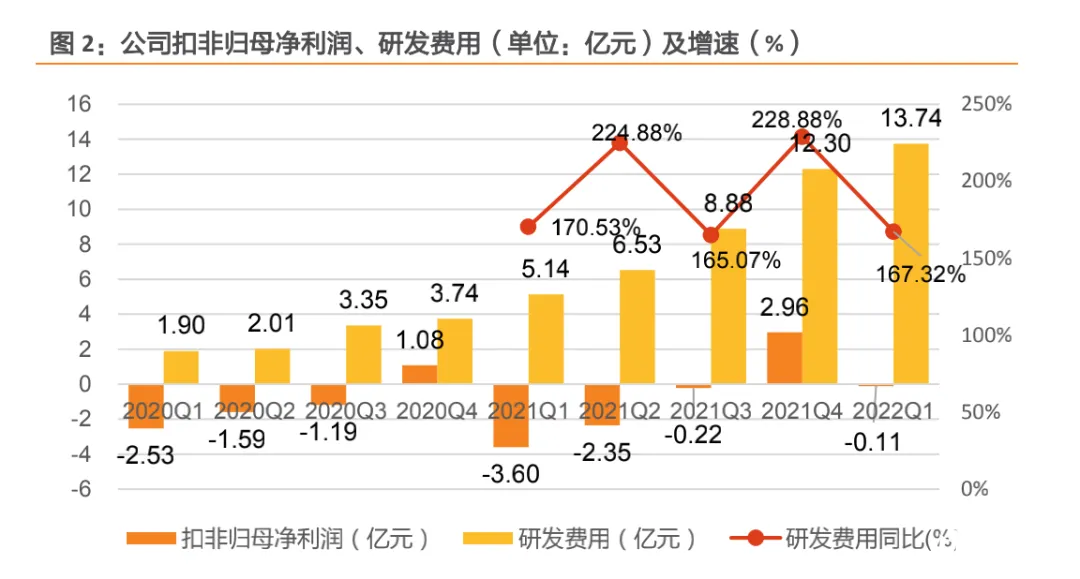
研发投入主要被用于全栈式自研的 NOA 驾驶辅助系统和纯电车型的技术研发。值得一提的是,在高速驾驶中,NOA 的渗透率已经达到了 61.3%。这说明,造车新势力为智驾系统的普及立下不小功劳。
横向对比一下其它几家造车新势力研发投入,2021 年,特斯拉的研发费用是 165.4 亿元,较上一年的 95.1 亿元,同比增长 74%。而国内的蔚来、小鹏、理想汽车同期的研发费用分别是 45.9 亿元、41.1 亿元、32.9 亿元。
乍一看,似乎三家造车新势力的研发费用投入加起来都比不上特斯拉一家,不过客观因素是特斯拉体量大于 「蔚小理」,事实上,从研发费用率上看,2022 年一季度,特斯拉研发费用率保持在 4.5%,而 「蔚小理」 则是基本维持在 10%~20%。从这一维度来,理想汽车的研发投入合理。
去年春季,李想在接受《出行百人会 / AutocarMax》采访时表示,接下来的几年,研发的投入都会持续再往上增加。原因有两点,一个是接下来所面临挑战不一样了,另一个则是在 2020 年 IPO 之后有钱了。截至 2021 年 12 月 31 日,理想汽车共有员工 11,901 人,其中研发人员占比 28.7%。
从企业风格来看,理想汽车向来就非常注重成本管控。此前李想在朋友圈透露,理想汽车整体对于费用的控制极为严格。理想汽车行政要求,经济舱都必须买折扣最低的票,经济酒店要同性别两人一间房。
可以预见,随着体量更大之后,理想汽车的研发投入也会随之水涨船高。
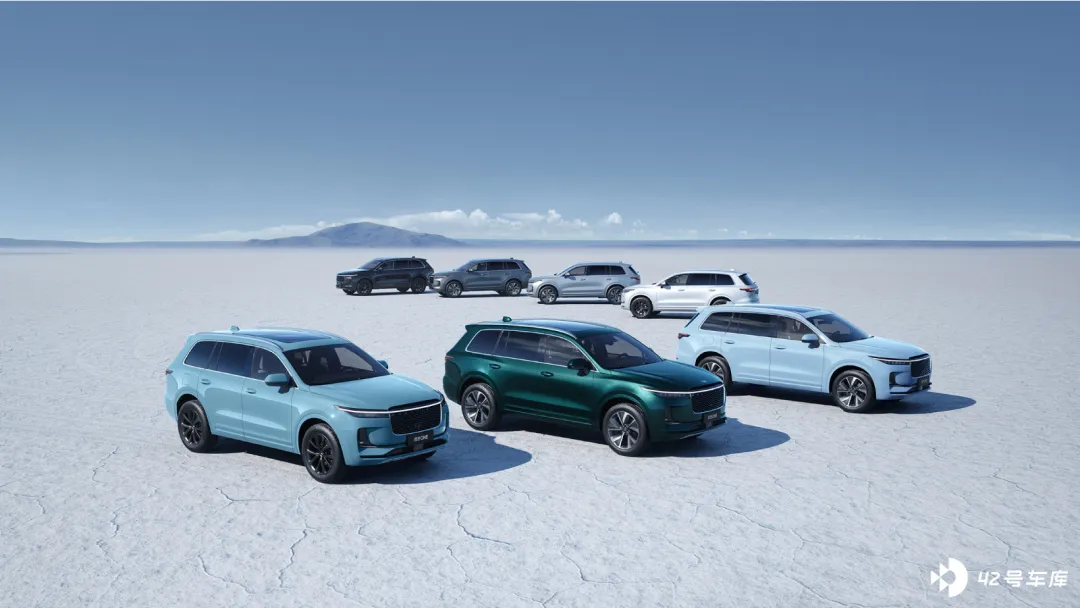
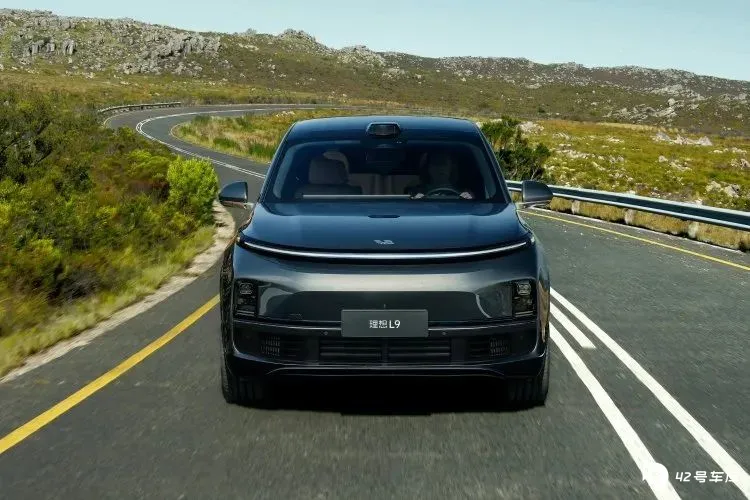
理想 L9,将正式结束理想汽车凭借一款理想 ONE 单打独斗的局面。该车将于三季度正式交付,价格 40~50 万元,目标客户群体依旧定位于家庭用户。部分配置参数如下:高通 + 地平线 + 英伟达的高效计算平台、HUD+5 个 15.7 寸屏 + 23 个扬声器的娱乐硬件配置、1 个激光雷达 + 5 个毫米波雷达 + 12 个超声波雷达等的辅助驾驶系统。
东吴证券预测,理想 L9 或许会成为 2022 年最大的黑马。
2022 年~2023 年是理想汽车的产品大年,将同时布局增程 + 纯电两条发展路线,以每 10 万元为一个价格段,在 30~40 万元基础上,上下打通价格区间。
在深耕好已经进入的 30~40 万元市场基础上,理想汽车将向上探入全尺寸产品,向下探入中性产品。明年,理想汽车会推出全新一代增程旗舰产品、全新 BEV 高压平台产品、20~30 万元中型车 3 款产品。
随着用户数据重要性的增加,用户规模对于一家车企的重要性也提到了前所未有的高度。
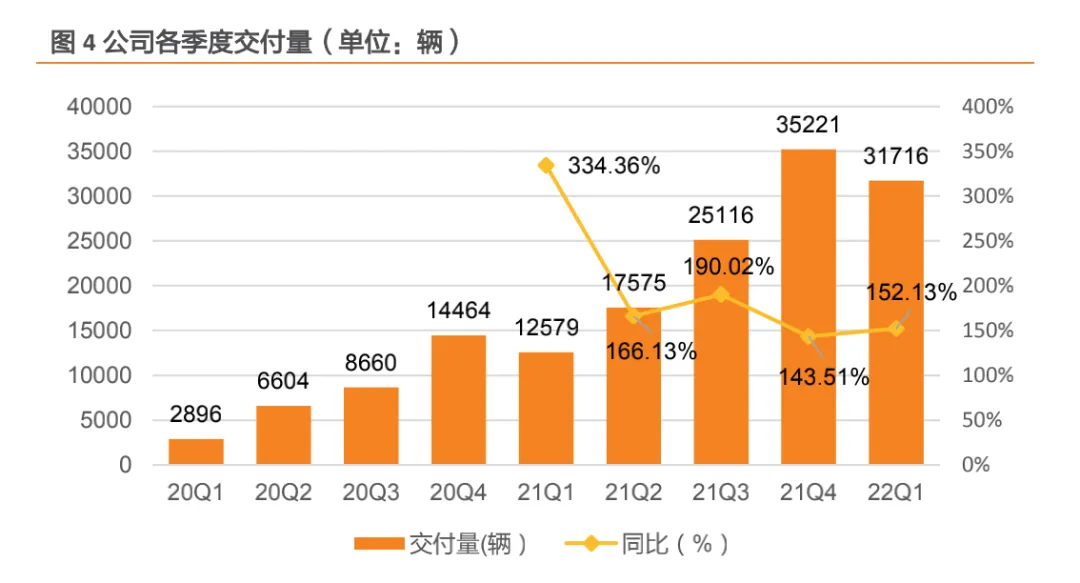
按照理想汽车此前提出的 2025 战略,在 2025 年占据国内电动车 20% 的市场份额,销量达到 160 万辆。当前,理想汽车凭借理想 ONE,刚达成累计超 15 万辆的销售规模。
即将上市的理想 L9,从价格来看,竞争车型主要包括宝马 X3、奔驰 GLC、奥迪 Q5L 等,以上车型的月销量在 1 万辆左右的水平。考虑到理想汽车的品牌认知度和销售门店数量等多种因素,即便 L9 成为爆款,或许也很难为理想汽车贡献举足轻重的销量规模。因此,压力就来到了 20~30 万的那款中型车身上。
2022 年一季度,理想汽车累计拥有 217 家零售中心,覆盖 102 座城市,截至 4 月 30 日,累计拥有 225 家零售中心,覆盖 106 座城市。理想汽车联合创始人兼总裁沈亚楠介绍,零售店数量计划到年底增加到 400 家,即便有疫情影响,仍然希望尽可能多地开店。
随着结束一款车单打独斗的局面,理想汽车也将迎来新的挑战,因为,只做一款车和做多款车的管理方式是不一样的。
对此,李想有清晰的认知,「像供应链制造,很成熟的工艺化的体系组织模式,我们也会覆盖。做 App,做互联网,做销售服务这样像互联网的方式我们也会去完整地涉及。再往后多款车,以及大型软件,更开放的 L4 级别的自动驾驶的研发,这种系统型的复杂组织的能力我们也得获取。」
他认为,「怎么让大家在一个世界里保持更高效的工作,真的比我们看到大型互联网公司的管理难度还要大,这是我们接下来面临的最大的挑战。」
在李想看来,在复杂的硬件和软件系统管理方面,表现最好的是华为。「华为的 IPD 是这方面最有效的,是个巨大的管理体系。我们应该向它学习。」
如果,理想汽车能顺利克服在研发投入、复杂体系管理、销售规模三方面的隐忧,下一阶段跑出来的或许就是它。